มันนี่ ฟิต รีไทร์ G 85/5 สำหรับฟรีแลนซ์และอาชีพอิสระ สร้างบำนาญของตัวเองจากปีที่งานดี
คู่มือ มันนี่ ฟิต รีไทร์ G 85/5 สำหรับฟรีแลนซ์และอาชีพอิสระ วางเบี้ยให้เข้ากับรายได้ไม่สม่ำเสมอ ดูบำนาญรายช่วงอายุ ปีที่บำนาญแซงเบี้ย และสิทธิภาษี
มันนี่ ฟิต รีไทร์ G 85/5 สำหรับฟรีแลนซ์และอาชีพอิสระ วางเบี้ยให้เข้ากับรายได้ไม่สม่ำเสมอ ดูบำนาญรายช่วงอายุ ปีที่บำนาญแซงเบี้ย และสิทธิภาษี บทความนี้ตอบเรื่องประกันบำนาญ ฟรีแลนซ์, ประกันบำนาญ อาชีพอิสระ, มันนี่ ฟิต รีไทร์ G 85/5 เบี้ย และมันนี่ ฟิต รีไทร์ G 85/5 ลดหย่อนภาษี
งานอิสระให้อิสระเรื่องเวลา แต่ไม่มีนายจ้างเก็บเงินเกษียณให้ ไม่มีกองทุนสำรองเลี้ยงชีพสมทบ และรายได้แต่ละเดือนขึ้นลงตามงานที่เข้ามา ถ้าคุณเป็นฟรีแลนซ์หรือทำอาชีพอิสระ คำถามจริงจึงไม่ใช่แค่ "เก็บเท่าไร" แต่เป็น "ใช้ปีที่งานดีสร้างรายได้หลังเกษียณให้ตัวเองได้อย่างไร"
มันนี่ ฟิต รีไทร์ G 85/5 ตอบโจทย์นี้ด้วยโครงที่ชัด: จ่ายเบี้ยเพียง 5 ปี แล้วรอรับบำนาญตั้งแต่อายุ 60 ถึง 85 คุณจึงเลือกจ่ายในช่วงที่รายได้แข็งแรง แล้วปล่อยให้สัญญาทำหน้าที่ต่อโดยไม่ต้องหาเงินมาส่งทุกปีไปอีกหลายสิบปี
ตัวเลขในบทความนี้มาจากกรณีตัวอย่างหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท ใช้เพื่อให้เห็นกลไกของแผน ส่วนเบี้ยและผลประโยชน์ของคุณต้องดูจากใบเสนอขายเฉพาะบุคคล
ทำไมคนทำงานอิสระต้องสร้าง "บำนาญของตัวเอง"
พนักงานประจำมักมีอย่างน้อยหนึ่งชั้นของรายได้หลังเกษียณที่ระบบสร้างให้ เช่น เงินสมทบจากนายจ้าง แต่คนทำงานอิสระต้องสร้างชั้นนี้เองทั้งหมด ถ้าไม่วางไว้ตั้งแต่วันนี้ วันที่รับงานน้อยลงหรืออยากพักจริงจัง เงินที่มีจะต้องรับภาระค่าใช้จ่ายทุกอย่างคนเดียว
จุดเด่นของ มันนี่ ฟิต รีไทร์ G 85/5 สำหรับกลุ่มนี้มี 3 ข้อ
- จ่ายเบี้ยจบใน 5 ปี เหมาะกับช่วงที่มีงานต่อเนื่องและรายได้สูงกว่าปกติ
- บำนาญเป็นเงินตามสัญญา เริ่มที่อายุ 60 และเพิ่มเป็นขั้นตามช่วงอายุ ไม่ขึ้นกับรายได้ในปีนั้น ๆ
- ไม่ต้องตรวจสุขภาพ และใช้สิทธิลดหย่อนภาษีบำนาญได้ตามเกณฑ์
ข้อควรระวังคือ แผนนี้ล็อกเงินไว้ยาว ไม่เหมาะกับเงินที่อาจต้องดึงมาใช้ตอนงานขาดช่วง คุณจึงควรมีเงินสำรองสำหรับเดือนที่รายได้หายไปแยกไว้ก่อนเสมอ
ข้อมูลแบบประกันที่ต้องรู้ก่อนวางงบ
| หัวข้อ | รายละเอียด |
| แบบ | ประกันบำนาญ G ชำระ 5 ปี ใช้ลดหย่อนหมวดบำนาญได้ |
| รับอายุ | 20–55 ปี |
| ชำระเบี้ย | 5 ปี (รายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือน) |
| ทุนขั้นต่ำ | 50,000 บาท |
| สุขภาพ | ไม่ต้องตรวจ ไม่ต้องตอบคำถามสุขภาพ |
| เคสในบทความ | หญิง 30 ปี ทุน 400,000 บาท เบี้ยปีละ 206,248 บาท |
| รับบำนาญ | อายุ 60–85 รวม 26 งวด |
ทุนในตัวอย่างไม่ใช่ทุนขั้นต่ำ และอายุ 30 ไม่ได้แทนช่วงอายุที่สมัครได้ทั้งหมด หากคุณเริ่มตอนอายุอื่น เบี้ยต่อปีและช่วงรอบำนาญจะเปลี่ยน ให้ขอตารางตามอายุจริงก่อนตั้งงบ
วางเบี้ยให้เข้ากับรายได้ที่ไม่สม่ำเสมอ
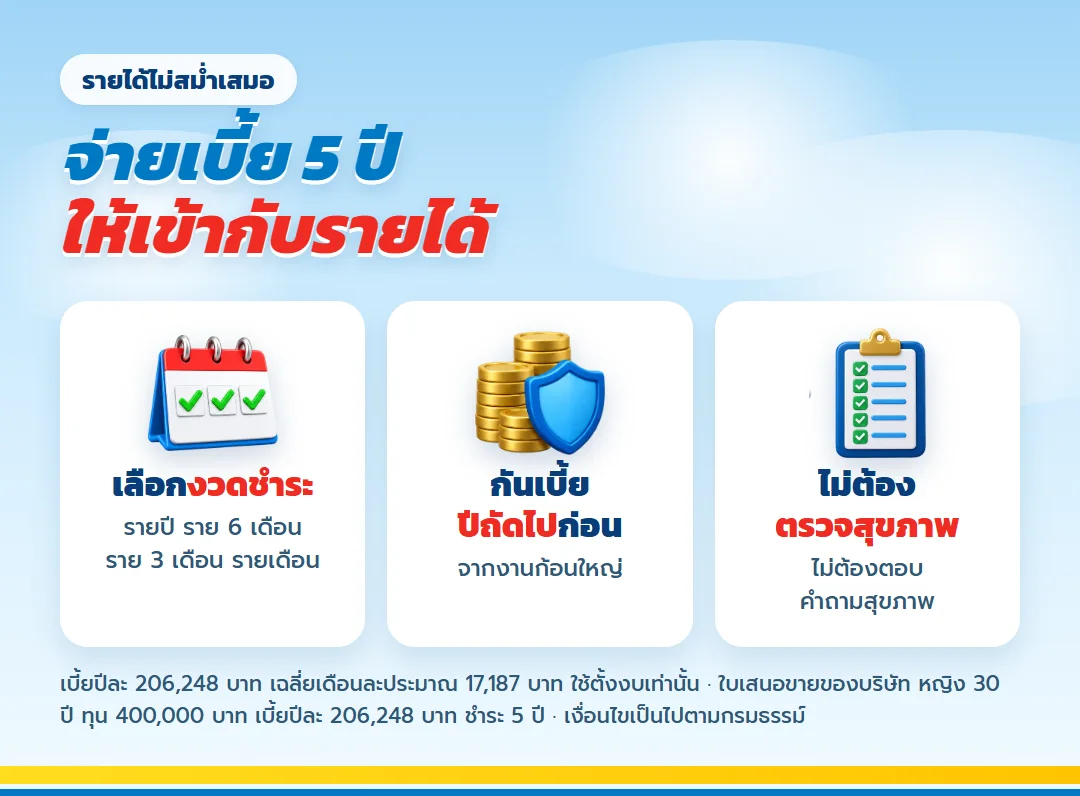
เคสตัวอย่างจ่ายเบี้ยปีละ 206,248 บาท ห้าปีรวม 1,031,240 บาท ถ้าเฉลี่ยเป็นรายเดือนคือประมาณ 17,187 บาทต่อเดือน ตัวเลขนี้ใช้ตั้งเป้าการกันเงินได้ แม้ตัวอย่างจะจ่ายเป็นรายปี
วิธีที่คนรายได้ไม่แน่นอนใช้ได้จริงคือ เปิดบัญชีแยกสำหรับเบี้ยโดยเฉพาะ ทุกครั้งที่ได้ค่าจ้างงาน ให้กันสัดส่วนหนึ่งเข้าบัญชีนี้ก่อนใช้จ่าย เดือนที่งานดีกันมากขึ้น เดือนที่งานน้อยกันน้อยลง ให้ยอดสะสมทันงวดเบี้ยรายปีโดยไม่ต้องลุ้นช่วงปลายปี
- ตั้งเงินสำรองยามงานขาดช่วงก่อน อย่างน้อยพอค่าใช้จ่ายจำเป็นหลายเดือน
- ประเมินรายได้ 5 ปีข้างหน้าจากปีที่ปกติ ไม่ใช่ปีที่ดีที่สุด
- ถ้างบยังไม่ถึงตัวอย่าง ให้ขอตารางทุนที่ต่ำลง เบี้ยและบำนาญจะลดลงตามสัดส่วน
เงินบำนาญที่ได้ในแต่ละช่วงอายุ
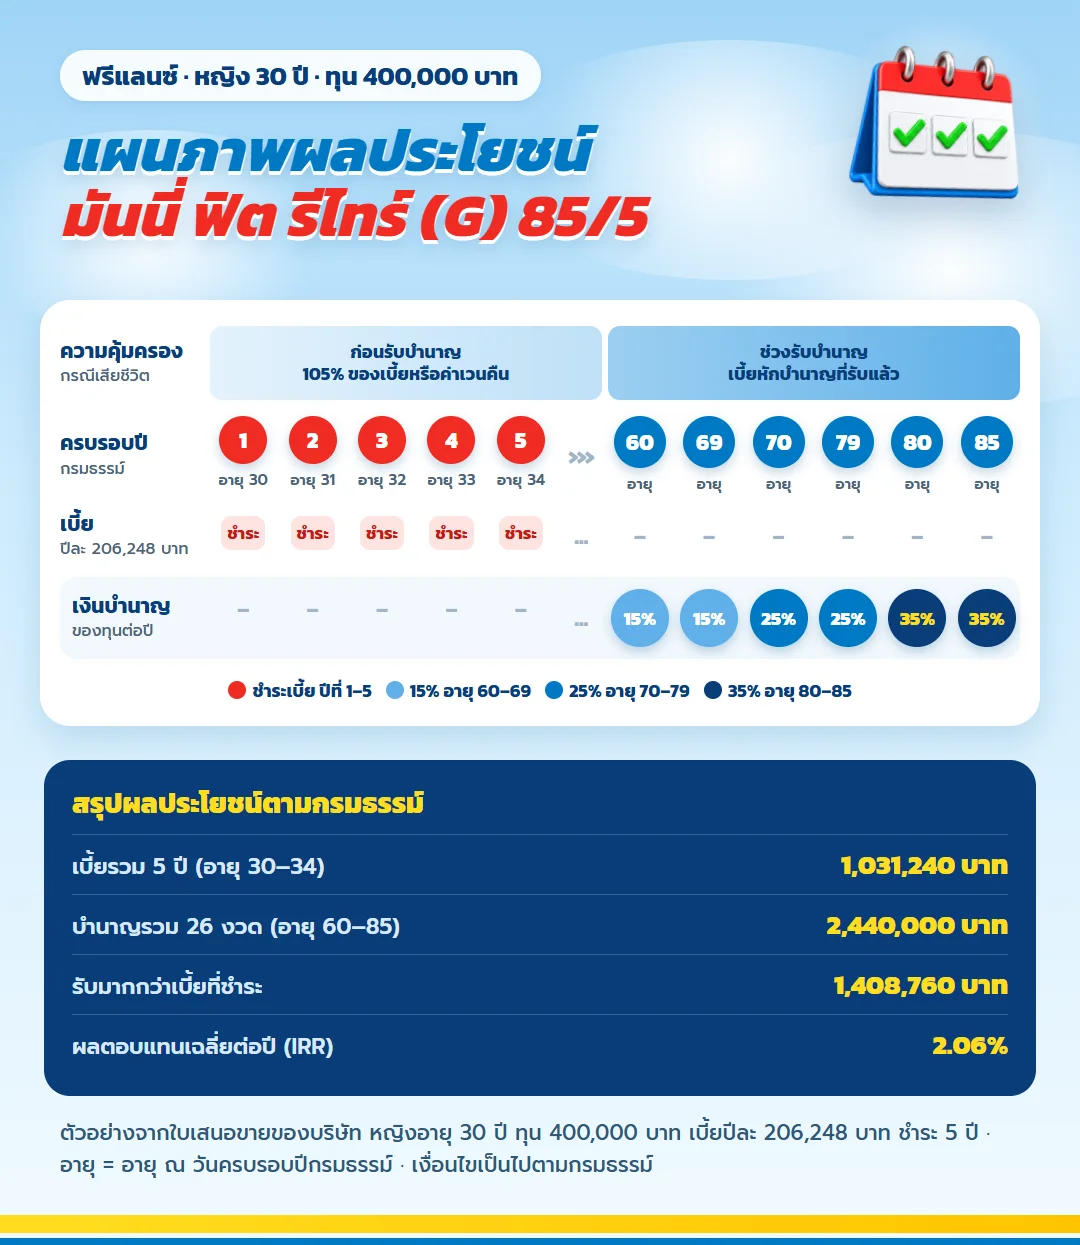
บำนาญเริ่มในวันครบรอบปีกรมธรรม์ที่อายุ 60 เมื่อมีชีวิตอยู่ และเพิ่มเป็น 3 ขั้น: อายุ 60–69 รับรายปี 15% ของทุน อายุ 70–79 รับ 25% และอายุ 80–85 รับ 35% เลือกรับเป็นรายปีหรือรายเดือนได้ตามเงื่อนไข
| ช่วงอายุ | รายปีต่องวด | รายเดือนต่องวด | รวมทั้งช่วง (รายปี / รายเดือน) |
| 60–69 | 60,000 บาท | 5,040 บาท | 600,000 / 604,800 บาท |
| 70–79 | 100,000 บาท | 8,360 บาท | 1,000,000 / 1,003,200 บาท |
| 80–85 | 140,000 บาท | 11,720 บาท | 840,000 / 843,840 บาท |
ถ้ามีชีวิตอยู่รับครบ ทางเลือกรายปีรวมเป็น 2,440,000 บาท หรือ 610% ของทุน ส่วนรายเดือนรวม 2,451,840 บาท สองทางนี้เลือกได้ทางเดียว และควรใช้ยอดรายเดือนที่บริษัทระบุ ไม่หารยอดรายปีเอง
สำหรับคนทำงานอิสระที่คุ้นกับรายได้เป็นงวด ทางเลือกรายเดือน (5,040 / 8,360 / 11,720 บาทตามช่วงอายุ) อาจใช้วางงบรายจ่ายประจำง่ายกว่า ส่วนรายปีเหมาะกับคนที่อยากได้เงินก้อนไว้จัดการเอง
จ่าย 1.03 ล้าน ได้คืนเมื่อไร และคุ้มแค่ไหน
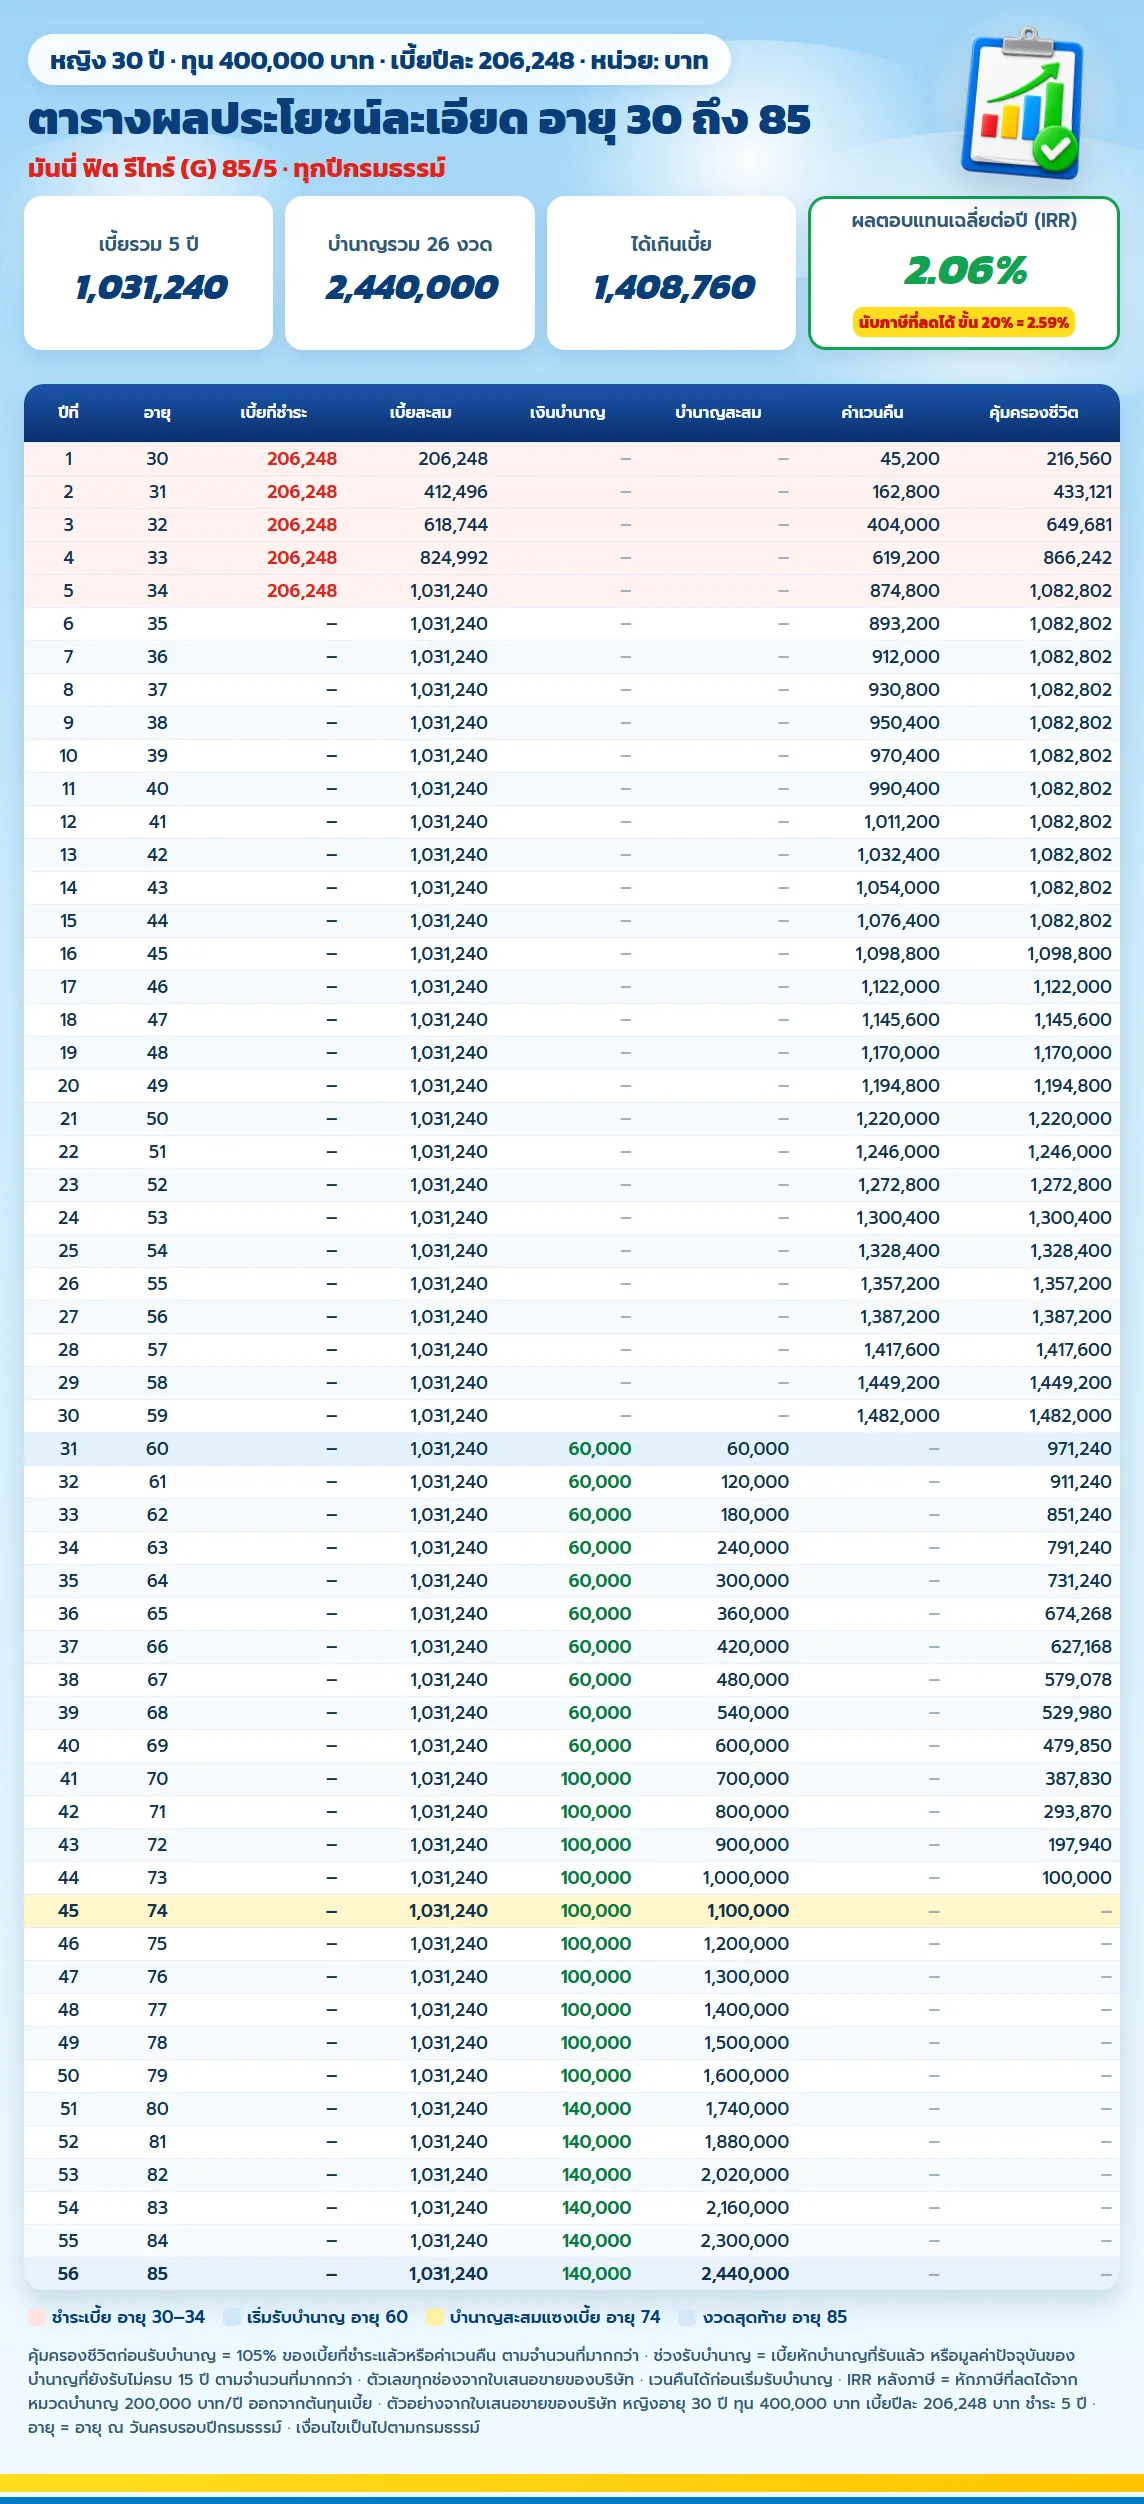
บำนาญสะสมแซงเบี้ยรวม 1,031,240 บาทหลังรับงวดอายุ 74 (สะสม 1,100,000 บาท) จากนั้นทุกงวดที่รับเพิ่มคือส่วนที่เกินจากเงินที่จ่ายไป หากรับครบถึงอายุ 85 ส่วนต่างของทางเลือกรายปีเท่ากับ 1,408,760 บาท
เมื่อนำจังหวะจ่ายเบี้ย 5 งวดเทียบกับบำนาญรายปีที่ได้ ผลตอบแทนเฉลี่ยของกรณีนี้ประมาณ 2.06% ต่อปี ตัวเลขนี้ใช้ประเมินกระแสเงินสดของกรณีตัวอย่าง ยังไม่รวมภาษีที่ประหยัดได้ และไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ
บำนาญสะสมกับเงินกรณีเสียชีวิต อายุที่ควรรู้
| อายุ | บำนาญปีนั้น | บำนาญสะสม | เสียชีวิตหลังรับงวด |
| 60 | 60,000 | 60,000 | 971,240 |
| 64 | 60,000 | 300,000 | 731,240 |
| 69 | 60,000 | 600,000 | 479,850 |
| 70 | 100,000 | 700,000 | 387,830 |
| 73 | 100,000 | 1,000,000 | 100,000 |
| 74 | 100,000 | 1,100,000 | ไม่มี |
| 79 | 100,000 | 1,600,000 | ไม่มี |
| 85 | 140,000 | 2,440,000 | ไม่มี |
ถ้าวันหนึ่งงานสะดุด ต้องใช้เงินก่อนอายุ 60
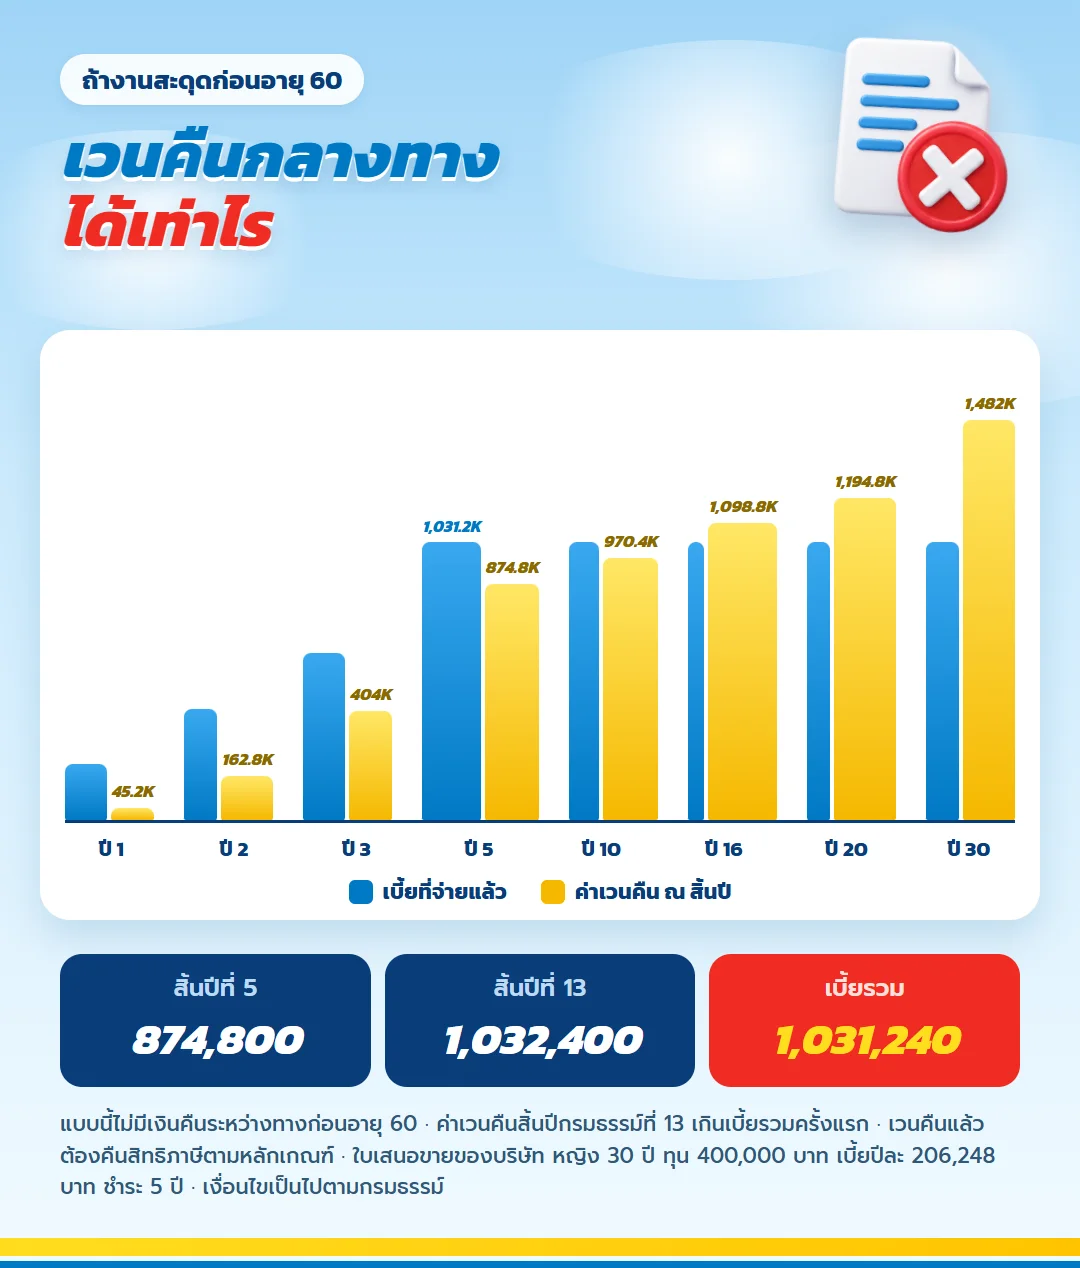
ช่วงรอบำนาญยังไม่มีเงินจ่ายออกจากแผนเป็นงวด หากจำเป็นต้องใช้เงินจริง ทางที่มีคือเวนคืนกรมธรรม์ ซึ่งช่วงต้นอาจได้น้อยกว่าเบี้ยที่จ่ายไป ดูได้จากตารางด้านล่าง
ค่าเวนคืนช่วงก่อนเกษียณ ปีที่ควรรู้
| สิ้นปี | อายุ | เบี้ยสะสม | ค่าเวนคืน |
| 1 | 30 | 206,248 | 45,200 |
| 2 | 31 | 412,496 | 162,800 |
| 3 | 32 | 618,744 | 404,000 |
| 5 | 34 | 1,031,240 | 874,800 |
| 10 | 39 | 1,031,240 | 970,400 |
| 20 | 49 | 1,031,240 | 1,194,800 |
| 30 | 59 | 1,031,240 | 1,482,000 |
สิ้นปีกรมธรรม์ที่ 5 จ่ายครบ 1,031,240 บาท แต่เงินค่าเวนคืนอยู่ที่ 874,800 บาท และขยับขึ้นเรื่อย ๆ จนเกินเบี้ยรวมในปีที่ 13 (1,032,400 บาท) การเวนคืนยังอาจกระทบสิทธิภาษีที่ใช้ไปแล้ว นี่คือเหตุผลที่เงินสำรองยามงานขาดช่วงต้องแยกออกจากเบี้ยตั้งแต่วันแรก
ระหว่างรอ ครอบครัวได้รับความคุ้มครองอย่างไร
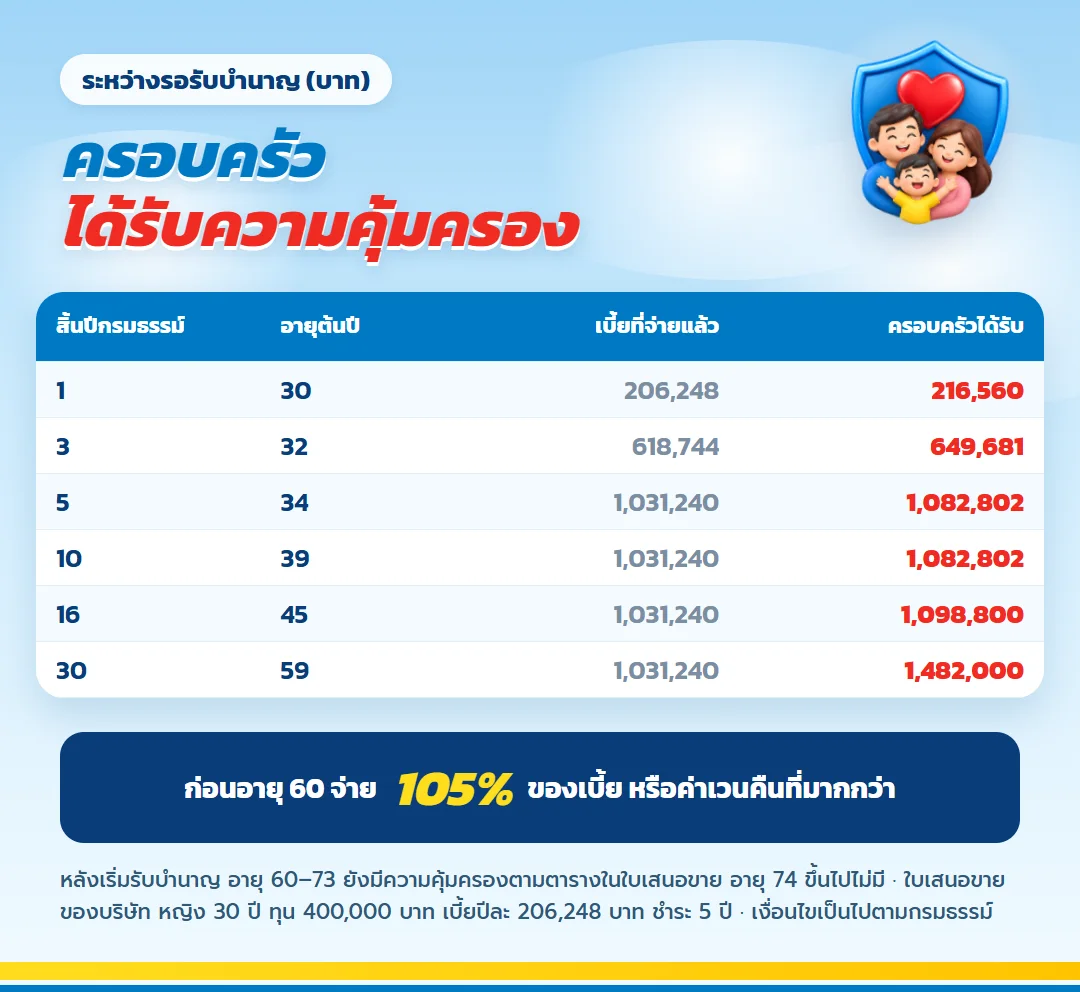
ก่อนวันครบรอบที่อายุ 60 หากเสียชีวิต บริษัทจ่าย 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระแล้ว หรือเงินค่าเวนคืน ณ วันที่เสียชีวิต แล้วแต่จำนวนใดสูงกว่า ตามเงื่อนไขกรมธรรม์
หลังเริ่มรับบำนาญแต่ยังไม่ครบ 15 ปี ครอบครัวได้รับตามเงื่อนไขผลประโยชน์เสียชีวิต ดังที่แสดงในคอลัมน์ขวาของตารางรายปี เช่น เสียชีวิตหลังรับงวดอายุ 60 ได้ 971,240 บาท ส่วนตั้งแต่อายุ 74 ตารางไม่มีเงินกรณีนี้แล้ว เพราะบำนาญที่รับรวมเกินเบี้ยแล้ว
สิทธิภาษีสำหรับเงินได้จากงานอิสระ
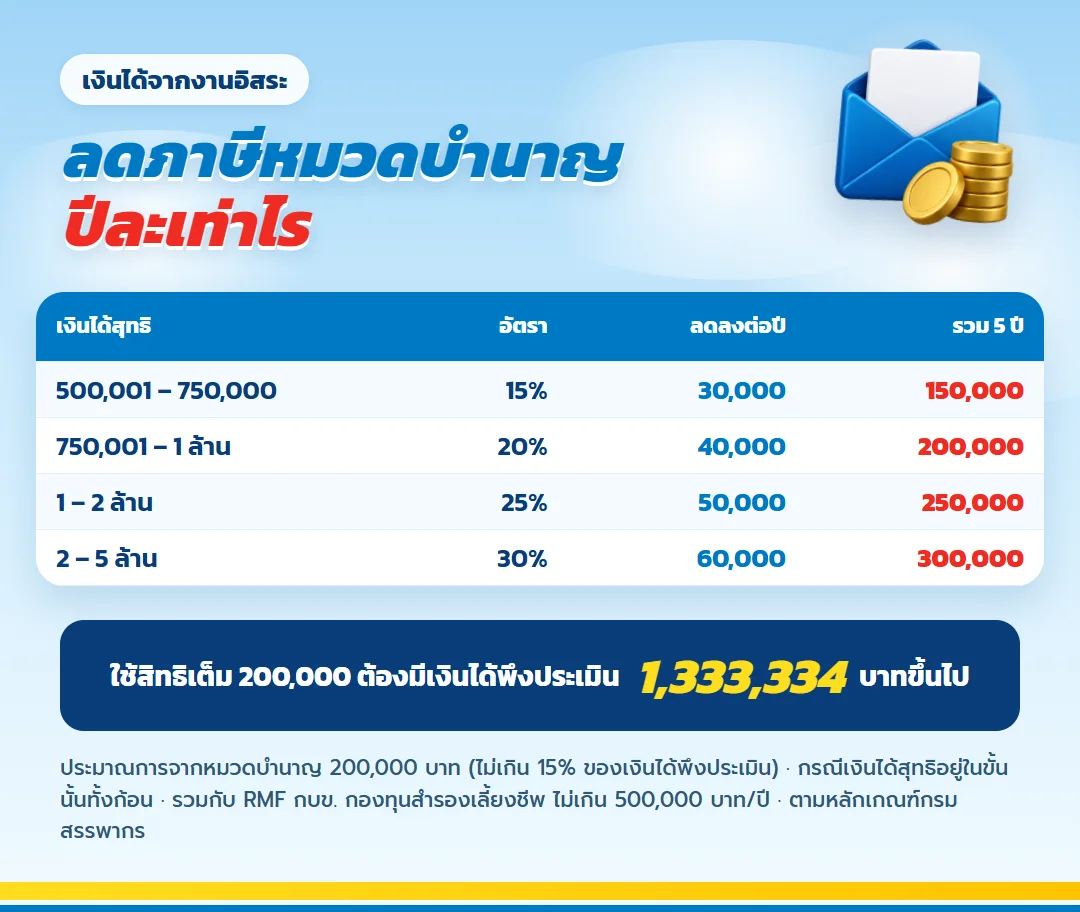
มันนี่ ฟิต รีไทร์ G 85/5 ใช้สิทธิลดหย่อนภาษีบำนาญได้ตามเกณฑ์ ในกรณีตัวอย่างเบี้ยที่ใช้สิทธิได้คือ 206,248 บาทต่อปี แต่จะหักได้จริงเท่าไรขึ้นกับเงินได้พึงประเมินของคุณในปีนั้นและสิทธิประกันชีวิตที่ใช้ไปแล้ว
กรมสรรพากรกำหนดสิทธิประกันชีวิตทั่วไปไม่เกิน 100,000 บาท และบำนาญส่วนเพิ่มไม่เกิน 15% ของเงินได้พึงประเมิน สูงสุด 200,000 บาท รวมกับการออมเพื่อเกษียณอื่นไม่เกิน 500,000 บาท ปีที่รายได้ลดลง เพดาน 15% จะลดตาม จึงอาจใช้สิทธิได้ไม่เต็มเหมือนปีที่งานดี
อ้างอิง สิทธิลดหย่อนประกันชีวิตและบำนาญ (กรมสรรพากร) และ ประกาศฯ ฉบับที่ 194 เรื่องเบี้ยประกันชีวิตแบบบำนาญ ตรวจข้อกำหนดของปีภาษีก่อนยื่นแบบทุกครั้ง
คำถามที่คนทำงานอิสระถามบ่อย
ไม่มีเงินเดือนประจำ สมัครได้ไหม?
อาชีพอิสระสมัครได้ตามหลักเกณฑ์รับประกันของบริษัท สิ่งที่ต้องดูคืองบที่จ่ายต่อเนื่องได้ครบ 5 ปี และข้อมูลอาชีพในใบสมัคร ซึ่งมีผลต่อการพิจารณา
ปีไหนงานน้อย จ่ายเบี้ยไม่ทันทำอย่างไร?
ติดต่อบริษัทก่อนครบกำหนดเพื่อขอทางเลือกตามกรมธรรม์ และดูตารางผลประโยชน์ที่จะเปลี่ยน อย่าหยุดจ่ายโดยเข้าใจว่าบำนาญเดิมยังอยู่ครบ การกันเงินเข้าบัญชีแยกทุกครั้งที่ได้ค่าจ้างช่วยลดความเสี่ยงนี้
จ่ายครบ 5 ปีแล้วรับบำนาญเลยไหม?
ไม่ใช่ บำนาญเริ่มที่วันครบรอบปีกรมธรรม์ที่อายุ 60 ช่วงระหว่างจ่ายครบถึงอายุ 60 เป็นช่วงรอ
ต้องตรวจสุขภาพไหม?
แบบนี้ไม่ต้องตรวจสุขภาพ แต่ยังต้องแถลงข้อมูลในใบสมัครตามความจริงและเป็นไปตามหลักเกณฑ์รับประกัน
ยอดบำนาญรวม 2.44 ล้านบาทได้แน่นอนไหม?
เป็นยอดกรณีมีชีวิตอยู่รับครบถึงอายุ 85 ของกรณีตัวอย่างทุน 400,000 บาท หากเสียชีวิตก่อนใช้เงื่อนไขผลประโยชน์เสียชีวิตแทน
ข้อกำหนดที่ต้องอ่านประกอบ
- ทุกตัวเลขมาจากใบเสนอขายหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท ไม่ใช่เบี้ยหรือผลประโยชน์ของผู้สมัครทุกคน
- บำนาญจ่ายเมื่อมีชีวิตอยู่ตามกำหนด ตั้งแต่งวดละ 5,000 บาทขึ้นไป และต้องพิสูจน์การมีชีวิตโดยรับค่าใช้จ่ายเอง
- IRR คิดจากกรณีตัวอย่าง ยังไม่รวมภาษีที่ลดได้และเงินเฟ้อ และไม่ใช่อัตราดอกเบี้ยของบริษัท
- ประกันไม่ใช่เงินฝาก ถ้าเวนคืนช่วงแรกอาจได้น้อยกว่าเบี้ยที่จ่ายและกระทบสิทธิภาษี
- ยกเลิกได้ภายใน 15 วันหลังได้รับกรมธรรม์ โดยหักค่าใช้จ่ายฉบับละ 500 บาท
- รายละเอียดความคุ้มครองและข้อยกเว้นฉบับเต็มอยู่ในกรมธรรม์ที่ออกจริง
เริ่มจากตัวเลขของคุณเอง
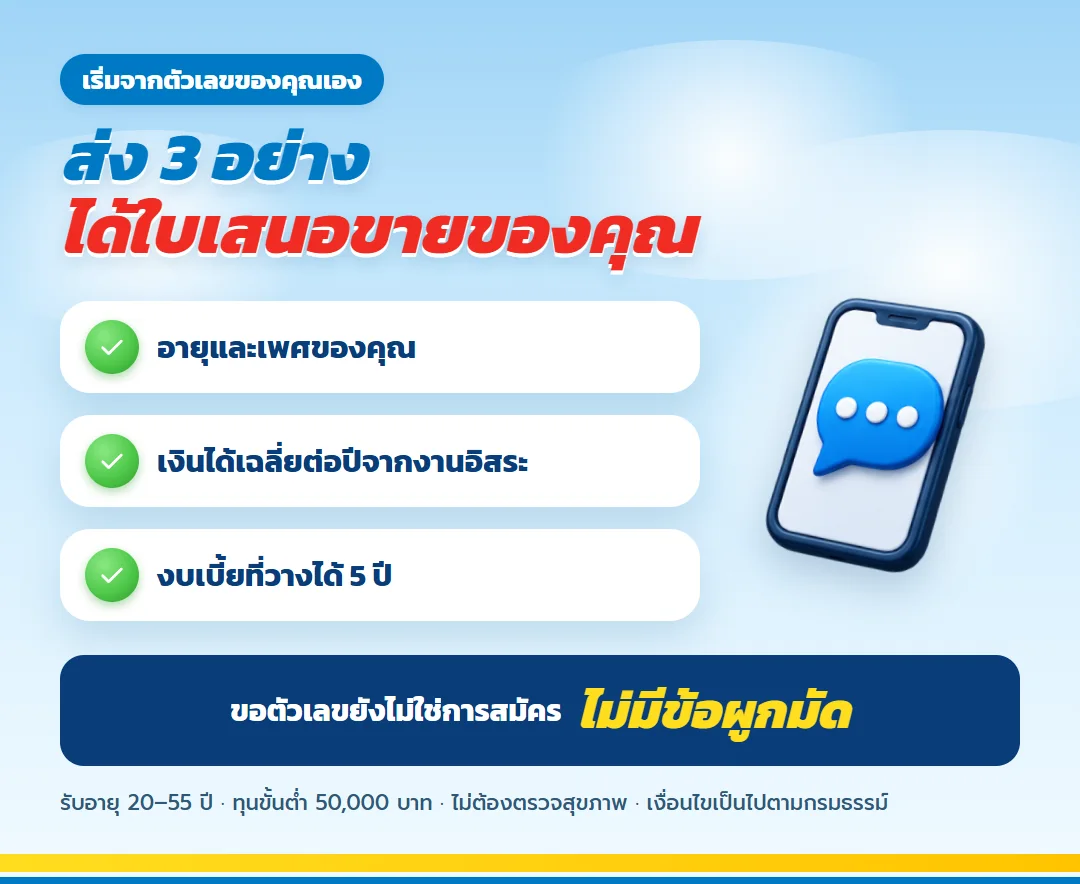
ส่งอายุ เพศ ลักษณะงาน และงบที่กันได้ต่อปี เพื่อรับใบเสนอขายและตารางบำนาญของคุณ แล้วดูว่าจังหวะจ่ายเบี้ย 5 ปีเข้ากับรายได้ของคุณหรือไม่ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
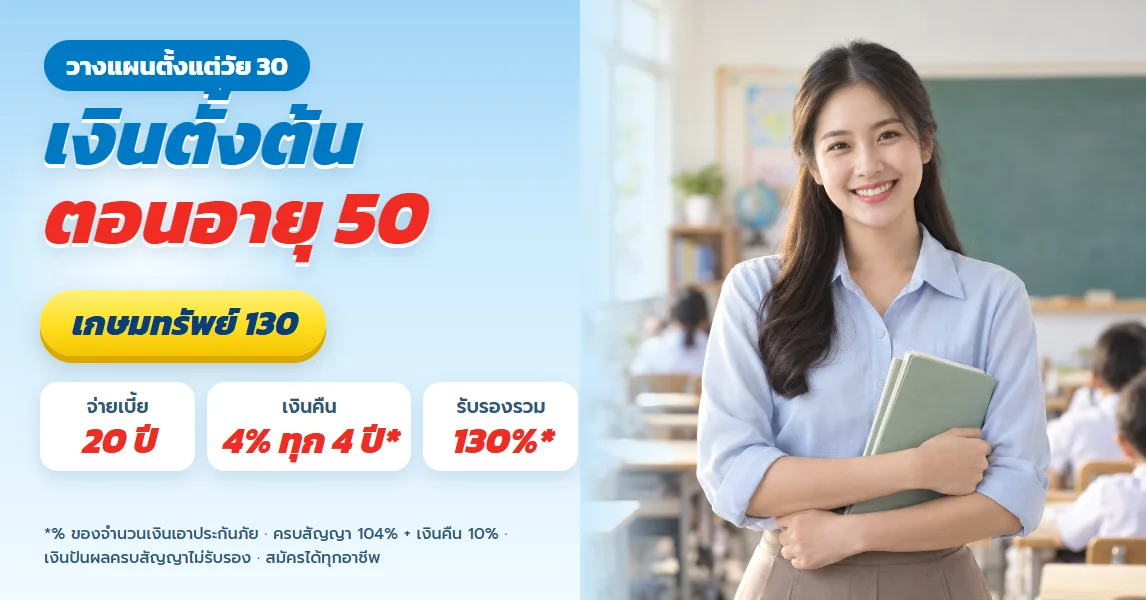
เกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียด
ธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียด
ธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียด
เกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียด
ธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียด
ทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียดธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียดเกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียดธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียดทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้