ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ ใช้เงินสดจากปีที่งานดี 5 ปี แล้วใช้สิทธิลดหย่อนต่อถึงปีที่ 20
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เป็นแผนลดหย่อนภาษีที่เข้ากับฟรีแลนซ์และคนทำอาชีพอิสระ เพราะแผนเงินต้น 5 ปีใช้เงินสดจริงเฉพาะ 5 ปีแรก หลังจากนั้นถอนมูลค่าบัญชีกรมธรรม์มาชำระเบี้ยหลัก สิทธิลดหย่อนภาษีจึงเดินต่อได้ถึงปีที่ 20 ปีไหนงานน้อยก็ไม่ต้องหาเงินสดมาจ่ายเบี้ย
คนทำงานอิสระไม่มีกองทุนสำรองเลี้ยงชีพจากนายจ้าง และรายได้บางปีพุ่ง บางปีเงียบ การเลือกแผนที่ต้องจ่ายเงินสดยาว 20 ปีจึงเสี่ยงสะดุดกลางทาง บทความนี้เล่าแผนจากมุมรายได้ที่ไม่สม่ำเสมอ ตัวเลขทั้งหมดมาจากตัวอย่างการคำนวณผลประโยชน์ของบริษัท ผู้หญิงอายุ 30 ปี ทุนประกัน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท อัตราผลตอบแทนคาดหวัง 2.50% ต่อปี ซึ่งไม่ใช่ตัวเลขที่รับรอง บริษัทรับรองขั้นต่ำ 1% ต่อปี
ทำไม ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 จึงตอบโจทย์รายได้ที่ไม่แน่นอน
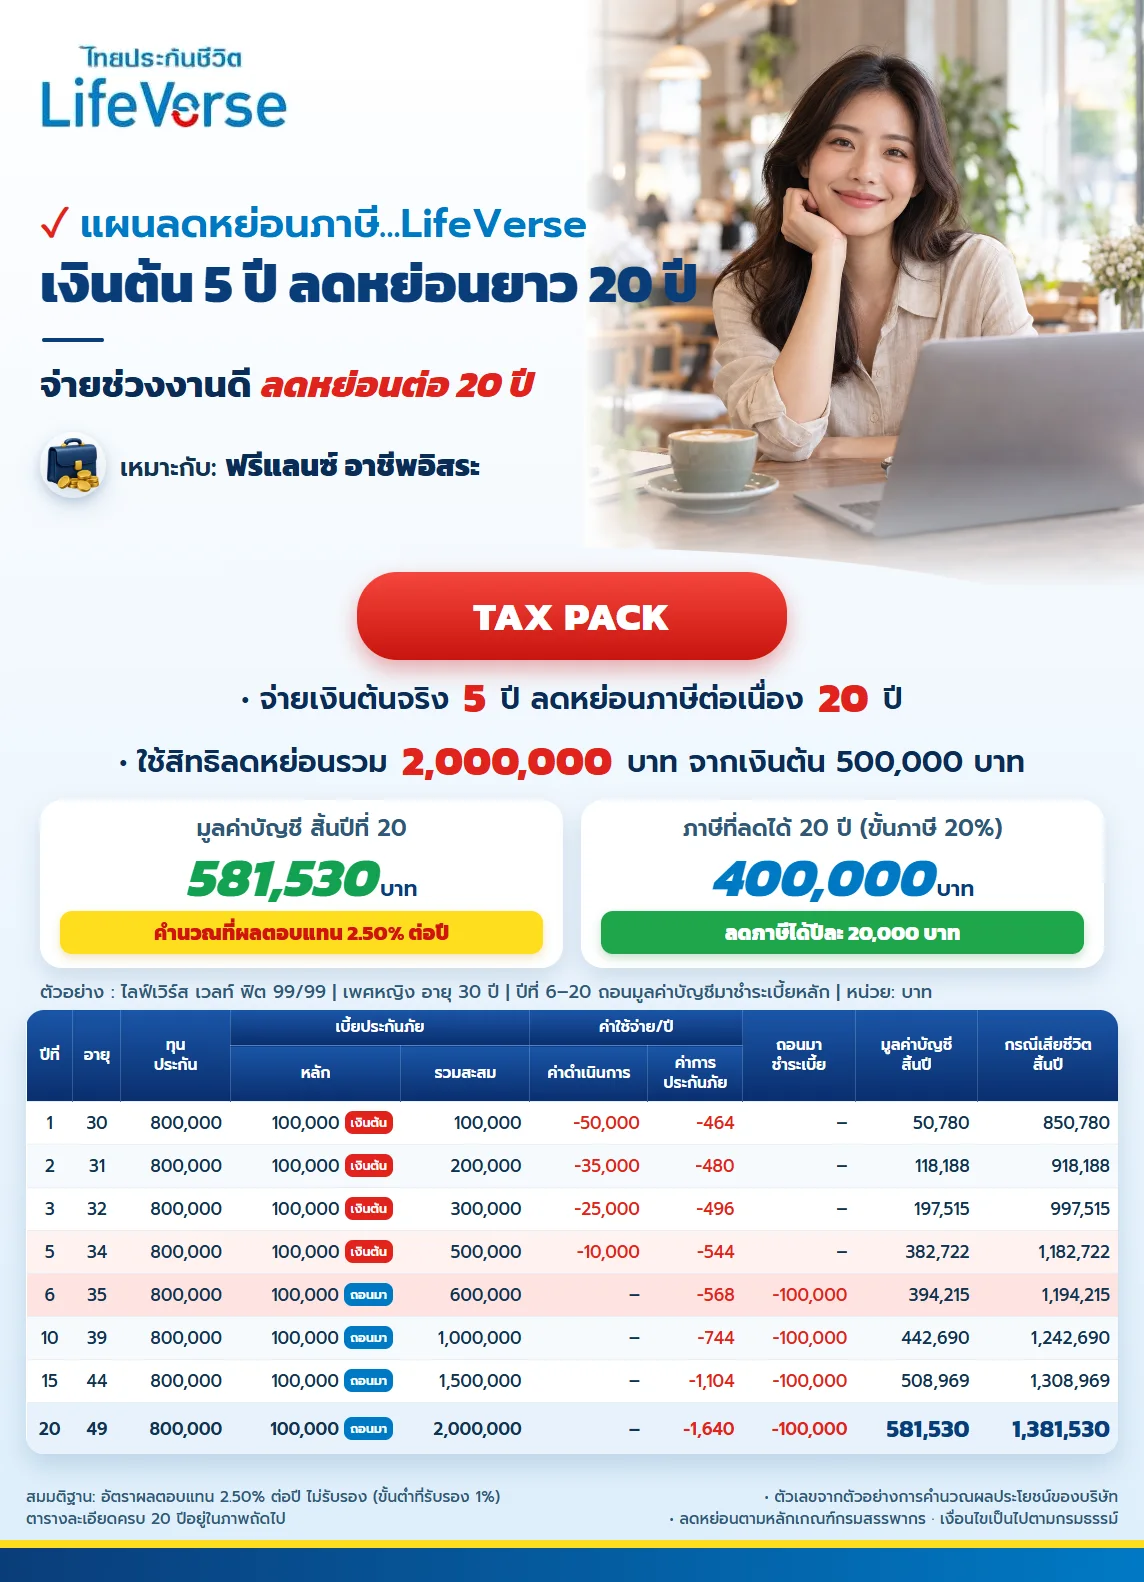
ฟรีแลนซ์ใช้สิทธิลดหย่อนเบี้ยประกันชีวิตได้เหมือนพนักงานประจำ ไม่เกิน 100,000 บาทต่อปี ปัญหาคือรายได้ไม่เท่ากันทุกปี ถ้าเลือกแบบที่ต้องจ่ายเงินสดทุกปีตลอดสัญญา ปีที่งานน้อยจะกลายเป็นภาระทันที
แผนเงินต้น 5 ปีแยกช่วงชัด ช่วงแรกใช้เงินจากปีที่งานดี ช่วงหลังใช้เงินที่สะสมในบัญชีกรมธรรม์เอง
| ช่วง | อายุในตัวอย่าง | เงินที่ใช้ชำระเบี้ย | สิทธิลดหย่อนต่อปี |
| ปีที่ 1–5 | 30–34 | เงินสดจริง ปีละ 100,000 | 100,000 |
| ปีที่ 6–20 | 35–49 | ถอนเงินสดแบบประจำจากบัญชี ปีละ 100,000 | 100,000 |
เงินสดที่ต้องเตรียมจริงจึงจบที่ 500,000 บาท ส่วนอีก 1,500,000 บาทเป็นเงินที่ถอนจากบัญชีมาชำระ รวมเป็นเบี้ยที่ใช้สิทธิลดหย่อนภาษี 2,000,000 บาทตลอด 20 ปี
แผนภาพผลประโยชน์ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99
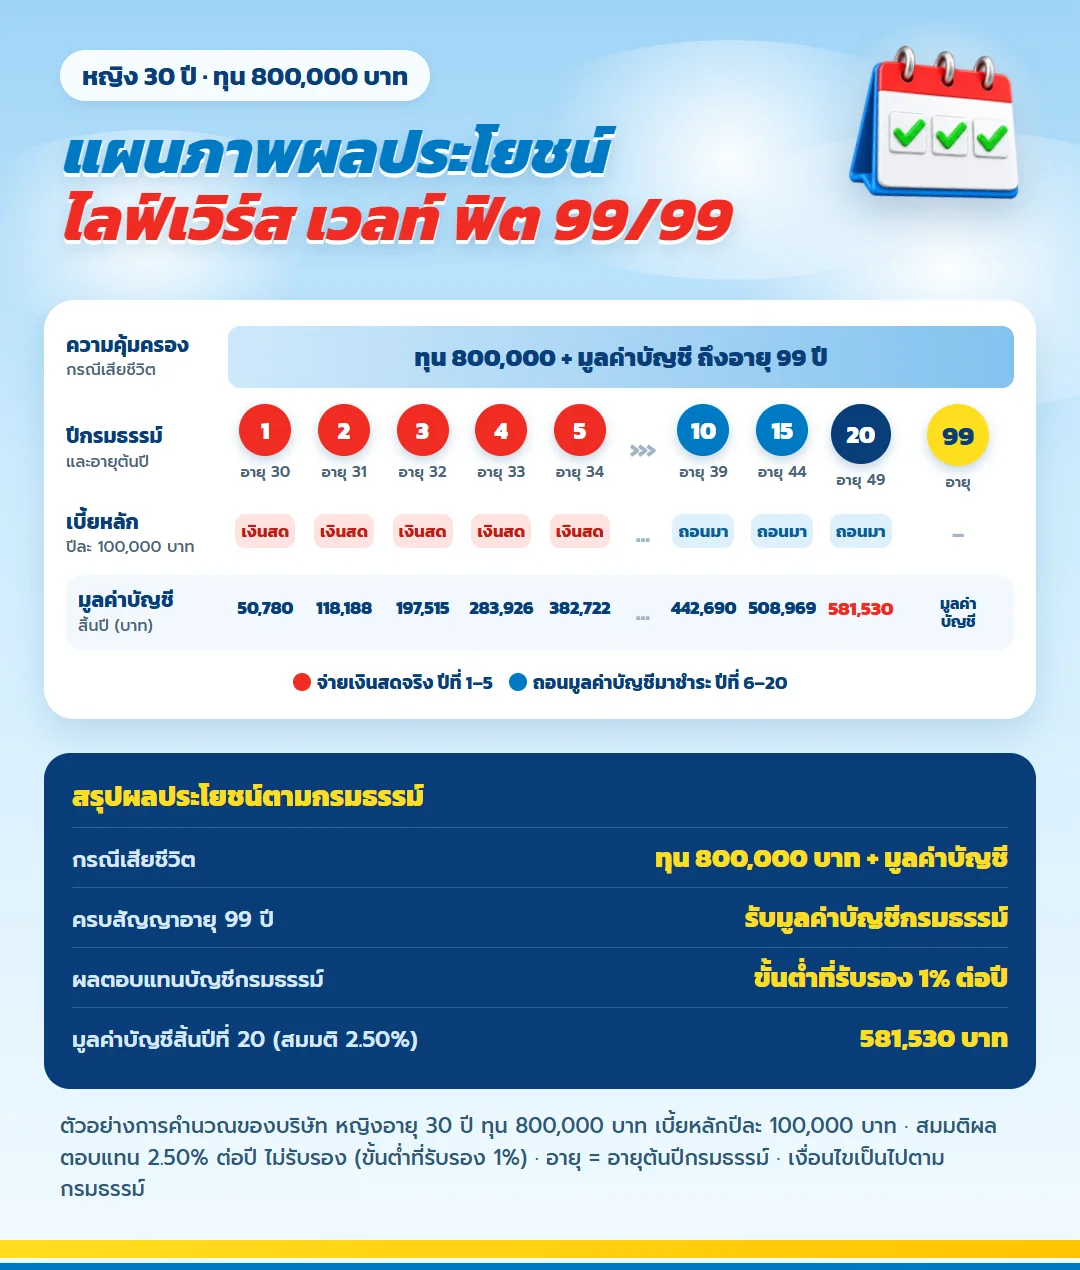
แบบนี้แบ่งเงินเป็นสองส่วน คือทุนประกันที่คุ้มครองชีวิต กับบัญชีกรมธรรม์ที่เบี้ยเข้าไปสะสมและได้ผลตอบแทนทุกปี ถ้าเสียชีวิต ผู้รับประโยชน์ได้ทุนประกันบวกมูลค่าบัญชี ณ ขณะนั้น ถ้าอยู่ครบสัญญาอายุ 99 ปี รับมูลค่าบัญชีกรมธรรม์
| ผลประโยชน์ | ในตัวอย่าง |
| กรณีเสียชีวิต | ทุน 800,000 บาท บวกมูลค่าบัญชีกรมธรรม์ |
| ครบสัญญาอายุ 99 ปี | รับมูลค่าบัญชีกรมธรรม์ |
| ผลตอบแทนขั้นต่ำ | รับรอง 1% ต่อปี |
| รับประกันอายุ | 0 ถึง 80 ปี |
ปีที่งานดี เติมเบี้ยส่วนออมเพิ่มเติมได้
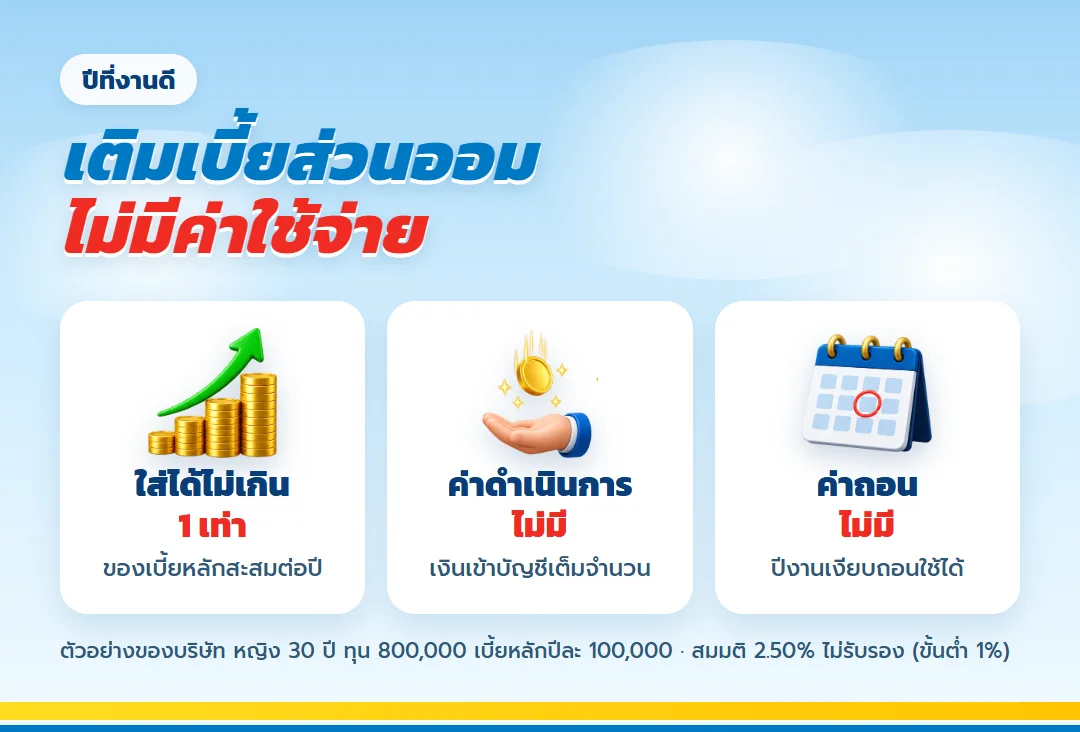
ปีที่รับงานได้มากกว่าปกติ เงินส่วนเกินไม่ต้องรีบใช้ วางไว้เป็นเบี้ยส่วนออมเพิ่มเติมได้ ไม่เกิน 1 เท่าของเบี้ยหลักสะสมในแต่ละปีกรมธรรม์ เบี้ยส่วนออมไม่มีค่าใช้จ่ายในการดำเนินการและไม่มีค่าใช้จ่ายในการถอน ถอนออกมาใช้ปีที่งานเงียบได้คล่องกว่าเบี้ยหลัก
ข้อที่ต้องเข้าใจ เบี้ยหลักปีละ 100,000 บาทใช้สิทธิลดหย่อนเต็มเพดานแล้ว เบี้ยส่วนออมจึงเป็นเงินเก็บสำรอง ไม่ได้ทำให้สิทธิลดหย่อนเพิ่มขึ้น
ปีที่งานน้อย หยุดพักชำระได้ แต่ต้องรู้ผลที่ตามมา
กรมธรรม์ให้หยุดพักชำระเบี้ยหลักได้ ความคุ้มครองยังอยู่ตราบที่มูลค่าบัญชีพอหักค่าการประกันภัย แต่ปีที่ไม่ได้ชำระเบี้ยก็ไม่มีเบี้ยไปใช้สิทธิลดหย่อน
ช่วงปีที่ 1–5 เป็นช่วงที่ต้องใช้เงินสดจริง จึงควรตั้งเบี้ยหลักในระดับที่มั่นใจว่าจ่ายครบ 5 ปีแม้ปีที่งานน้อย ส่วนช่วงปีที่ 6–20 เบี้ยมาจากการถอนมูลค่าบัญชีอยู่แล้ว รายได้ปีนั้นจะมากหรือน้อยก็ไม่กระทบแผน
ลดหย่อนภาษีได้เท่าไหร่ ตามขั้นภาษีของฟรีแลนซ์
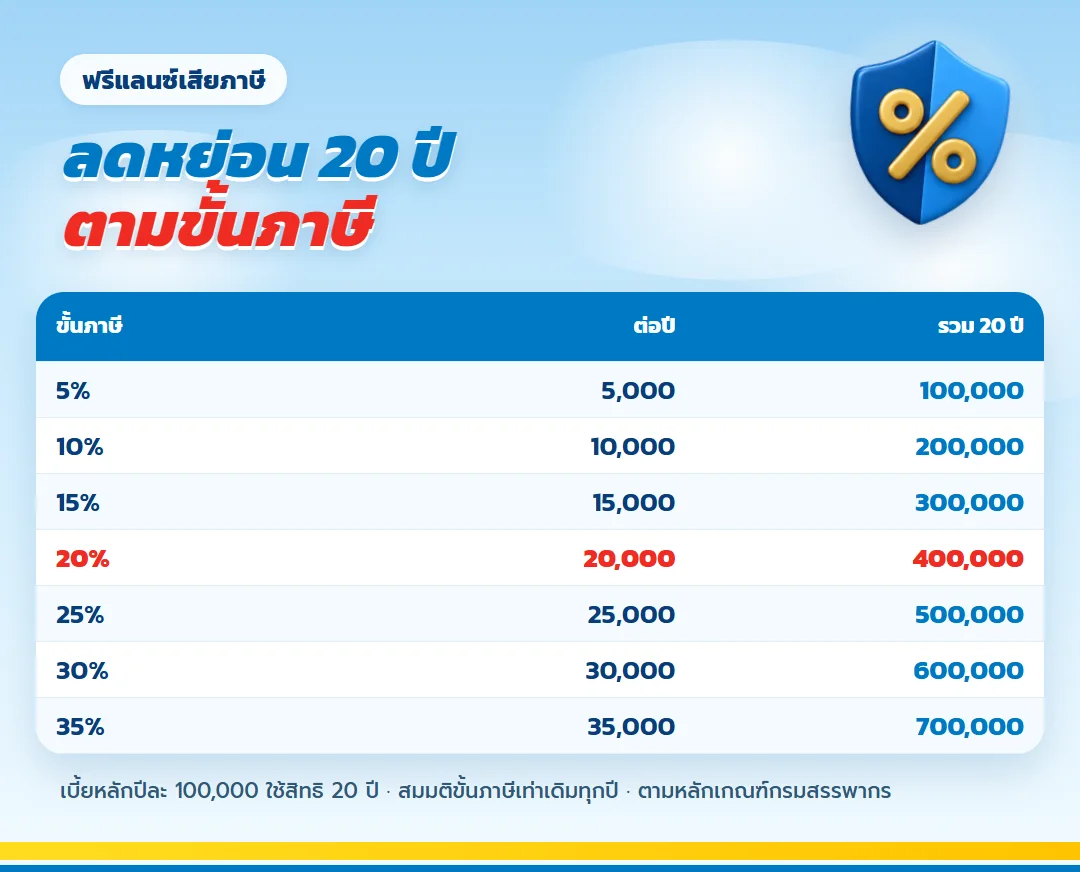
ภาษีที่ลดได้ต่อปีคิดจากเบี้ย 100,000 บาทคูณขั้นภาษีบนสุดของปีนั้น ฟรีแลนซ์ที่ปีนี้รายได้สูงจะเห็นภาษีที่ลดได้มากขึ้นตาม
| ขั้นภาษี | ลดได้ต่อปี | รวม 20 ปี |
| 5% | 5,000 | 100,000 |
| 10% | 10,000 | 200,000 |
| 15% | 15,000 | 300,000 |
| 20% | 20,000 | 400,000 |
| 25% | 25,000 | 500,000 |
| 30% | 30,000 | 600,000 |
| 35% | 35,000 | 700,000 |
ตารางนี้สมมติว่าขั้นภาษีเท่าเดิมทุกปี ซึ่งฟรีแลนซ์ส่วนใหญ่ขั้นภาษีขยับขึ้นลงตามงาน ยอดจริงจึงขึ้นกับรายได้แต่ละปี หลักเกณฑ์สิทธิลดหย่อนดูได้ที่กรมสรรพากร
มูลค่าบัญชีกรมธรรม์ระหว่างทาง
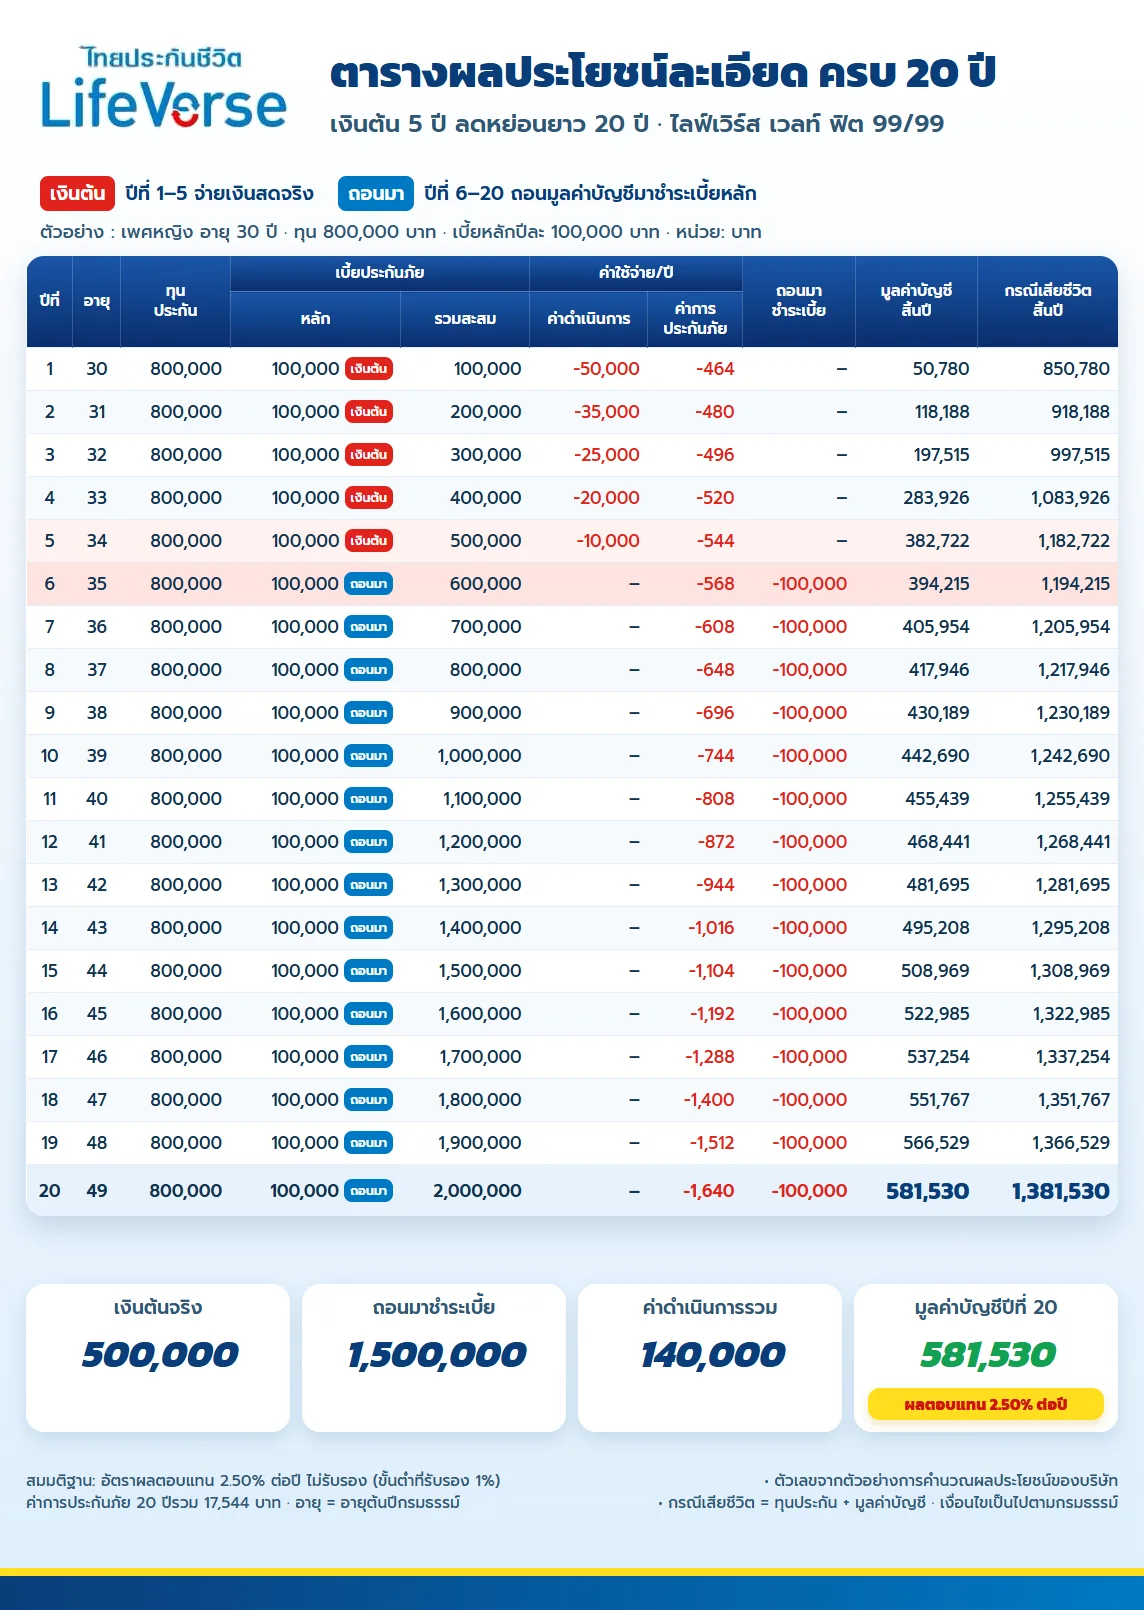
ตารางนี้ตัดมาจากตัวอย่างของบริษัท มูลค่าบัญชีโตช้าใน 5 ปีแรกเพราะมีค่าใช้จ่ายในการดำเนินการ แล้วยังโตต่อในช่วงที่ถอนมาชำระเบี้ย
| ปีกรมธรรม์ | อายุ | มูลค่าบัญชี (บาท) | กรณีเสียชีวิต (บาท) |
| ปีที่ 1 | 30 | 50,780 | 850,780 |
| ปีที่ 5 | 34 | 382,722 | 1,182,722 |
| ปีที่ 6 | 35 | 394,215 | 1,194,215 |
| ปีที่ 10 | 39 | 442,690 | 1,242,690 |
| ปีที่ 15 | 44 | 508,969 | 1,308,969 |
| ปีที่ 20 | 49 | 581,530 | 1,381,530 |
สิ้นปีที่ 20 มูลค่าบัญชีอยู่ที่ 581,530 บาท มากกว่าเงินสดที่จ่ายจริง 81,530 บาท ตามสมมติฐาน 2.50% ต่อปี ถ้าผลตอบแทนจริงต่ำกว่านี้ มูลค่าบัญชีจะน้อยกว่าในตาราง
ค่าใช้จ่ายที่ควรรู้ก่อนเริ่ม
- ค่าใช้จ่ายในการดำเนินการของเบี้ยหลัก ปีที่ 1–5 คือ 50% 35% 25% 20% และ 10% ในตัวอย่างรวม 140,000 บาท ตั้งแต่ปีที่ 6 เป็น 0%
- ค่าใช้จ่ายในการถอนมูลค่าบัญชีของเบี้ยหลัก ปีที่ 1–4 คือ 70% 50% 30% และ 10% ตั้งแต่ปีที่ 5 เป็น 0% แผนนี้จึงเริ่มถอนปีที่ 6
- ค่าการประกันภัยหักจากบัญชีทุกปีตามอายุ ในตัวอย่างปีแรก 464 บาท ปีที่ 20 อยู่ที่ 1,640 บาท รวม 20 ปี 17,544 บาท
- ไม่มีค่ารักษากรมธรรม์
ฟรีแลนซ์แบบไหนเหมาะกับแผนนี้
- เสียภาษีทุกปี และยังใช้สิทธิลดหย่อนเบี้ยประกันชีวิตไม่เต็ม 100,000 บาท
- มีเงินจากปีที่งานดีพอจ่ายเบี้ยหลักต่อเนื่อง 5 ปี
- ไม่อยากผูกรายจ่ายเงินสดยาว 20 ปี
- อยากได้ความคุ้มครองชีวิตถึงอายุ 99 ปีไปพร้อมกัน
- เข้าใจว่าผลตอบแทนส่วนที่เกิน 1% ไม่รับรอง
คำถามที่พบบ่อย
ฟรีแลนซ์ลดหย่อนเบี้ยประกันชีวิตได้เหมือนพนักงานไหม?
ได้ สิทธิลดหย่อนเบี้ยประกันชีวิตเป็นของผู้มีเงินได้ทุกคน ไม่เกิน 100,000 บาทต่อปี รวมทุกกรมธรรม์
ปีที่ 6–20 ต้องจ่ายเงินสดเพิ่มไหม?
ตามตัวอย่างของบริษัทไม่ต้อง ถอนเงินสดแบบประจำจากบัญชีปีละ 100,000 บาทมาชำระเบี้ยหลัก แต่ควรทบทวนมูลค่าบัญชีกับตัวแทนทุกปี
ถ้าเสียชีวิตระหว่างแผน ครอบครัวได้เท่าไหร่?
ได้ทุนประกันบวกมูลค่าบัญชี ในตัวอย่างสิ้นปีที่ 5 คือ 1,182,722 บาท สิ้นปีที่ 20 คือ 1,381,530 บาท
เติมเงินปีที่งานดีควรใส่ส่วนไหน?
ใส่เป็นเบี้ยส่วนออมเพิ่มเติม เพราะไม่มีค่าดำเนินการและค่าถอน ส่วนเบี้ยหลักถ้าเพิ่มกลางทาง ส่วนที่เพิ่มจะเริ่มนับค่าใช้จ่ายใหม่
ข้อควรทราบ
- ผลตอบแทนบัญชีกรมธรรม์รับรองขั้นต่ำ 1% ต่อปี ตัวเลขที่สูงกว่านั้นเป็นสมมติฐาน
- การถอนมูลค่าบัญชีทำให้มูลค่าบัญชีและผลประโยชน์กรณีเสียชีวิตลดลงตามจำนวนที่ถอน
- ค่าการประกันภัยเพิ่มขึ้นตามอายุ
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์กรมสรรพากร
- ตัวเลขจริงดูจากใบเสนอขายตามอายุและเพศของคุณ
ขอตัวเลขตามรายได้ของคุณ
ส่งอายุ เพศ รายได้โดยประมาณของปีนี้ และสิทธิลดหย่อนเบี้ยประกันชีวิตที่ใช้ไปแล้ว จะได้ตารางมูลค่าบัญชีรายปีทั้งกรณีผลตอบแทนต่ำและกรณีที่คาดหวัง ชำระเบี้ยรายปีงวดแรกภายในปีนี้ใช้สิทธิลดหย่อนได้ปีนี้
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
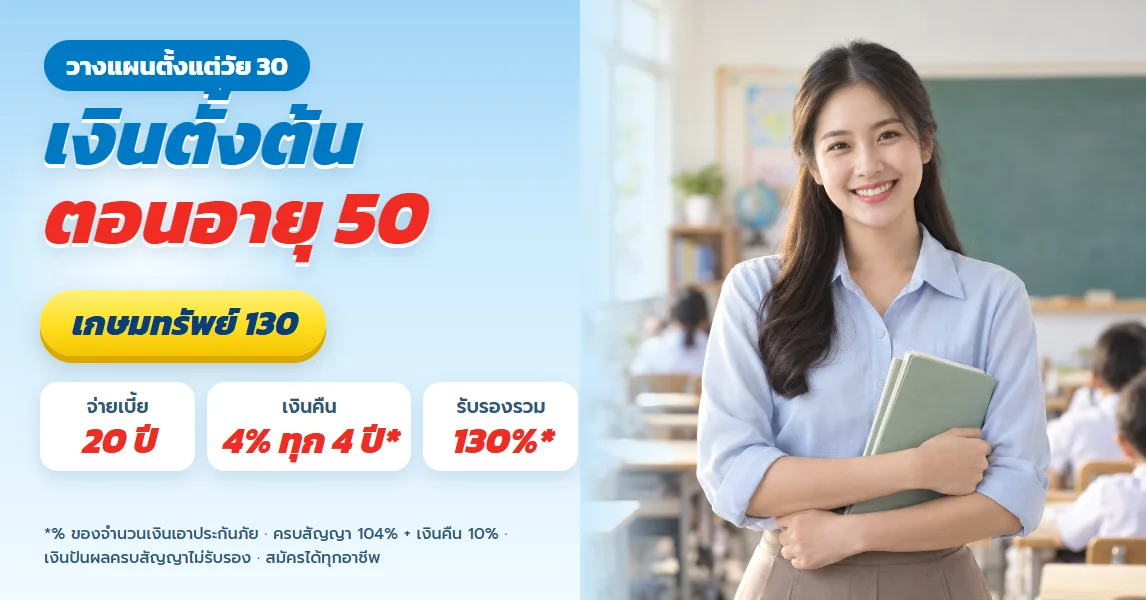
เกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียด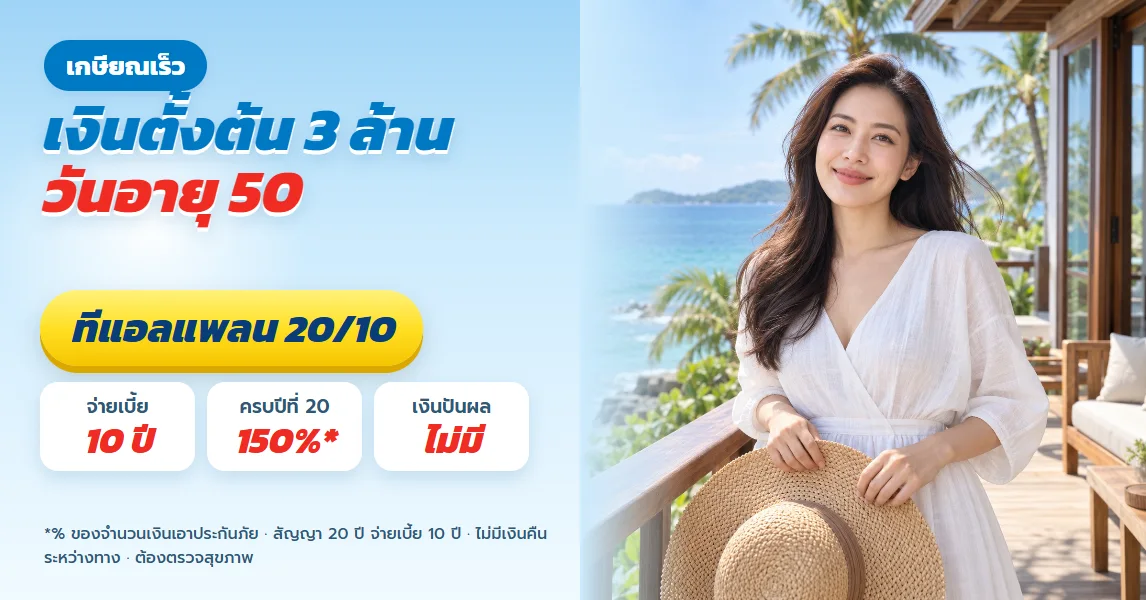
ทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียด
ธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียด
ธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียด
ธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียด
เกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนโสดวัย 30 เตรียมเงินก้อนดูแลตัวเองตอนอายุ 60
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียดทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียดธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียดธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียดเกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนโสดวัย 30 เตรียมเงินก้อนดูแลตัวเองตอนอายุ 60
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้