มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับพ่อแม่ลูกเล็ก เตรียมเงินก้อนก่อนลูกเข้ามหาวิทยาลัย
คู่มือ มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับพ่อแม่ลูกเล็กที่เตรียมเงินก้อนก่อนลูกเข้ามหาวิทยาลัย วางจังหวะเบี้ยคู่อายุลูก ใช้เงินคืนระหว่างทาง และอ่านปันผลที่ไม่รับรอง
มันนี่ ฟิต เวลท์ตี้ 15/5 สำหรับพ่อแม่ลูกเล็กที่เตรียมเงินก้อนก่อนลูกเข้ามหาวิทยาลัย วางจังหวะเบี้ยคู่อายุลูก ใช้เงินคืนระหว่างทาง และอ่านปันผลที่ไม่รับรอง บทความนี้ตอบเรื่องเก็บเงินให้ลูก ประกันออมทรัพย์, ประกันออมทรัพย์ ลูกเล็ก, มันนี่ ฟิต เวลท์ตี้ 15/5 เงินคืน และมันนี่ ฟิต เวลท์ตี้ 15/5 ครบกำหนด
วันที่ลูกเกิด พ่อแม่หลายคนเริ่มคิดตัวเลขในหัวทันทีว่าอีกสิบกว่าปีข้างหน้า วันที่ลูกจะเข้ามหาวิทยาลัยหรือเริ่มต้นชีวิตของตัวเอง จะมีเงินก้อนให้เขาเท่าไร คำถามนี้ไม่ได้ตอบยากเพราะไม่มีเงิน แต่ตอบยากเพราะช่วงลูกเล็กเป็นช่วงที่รายจ่ายใหม่โผล่มาทุกเดือน และเงินที่ตั้งใจเก็บให้ลูกมักถูกดึงไปใช้ก่อนเสมอ
บทความนี้มองแผน มันนี่ ฟิต เวลท์ตี้ 15/5 จากมุมพ่อแม่ลูกเล็กที่อยากสร้างเงินก้อนก้อนหนึ่งให้พร้อมในอีกราว 15 ปี โดยจ่ายเบี้ยให้จบในช่วง 5 ปีแรกที่ยังพอจัดการได้ แล้วปล่อยให้สัญญาเดินต่อจนครบกำหนด ระหว่างทางมีเงินคืนตามสัญญาทุกปี และมีความคุ้มครองชีวิตของพ่อหรือแม่ที่เป็นผู้เอาประกัน
ตัวเลขทั้งหมดมาจากใบเสนอขายของคุณแม่อายุ 30 ปี ทุน 100,000 บาท ข่าวดีคือแบบนี้คิดเบี้ยแค่สองช่วงอายุ คนอายุ 1 เดือนถึง 50 ปีจ่ายเท่ากันที่ 98,500 บาทต่อทุนแสน ชายหญิงเท่ากัน คุณพ่อวัย 40 จึงใช้ตัวเลขชุดนี้ได้ตรงตัว ส่วนคนอายุ 51 ถึง 70 ปีขยับเป็น 99,000 บาท
ทำไมเงินเก็บให้ลูกมักไปไม่ถึงวันที่ตั้งใจ
ปัญหาส่วนใหญ่ไม่ได้อยู่ที่ความตั้งใจ พ่อแม่เกือบทุกคนตั้งใจเก็บ แต่ปีแรกของลูกมีค่านม ค่าหมอ ค่าคนดูแล ปีถัดมามีค่าเนอสเซอรี่ ค่ารถรับส่ง และค่ากิจกรรมที่ไม่เคยอยู่ในงบ เงินที่เก็บไว้ในบัญชีธรรมดาจึงถูกถอนไปอุดช่องเหล่านี้ทีละนิด จนวันที่ต้องใช้เงินก้อนจริงเหลือน้อยกว่าที่คิดไว้มาก
อีกปัญหาคือการผูกเป้าหมายระยะยาวไว้กับวินัยของตัวเองทุกเดือน ถ้าเดือนไหนเหนื่อยหรือมีเรื่องด่วน การ "ข้ามไปก่อน" เกิดขึ้นง่ายมาก เครื่องมือที่ช่วยได้จึงควรมีจังหวะจ่ายที่ชัด มีวันสิ้นสุดการจ่ายที่มองเห็น และทำให้เงินปลายทางไม่ถูกแตะระหว่างทางโดยไม่ตั้งใจ
ขณะเดียวกันพ่อแม่ก็ไม่ควรล็อกเงินทั้งหมดไว้กับลูก เพราะช่วงที่ลูกยังเล็กคือช่วงที่ครอบครัวต้องมีเงินสำรองมากที่สุด ถ้าเงินสำรองไม่พอแล้วต้องเลิกแผนกลางทาง เงินที่ได้คืนอาจน้อยกว่าที่จ่ายไป
จังหวะของแผนนี้เมื่อวางคู่กับอายุลูก
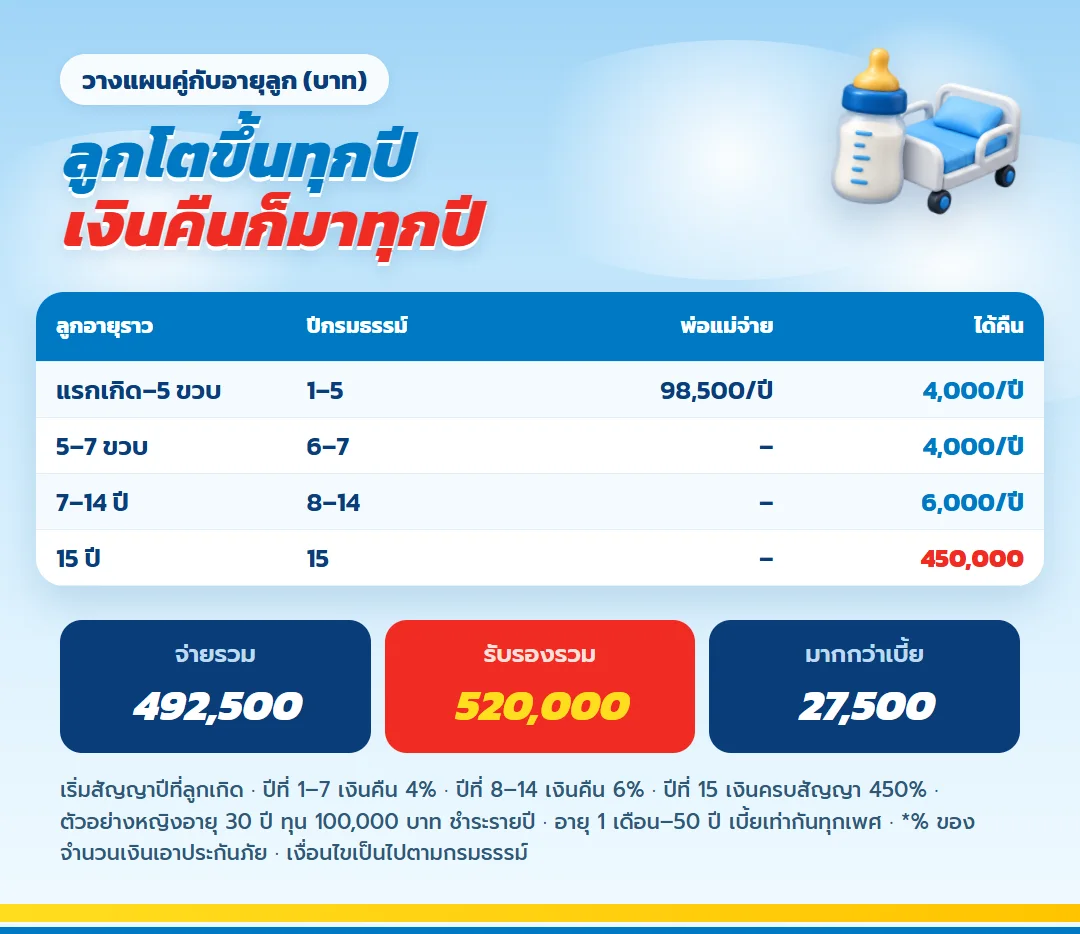
มันนี่ ฟิต เวลท์ตี้ 15/5 ชำระเบี้ย 5 ปี และคุ้มครอง 15 ปี ถ้าเริ่มทำในปีที่ลูกเกิด ช่วงจ่ายเบี้ยจะจบราวตอนลูกเข้าอนุบาล และสัญญาครบกำหนดราวตอนลูกเรียนมัธยมปลาย ซึ่งเป็นช่วงที่หลายครอบครัวเริ่มต้องเตรียมเงินค่าเรียนพิเศษ ค่าสอบ และค่าเข้ามหาวิทยาลัย
ผลประโยชน์ตามสัญญาเดินเป็นช่วงดังนี้
- ปีกรมธรรม์ที่ 1 ถึง 7 รับเงินคืนรับรองปีละ 4% ของทุน
- ปีกรมธรรม์ที่ 8 ถึง 14 รับเงินคืนรับรองปีละ 6% ของทุน เงินคืนเพิ่มขึ้นในช่วงที่ลูกเข้าเรียนชั้นประถมและมัธยม
- เมื่อครบกำหนดสัญญา รับเงินครบกำหนดรับรอง 450% ของทุน
- มีเงินปันผลระหว่างสัญญาและเมื่อครบกำหนด ซึ่งเป็นส่วนที่ไม่รับรองการจ่าย
- ความคุ้มครองชีวิตเพิ่มจาก 100% ไปถึง 500% ของทุนตามปีกรมธรรม์
การมองแผนคู่กับอายุลูกช่วยให้ตั้งคำถามได้ตรงขึ้น เช่น เงินคืนช่วงแรกจะเอาไปใช้กับอะไร เงินคืนช่วงหลังที่สูงขึ้นจะช่วยค่าเรียนส่วนไหน และเงินก้อนตอนครบกำหนดจะเป็นทุนสำหรับอะไร ถ้าตอบได้ทั้งสามข้อ แผนจะมีหน้าที่ชัดและเลิกกลางทางยากขึ้น
แผนภาพ 15 ปี ตั้งแต่ลูกแรกเกิดจนถึงวันรับเงินก้อน
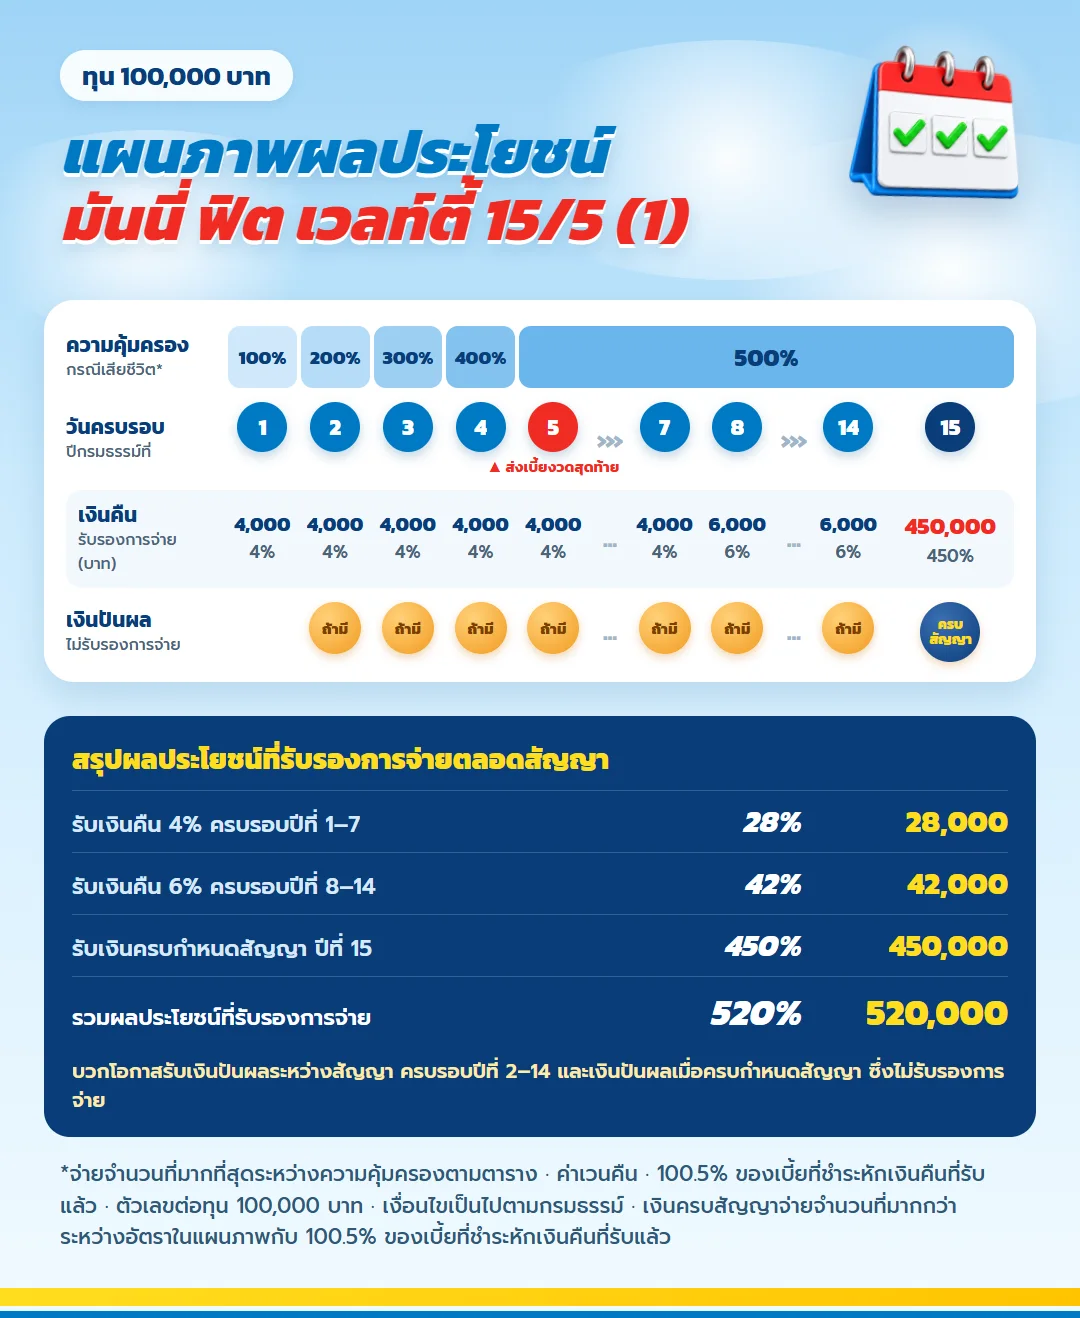
ภาพนี้วางทั้ง 15 ปีไว้ในแผ่นเดียว ถ้าเริ่มปีที่ลูกเกิด วงกลมวงที่ 5 สีแดงคือปีที่ลูกราว 5 ขวบและเป็นงวดเบี้ยสุดท้าย แถบด้านบนคือเงินที่ครอบครัวได้ถ้าพ่อหรือแม่จากไป ส่วนเหรียญสีส้มคือปีที่มีโอกาสได้เงินปันผล
| เงินที่ลูกได้แน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีละ 4% ช่วงลูกแรกเกิดถึงราว 7 ขวบ (ปีที่ 1–7) | 28% | 28,000 |
| เงินคืนปีละ 6% ช่วงลูกวัยเรียน (ปีที่ 8–14) | 42% | 42,000 |
| เงินก้อนปีที่ 15 | 450% | 450,000 |
| รวมส่วนที่รับรองให้ลูก | 520% | 520,000 |
ตัวเลขในตารางคือส่วนที่กรมธรรม์รับรองการจ่าย ส่วนเงินปันผลระหว่างสัญญาและตอนครบสัญญาเป็นส่วนเพิ่มที่บริษัทไม่รับรอง พ่อแม่จึงควรวางแผนค่าเรียนจากตัวเลขในตารางนี้เท่านั้น
ตัวเลขตัวอย่างของทุน 100,000 บาท
| ช่วงชีวิตลูก | สิ่งที่เกิดขึ้นในแผน | ทุน 100,000 บาท |
| ลูกแรกเกิดถึงราว 5 ขวบ | จ่ายเบี้ยปีละครั้ง 5 งวด | 98,500 บาท/ปี รวม 492,500 |
| ลูกวัยอนุบาลถึงประถมต้น | เงินคืนปีที่ 1–7 ปีละ 4% | 4,000 บาทต่อปี |
| ลูกวัยประถมปลายถึงมัธยม | เงินคืนปีที่ 8–14 ปีละ 6% | 6,000 บาทต่อปี |
| ลูกราว ม.ปลาย (ปีที่ 15) | เงินครบสัญญา 450% ของทุน | 450,000 บาท |
| ถ้าพ่อหรือแม่จากไป | คุ้มครองชีวิต 100% ขยับปีละขั้นถึง 500% | 100,000 ถึง 500,000 |
| ตลอดสัญญา | ส่วนที่กรมธรรม์รับรองการจ่าย | 520,000 บาท |
ในเคสตัวอย่าง เบี้ยปีละ 98,500 บาท จ่าย 5 ปี รวม 492,500 บาท ถ้าเฉลี่ยเป็นรายเดือนจะประมาณ 8,208 บาท ตัวเลขรายเดือนนี้มีไว้ใช้ตั้งเป้ากันเงิน เช่น ตั้งโอนอัตโนมัติเข้าบัญชีแยกสำหรับเบี้ยลูกทุกวันเงินเดือนออก แม้ตัวอย่างจะชำระเป็นรายปี
เงินคืนรับรองคิดจากทุน ไม่ได้คิดจากเบี้ย ทุน 100,000 บาทจึงได้เงินคืนปีละ 4,000 บาทในปีที่ 1 ถึง 7 และปีละ 6,000 บาทในปีที่ 8 ถึง 14 รวมเงินคืนทั้งสองช่วงเป็น 70,000 บาท ส่วนเงินครบกำหนดรับรองคือ 450,000 บาท
เมื่อรวมส่วนรับรองทั้งหมดกรณีมีชีวิตครบสัญญาและรับเงินคืนออกมาตามงวด จะเป็น 520,000 บาท เทียบกับเบี้ยรวม 492,500 บาท ส่วนต่างคือ 27,500 บาท ตัวเลขนี้คิดจากเงินคืนและเงินครบกำหนดในตารางตัวอย่างเท่านั้น ยังไม่รวมเงินปันผลที่ไม่รับรอง ภาษี และค่าของเงินตามเวลา และไม่ใช่อัตราผลตอบแทนต่อปี
สิ่งที่พ่อแม่ควรเห็นจากตัวเลขนี้คือ แผนนี้ทำหน้าที่ "รักษาวินัยและส่งเงินก้อนให้ถึงปลายทาง" มากกว่าทำหน้าที่ทำให้เงินโตเร็ว ถ้าคุณต้องการการเติบโตสูงสำหรับค่าเรียนลูก อาจต้องมีเครื่องมืออื่นอีกชั้นหนึ่งควบคู่ไป
จะใช้เงินคืนระหว่างทางอย่างไรให้ยังถึงเป้า
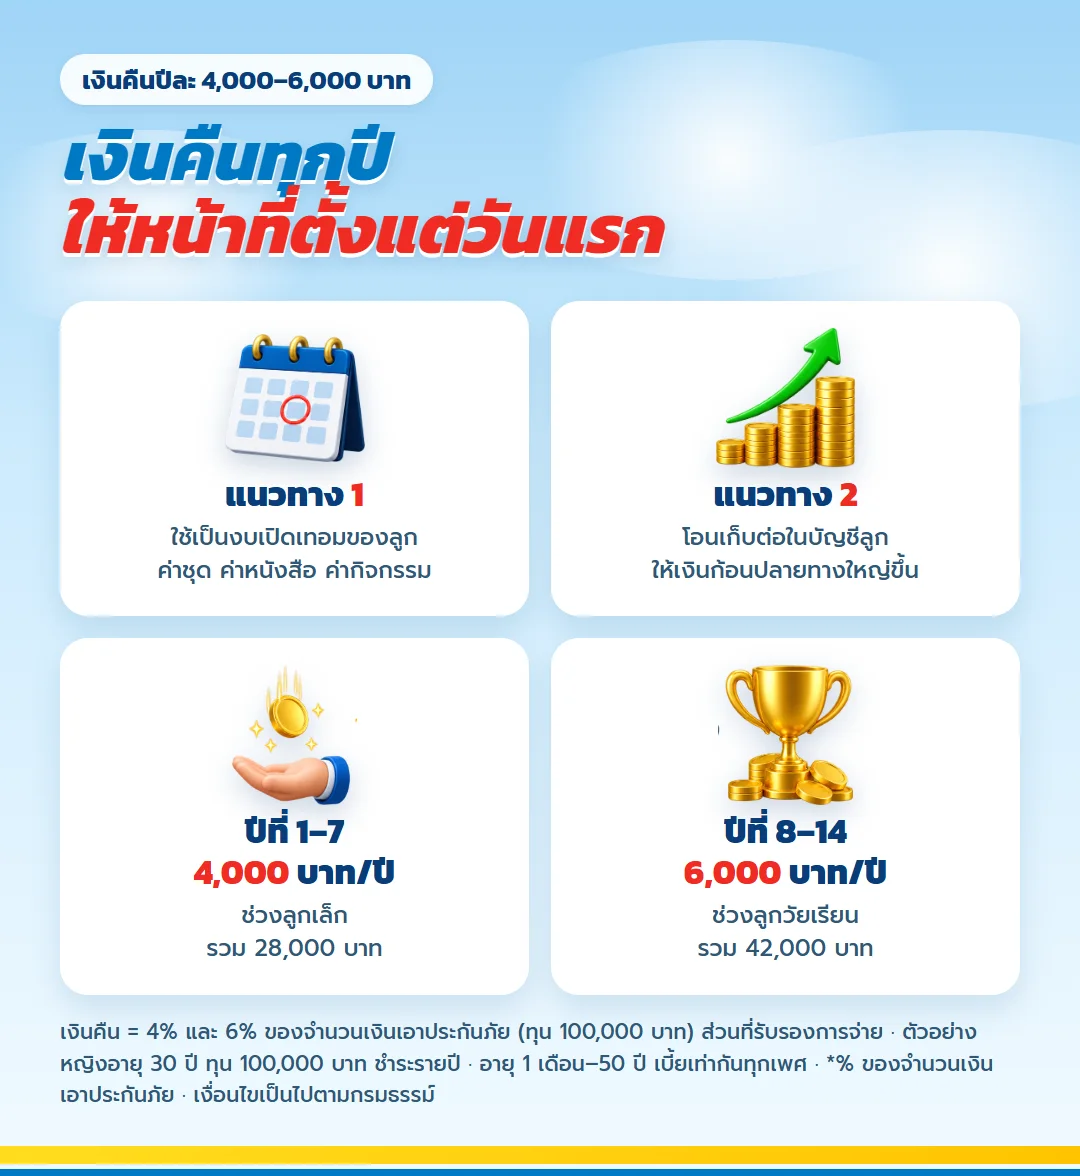
เงินคืนทุกปีเป็นข้อดีที่หลายครอบครัวชอบ แต่ก็เป็นจุดที่ทำให้เป้าหมายหลักเลือนได้ถ้าใช้ไม่มีแผน ลองแบ่งเงินคืนออกเป็นสองแนวทางตั้งแต่วันแรก
- แนวทางที่ 1 ใช้เงินคืนเป็นงบประจำปีของลูก เช่น ค่าชุดนักเรียน ค่าหนังสือ หรือค่ากิจกรรมช่วงเปิดเทอม วิธีนี้ทำให้เงินในบัญชีครอบครัวไม่ถูกดึงบ่อย
- แนวทางที่ 2 นำเงินคืนไปเก็บต่อในบัญชีออมของลูกโดยไม่แตะ ให้เงินก้อนปลายทางใหญ่ขึ้น เหมาะกับครอบครัวที่ค่าใช้จ่ายรายปีของลูกครอบคลุมด้วยรายได้ปกติอยู่แล้ว
- ไม่ว่าเลือกทางไหน ให้ตัดสินใจไว้ล่วงหน้าและเขียนไว้ อย่าตัดสินใจใหม่ทุกครั้งที่เงินคืนเข้าบัญชี
ช่วงปีที่ 8 ถึง 14 เงินคืนขยับขึ้นเป็นปีละ 6% ของทุน ซึ่งมักตรงกับช่วงที่ค่าใช้จ่ายด้านการเรียนของลูกสูงขึ้นพอดี ถ้าวางแผนให้เงินก้อนนี้รับหน้าที่ค่าเรียนพิเศษหรือค่าเดินทาง จะช่วยลดภาระจากรายได้ประจำได้บ้าง
ถ้าพ่อหรือแม่เป็นอะไรไประหว่างทาง
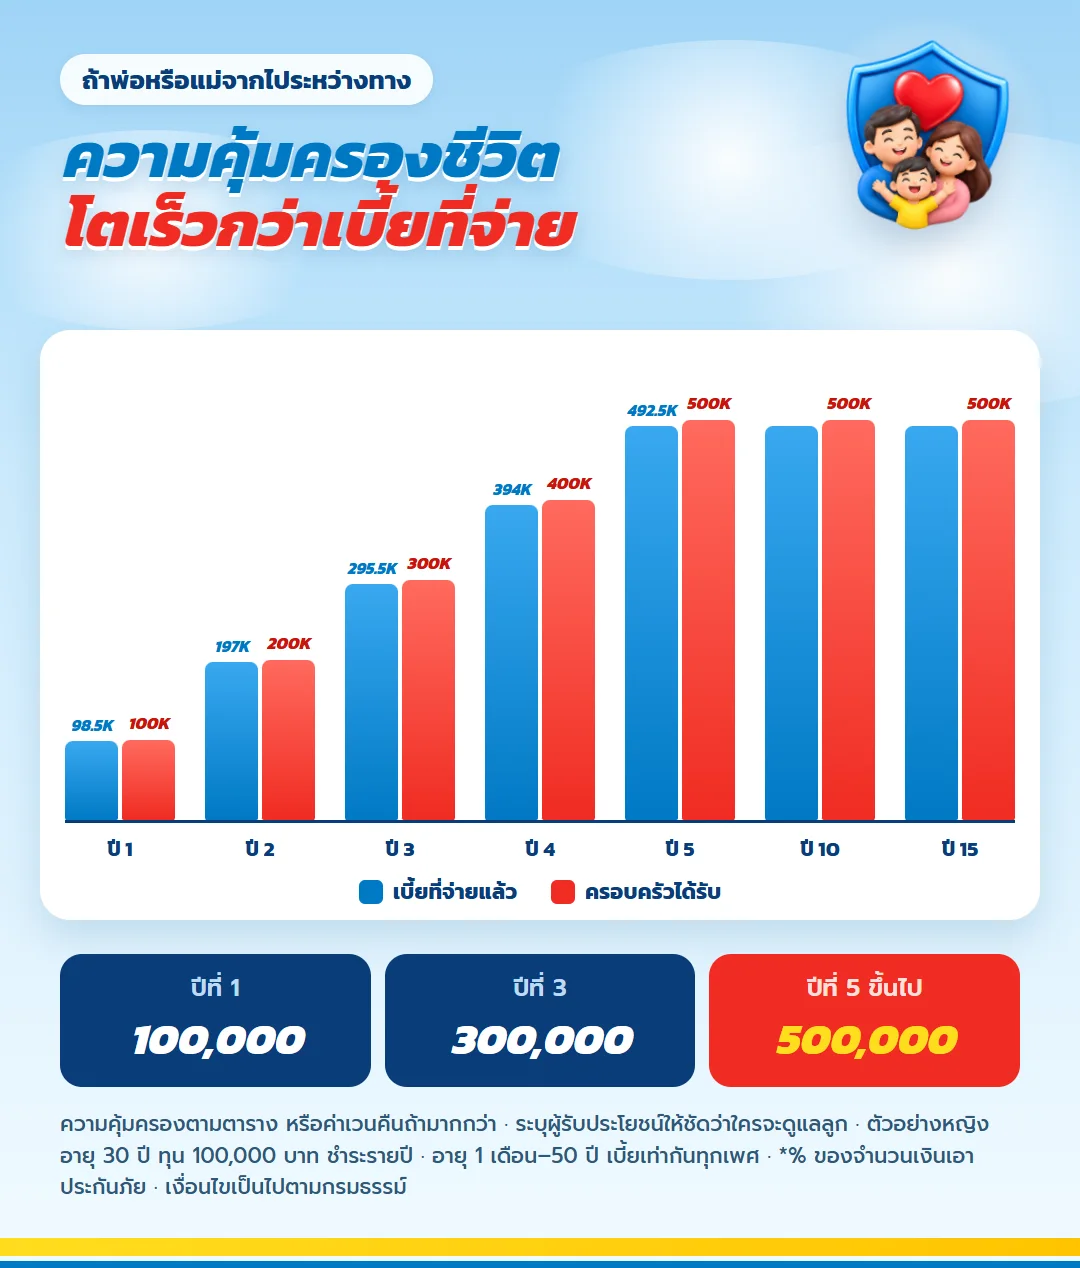
สำหรับครอบครัวที่มีลูกเล็ก คำถามสำคัญไม่ใช่แค่เงินจะโตเท่าไร แต่คือถ้าผู้หารายได้หลักไม่อยู่ เงินที่ตั้งใจเก็บให้ลูกจะยังไปถึงหรือไม่ แผนนี้มีความคุ้มครองชีวิตที่เพิ่มจาก 100% ของทุนในช่วงแรก ไปจนถึง 500% ของทุนตามปีกรมธรรม์
จำนวนที่จ่ายจริงในแต่ละปี รวมถึงความต่างระหว่างเงินกรณีเสียชีวิต เงินคืน เงินครบกำหนด และมูลค่าเวนคืน มีเงื่อนไขของแต่ละส่วนแยกกัน ควรขอให้ตัวแทนกางตารางปีต่อปีของทุนที่คุณเลือก แล้วดูว่าในปีที่ลูกยังเล็กที่สุด ความคุ้มครองมากพอสำหรับภาระของครอบครัวหรือไม่
ควรเลือกให้ผู้หารายได้หลักของบ้านเป็นผู้เอาประกัน และระบุผู้รับประโยชน์ให้ชัดเจน เพื่อให้เงินส่วนนี้ส่งต่อถึงคนที่จะดูแลลูกได้ตามที่ตั้งใจ แต่ความคุ้มครองชีวิตของแผนออมทรัพย์มักไม่สูงเท่าแผนคุ้มครองโดยตรง ถ้าภาระครอบครัวสูง อาจต้องมีความคุ้มครองชีวิตอีกชั้นหนึ่ง
เงินปันผล: ของแถมที่ไม่ควรเอามาวางแผนค่าเรียน
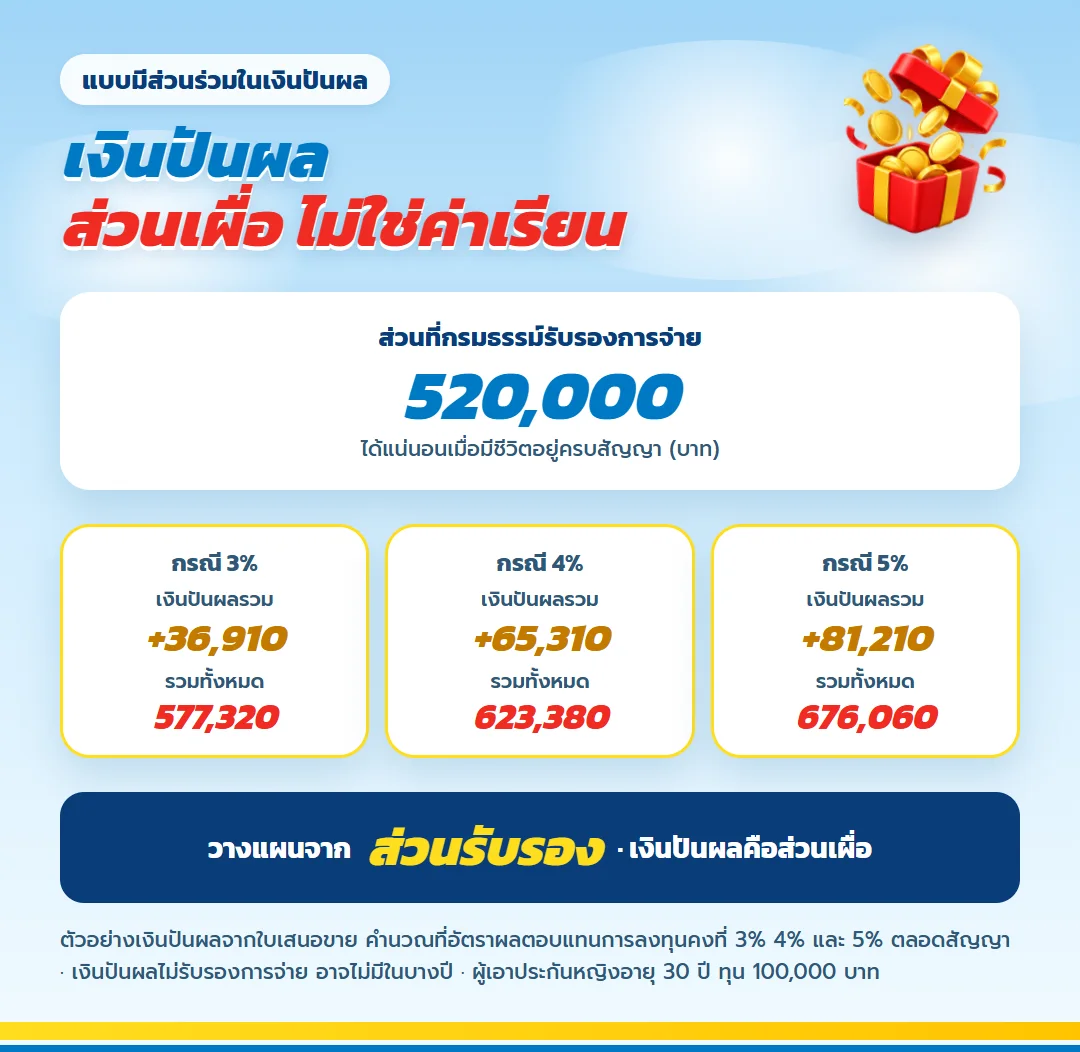
มันนี่ ฟิต เวลท์ตี้ 15/5 มีส่วนร่วมในเงินปันผล ใบเสนอขายยกตัวอย่างไว้ 3 กรณีตามอัตราผลตอบแทนการลงทุนที่บริษัทใช้คำนวณ ถ้าคิดที่ 3% เงินปันผลรวมทั้งสัญญาประมาณ 36,910 บาท ที่ 4% ประมาณ 65,310 บาท และที่ 5% ประมาณ 81,210 บาท แต่ทั้งหมดเป็นตัวอย่าง ไม่รับรองการจ่าย ปีไหนผลการลงทุนไม่ดีอาจไม่ได้เลย
สำหรับเป้าหมายที่มีกำหนดเวลาแน่นอนอย่างค่าเข้ามหาวิทยาลัย ให้คำนวณเฉพาะส่วนรับรองว่าครอบคลุมได้แค่ไหน แล้วถ้ายังไม่พอ ให้เพิ่มทุนหรือเพิ่มเครื่องมือออมอื่น ไม่ควรเติมช่องว่างด้วยเงินปันผลที่ยังไม่เกิดขึ้น
ข้อควรระวังก่อนเริ่ม
- มีเงินสำรองฉุกเฉินของครอบครัวแยกไว้ก่อน ช่วงลูกเล็กมีค่าใช้จ่ายไม่คาดคิดบ่อย
- ประเมินว่าเบี้ยยังจ่ายได้ครบ 5 ปี แม้ในปีที่รายได้ลดลงหรือมีลูกคนต่อไป
- ตรวจว่าเวลาครบกำหนด 15 ปีตรงกับปีที่ต้องใช้เงินจริงของลูก ถ้าเริ่มช้ากว่าปีที่ลูกเกิด เงินอาจมาช้ากว่าที่ต้องใช้
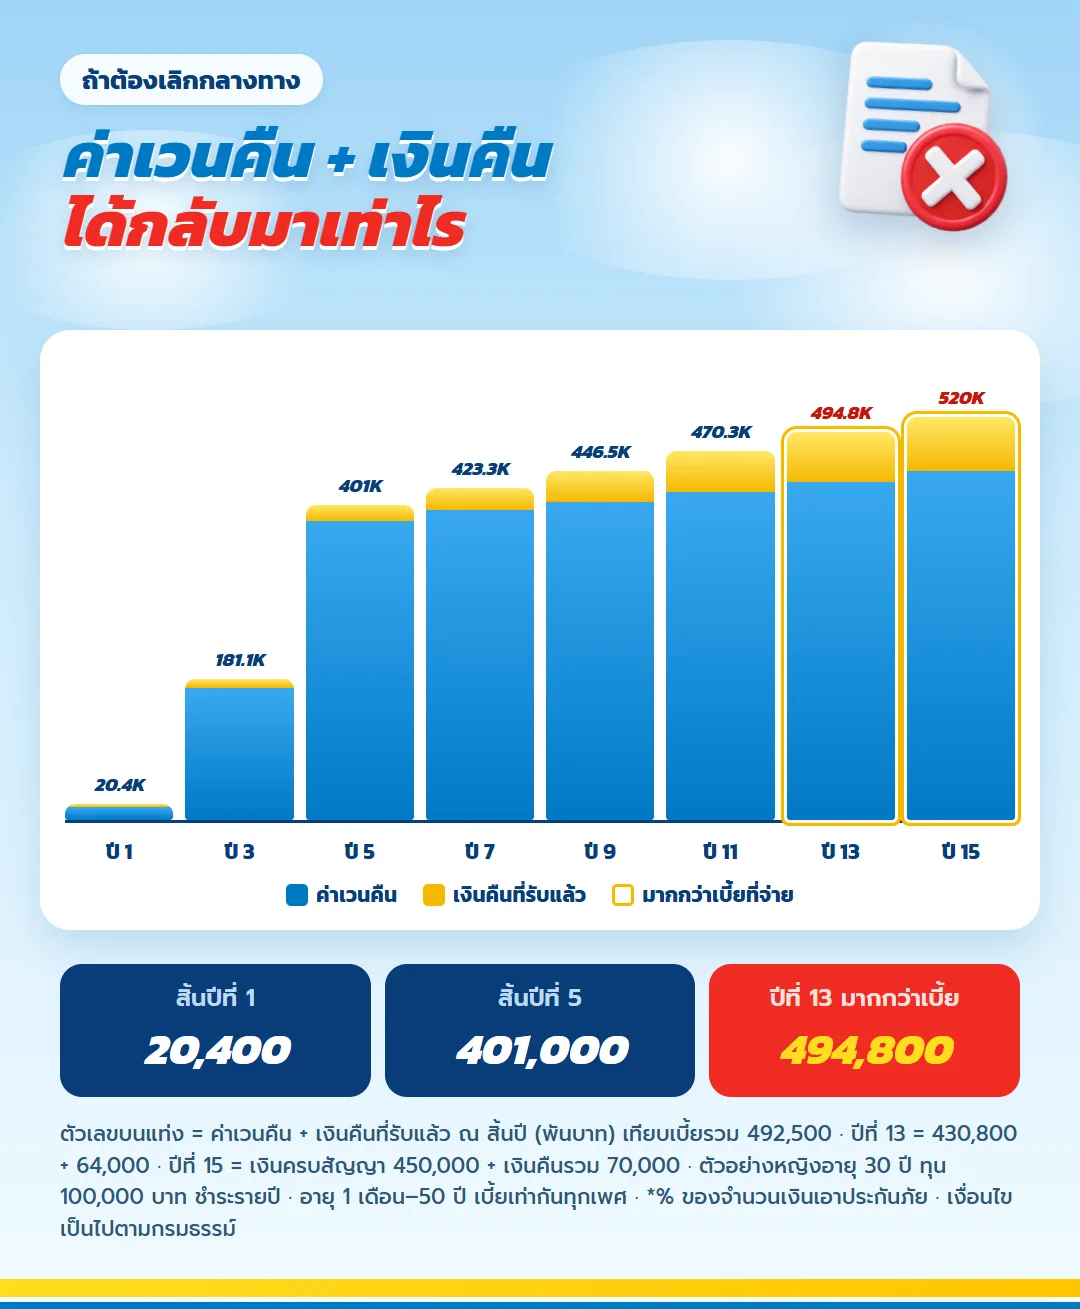
- รู้ตัวเลขถ้าต้องเลิกกลางทาง ค่าเวนคืนบวกเงินคืนที่รับไปแล้ว สิ้นปีที่ 1 ได้ 20,400 บาท จากเบี้ย 98,500 บาท สิ้นปีที่ 5 ได้ 401,000 บาท จากเบี้ยรวม 492,500 บาท และจะได้คืนรวมมากกว่าเบี้ยตั้งแต่สิ้นปีที่ 13
- ตรวจสิทธิลดหย่อนภาษีเบี้ยประกันชีวิตตามหลักเกณฑ์ของกรมสรรพากรในปีภาษีนั้น และอย่านำประโยชน์ภาษีไปนับเป็นผลตอบแทนของแผน
คำถามที่พ่อแม่ลูกเล็กถามบ่อย
ทำประกันในชื่อลูก หรือในชื่อพ่อแม่ดี?
ตัวอย่างในบทความเป็นเคสผู้ใหญ่อายุ 30 ปี ถ้าเป้าหมายคือให้เงินก้อนไปถึงลูกแม้ผู้หารายได้ไม่อยู่ การให้ผู้หารายได้เป็นผู้เอาประกันและระบุลูกหรือผู้ดูแลเป็นผู้รับประโยชน์เป็นทางที่ควรพิจารณา แล้วขอให้ตัวแทนตรวจหลักเกณฑ์รับประกันตามข้อมูลจริง
เงินคืน 4% และ 6% คิดจากอะไร?
คิดจากทุนประกัน ในเคสทุน 100,000 บาทได้ปีละ 4,000 บาทในปีที่ 1 ถึง 7 และปีละ 6,000 บาทในปีที่ 8 ถึง 14 ไม่ได้คิดจากเบี้ยที่จ่าย
ถ้ามีลูกคนที่สองระหว่างจ่ายเบี้ย ควรทำอย่างไร?
ทบทวนงบก่อนเพิ่มแผนใหม่ อย่าให้แผนของลูกคนแรกต้องหยุดกลางทาง ถ้างบตึง อาจเริ่มแผนของลูกคนที่สองด้วยทุนต่ำกว่าแล้วค่อยปรับเมื่อภาระเบา
อยากได้เงินก้อนเร็วกว่า 15 ปีได้ไหม?
เงินก้อน 450,000 บาทจ่ายตอนครบปีที่ 15 เท่านั้น ถ้าต้องใช้ก่อนต้องเวนคืน ในเคสตัวอย่าง ค่าเวนคืนสิ้นปีที่ 10 คือ 412,300 บาท บวกเงินคืนที่รับไปแล้ว 46,000 บาท รวม 458,300 บาท ยังต่ำกว่าเบี้ยรวม 492,500 บาท จึงควรเริ่มแผนให้ปีครบสัญญาตรงกับปีที่ลูกต้องใช้เงินตั้งแต่แรก
เงินปันผลจะช่วยให้ได้เงินก้อนมากขึ้นแค่ไหน?
ไม่สามารถยืนยันได้ เพราะเงินปันผลไม่รับรองการจ่าย ให้วางแผนจากเงินคืนและเงินครบกำหนดรับรองเป็นหลัก
ข้อกำหนดที่ควรรู้
- ตัวอย่างคำนวณจากผู้เอาประกันอายุ 30 ปี ทุน 100,000 บาท ชำระเบี้ยรายปี
- ส่วนต่าง 27,500 บาท มาจากส่วนรับรอง 520,000 บาท ลบเบี้ยรวม 492,500 บาท ยังไม่รวมเงินปันผล
- ตัวเลขเงินปันผลในบทความเป็นเพียงตัวอย่างจากใบเสนอขาย บริษัทไม่รับรองการจ่าย
- เลิกสัญญาก่อนครบกำหนด อาจได้เงินรวมน้อยกว่าเบี้ยที่จ่ายไป ประกันชีวิตไม่ใช่การฝากเงิน
- แบบนี้ไม่ต้องตรวจสุขภาพ แต่ข้อมูลในใบคำขอต้องตรงความจริง การรับประกันเป็นไปตามหลักเกณฑ์ของบริษัท
- รายละเอียดความคุ้มครองและข้อยกเว้นทั้งหมดดูจากกรมธรรม์ที่ได้รับจริง
เริ่มจากปีที่ลูกต้องใช้เงิน
บอกอายุของคุณ อายุของลูก งบที่กันได้ต่อเดือน และปีที่อยากให้มีเงินก้อนพร้อม เพื่อรับใบเสนอขายและตารางผลประโยชน์ปีต่อปีของคุณเอง การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
เกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียด
เกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียด
ทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียด
ธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียด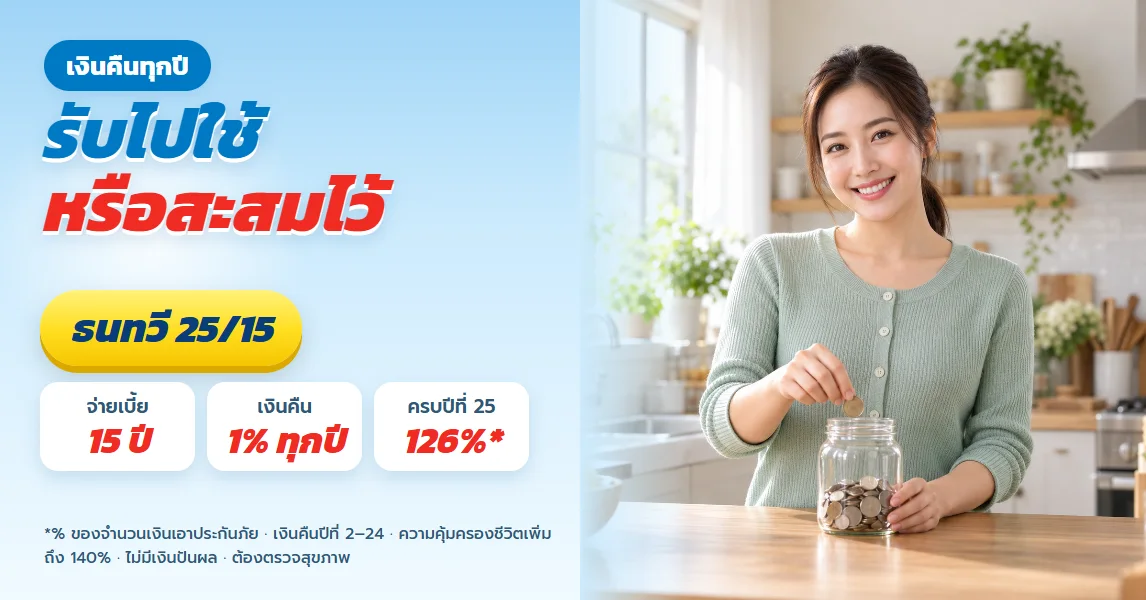
ธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียด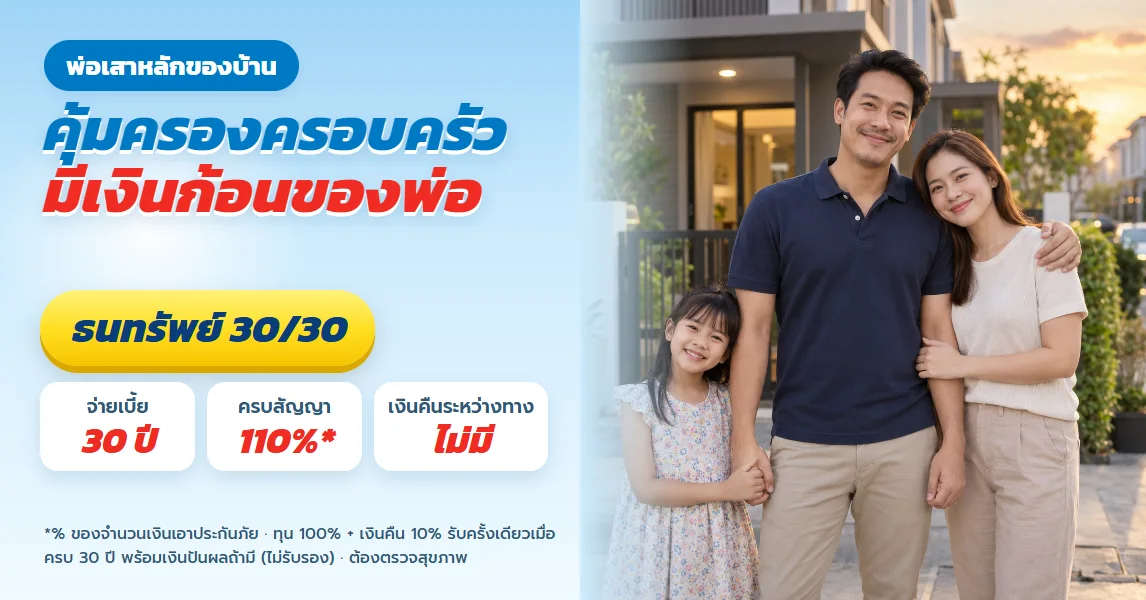
ธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียด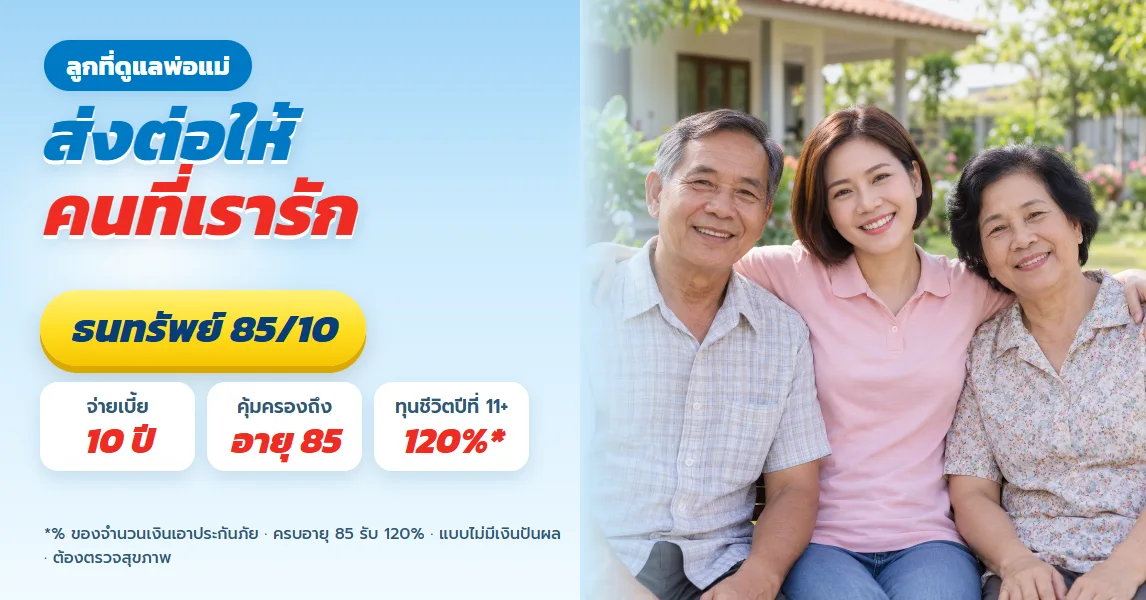
ธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียดเกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียดทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียดธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียดธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้