มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนโสดวัย 30 เตรียมเงินก้อนดูแลตัวเองตอนอายุ 60
คู่มือ มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนโสดวัย 30 ที่เตรียมเงินก้อนดูแลตัวเองยามเกษียณ วางสัญญาบนเส้นอายุ 30–60 จัดการเงินคืน เลือกผู้รับประโยชน์ และอ่านปันผลที่ไม่รับรอง
มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนโสดวัย 30 ที่เตรียมเงินก้อนดูแลตัวเองยามเกษียณ วางสัญญาบนเส้นอายุ 30–60 จัดการเงินคืน เลือกผู้รับประโยชน์ และอ่านปันผลที่ไม่รับรอง บทความนี้ตอบเรื่องคนโสด วางแผนเกษียณ, ประกันออมทรัพย์ คนโสด, มันนี่ ฟิต เฟิร์ม 30/15 เงินคืน และมันนี่ ฟิต เฟิร์ม 30/15 ครบกำหนด
คนโสดวัย 30 มักได้ยินคำแนะนำเรื่องการเงินที่เขียนไว้สำหรับครอบครัว เช่น เก็บค่าเทอมลูก ทำประกันเพื่อคนข้างหลัง หรือวางแผนให้คู่สมรส แต่คำถามของคนที่ใช้ชีวิตคนเดียวต่างออกไป คือ "ถ้าวันหนึ่งอายุ 60 แล้วไม่มีใครให้พึ่ง เงินที่ดูแลตัวเองได้จะมาจากไหน"
บทความนี้พาดู มันนี่ ฟิต เฟิร์ม 30/15 จากมุมของคนโสดที่อยากสร้างเงินก้อนให้ตัวเองในวันเกษียณ มันนี่ ฟิต เฟิร์ม 30/15 จ่ายเบี้ย 15 ปีและคุ้มครอง 30 ปี ถ้าเริ่มที่อายุ 30 ก็จะจ่ายเบี้ยจบราวอายุ 45 และสัญญาครบกำหนดราวอายุ 60 พอดีกับช่วงที่หลายคนเริ่มเกษียณจากงานประจำ
ตัวเลขในบทความคิดจากใบเสนอขายตัวอย่างของไทยประกันชีวิต กรณีหญิงอายุ 30 ปี ปรับเป็นทุน 100,000 บาท เงินคืนและเงินครบกำหนดเป็นเปอร์เซ็นต์ของทุน ถ้าเลือกทุนสูงขึ้น ยอดเหล่านี้จะเพิ่มตามสัดส่วน ส่วนเบี้ยจริงขึ้นกับอายุ เพศ อาชีพ สุขภาพ และหลักเกณฑ์รับประกันของบริษัท
ความเสี่ยงทางการเงินที่คนโสดมักมองข้าม
คนโสดจำนวนมากมีรายได้ดีและอิสระในการใช้เงิน ข้อดีนี้มีอีกด้านหนึ่ง คือไม่มีภาระบังคับให้ต้องเก็บ เงินที่เหลือแต่ละเดือนจึงไหลไปกับการเที่ยว การเปลี่ยนของใช้ และการช่วยเหลือพ่อแม่หรือพี่น้อง ซึ่งล้วนเป็นเรื่องที่สมเหตุสมผล แต่ทำให้เงินสำหรับตัวเองในอนาคตไม่เคยถูกจัดเป็นอันดับแรก
อีกประเด็นคือ เมื่ออายุมากขึ้น คนโสดไม่มีลูกหรือคู่ชีวิตที่จะช่วยรับภาระค่าใช้จ่ายในบ้าน ค่าเดินทางไปหาหมอ หรือค่าคนดูแล เงินก้อนที่พร้อมใช้ในวันเกษียณจึงไม่ใช่ของฟุ่มเฟือย แต่เป็นสิ่งที่ทำหน้าที่แทนคนที่อาจไม่มีอยู่ข้าง ๆ
สุดท้ายคือ ช่วงอายุ 30 ถึง 45 เป็นช่วงที่รายได้กำลังโตและภาระยังไม่หนัก ถ้าใช้ช่วงนี้วางเงินเกษียณให้เสร็จ ช่วงหลังอายุ 45 จะเบาขึ้นมาก แต่ถ้าปล่อยผ่าน การเริ่มตอนอายุมากขึ้นจะต้องใช้เบี้ยสูงกว่าเพื่อเป้าหมายเดียวกัน
แผนนี้วางตัวอย่างไรบนเส้นชีวิตอายุ 30 ถึง 60
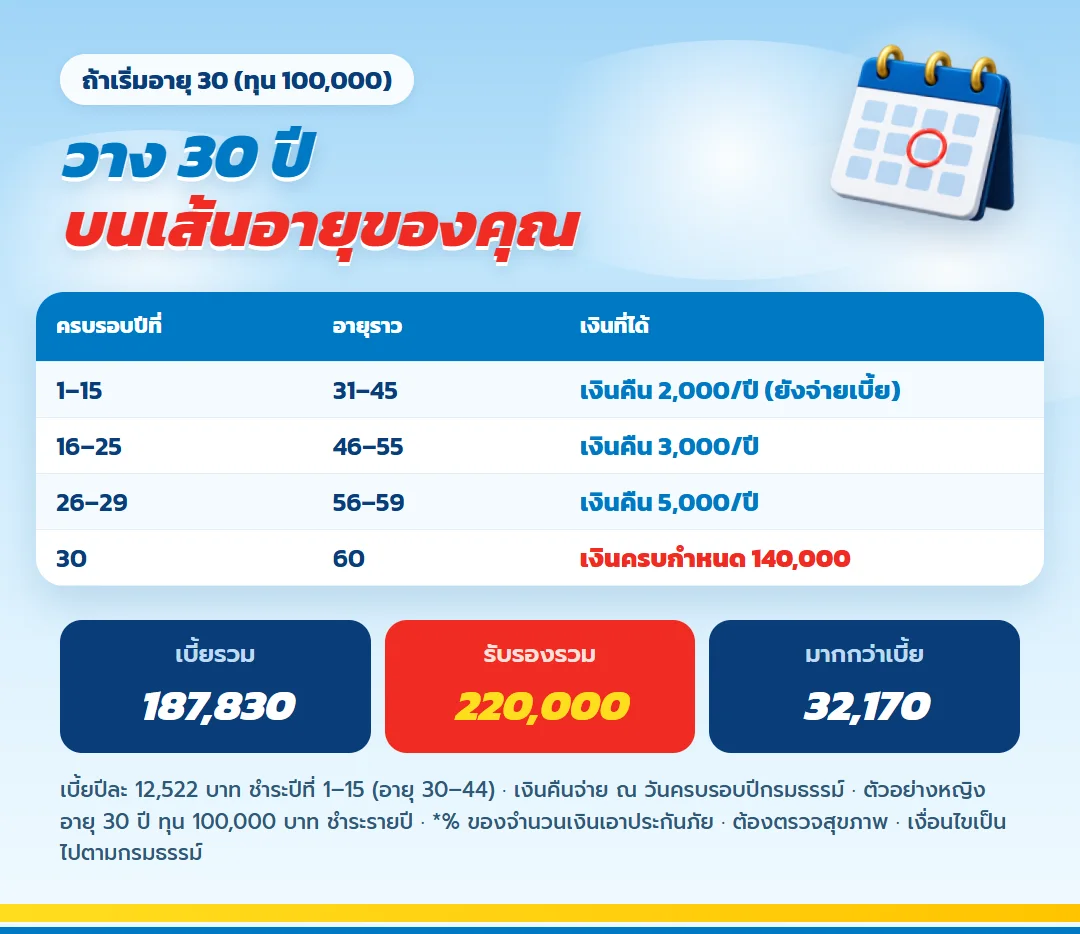
ลองวาง 30 ปีของสัญญาลงบนอายุของคุณ แล้วจะเห็นว่าแต่ละช่วงมีหน้าที่ต่างกัน
- อายุราว 30 ถึง 45 (ปีกรมธรรม์ที่ 1 ถึง 15) ช่วงจ่ายเบี้ย และรับเงินคืนรับรองปีละ 2% ของทุน
- อายุราว 46 ถึง 55 (ปีกรมธรรม์ที่ 16 ถึง 25) หยุดจ่ายเบี้ยแล้ว และรับเงินคืนรับรองเพิ่มเป็นปีละ 3% ของทุน
- อายุราว 56 ถึง 59 (ปีกรมธรรม์ที่ 26 ถึง 29) เงินคืนรับรองเพิ่มเป็นปีละ 5% ของทุน ในช่วงที่ใกล้เกษียณ
- ครบกำหนดสัญญาราวอายุ 60 รับเงินครบกำหนดรับรอง 140% ของทุน
- เงินปันผลเป็นส่วนที่ไม่รับรองการจ่าย ต้องพิจารณาแยกจากผลประโยชน์รับรอง
จุดที่ทำให้แบบนี้เข้ากับเป้าหมายเกษียณของคนโสด คือเงินคืนจะค่อย ๆ เพิ่มขึ้นในช่วงท้าย ยิ่งใกล้วันหยุดทำงาน เงินที่กลับมาหาคุณยิ่งมากขึ้น และหลังอายุ 45 คุณไม่มีภาระเบี้ยของแผนนี้อีก
อายุในรายการด้านบนคำนวณจากเคสตัวอย่างที่เริ่มที่อายุ 30 ถ้าคุณเริ่มที่อายุอื่น ช่วงอายุจะเลื่อนตาม ให้ตรวจว่าปีครบกำหนดยังตรงกับปีที่คุณตั้งใจเกษียณหรือไม่
แผนภาพ 30 ปีของเงินก้อนที่ดูแลตัวเอง
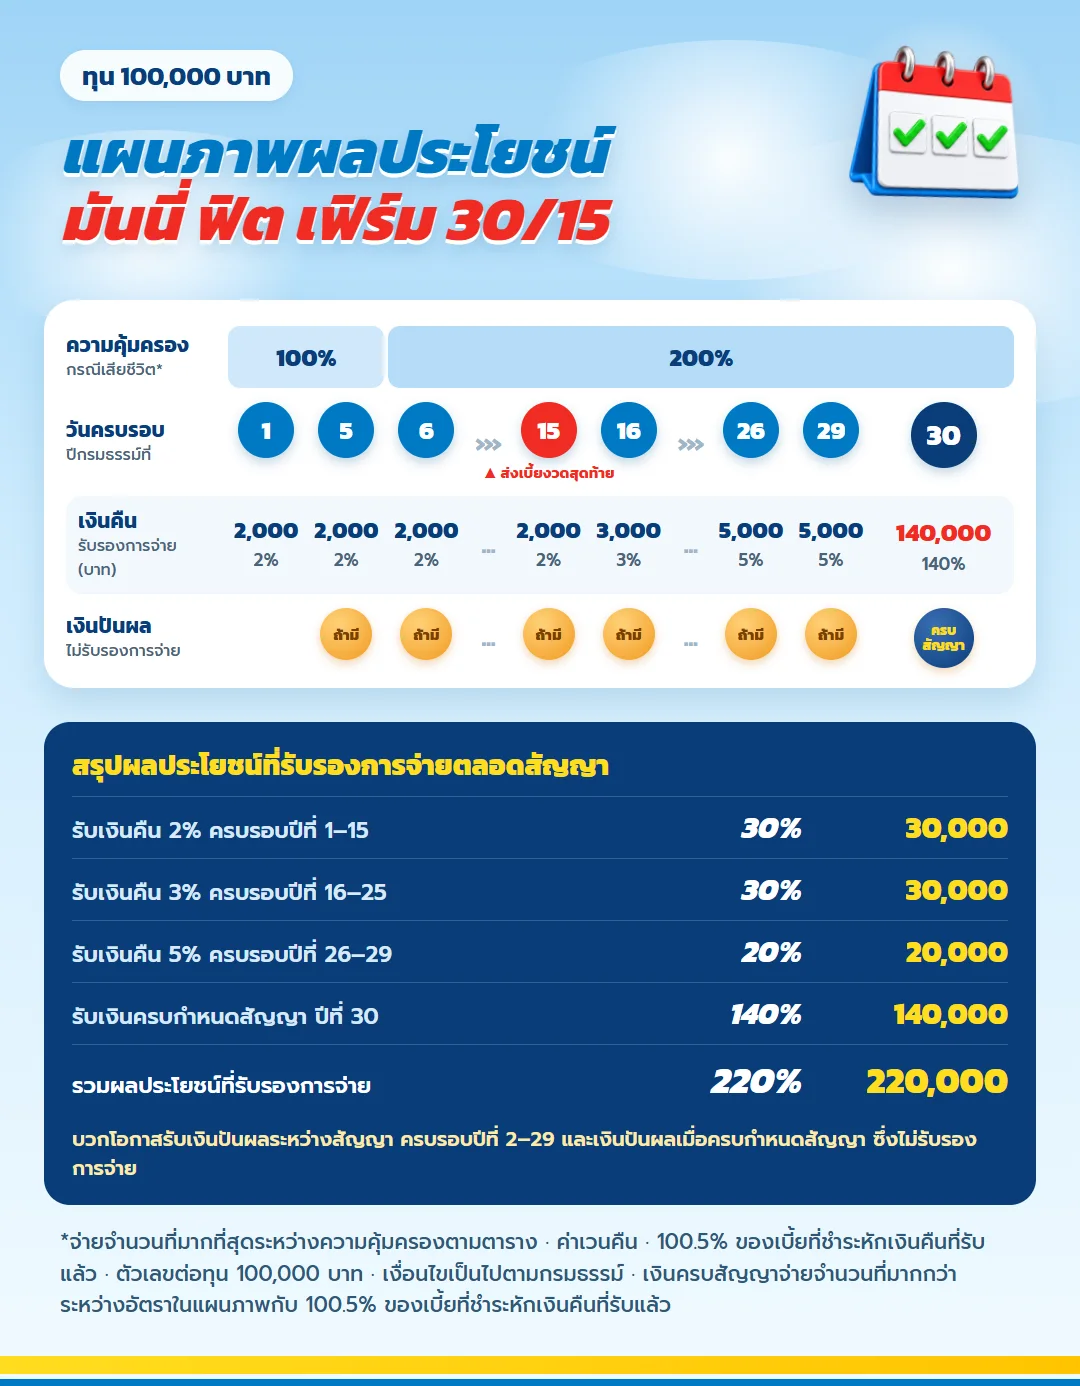
ภาพนี้วางทั้ง 30 ปีไว้ในแผ่นเดียว วงกลมสีแดงคืองวดเบี้ยสุดท้ายในปีที่ 15 หลังจากนั้นไม่มีเบี้ยต้องจ่าย แต่เงินคืนยังเข้าทุกปีและเพิ่มขั้นเป็น 3% และ 5% ของทุน ส่วนแถวบนสุดคือความคุ้มครองชีวิตที่ขยับจาก 100% เป็น 200% ตั้งแต่ปีที่ 6
| เงินของคนโสดที่รับรองไว้ | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 2% ครบรอบปีที่ 1 ถึง 15 | 30% | 30,000 |
| เงินคืน 3% ครบรอบปีที่ 16 ถึง 25 | 30% | 30,000 |
| เงินคืน 5% ครบรอบปีที่ 26 ถึง 29 | 20% | 20,000 |
| เงินครบกำหนดตอนอายุราว 60 | 140% | 140,000 |
| รวมเงินที่ดูแลตัวเองได้แน่นอน | 220% | 220,000 |
ทุกบรรทัดเป็นส่วนที่กรมธรรม์รับรองการจ่าย คิดต่อทุน 100,000 บาท คนโสดที่ไม่มีใครมาเติมเงินให้ภายหลังจึงควรตั้งเป้าเกษียณจากตัวเลขชุดนี้ ส่วนเงินปันผลอ่านแยกไว้เป็นส่วนเผื่อ
ตัวเลขของเคสทุน 100,000 บาท
| ช่วงของสัญญา | สิ่งที่เกิดขึ้น | ต่อทุน 100,000 บาท |
| ครบรอบปีที่ 1–15 (อายุราว 31–45) | ยังจ่ายเบี้ยปีละ 12,522 และรับเงินคืน 2% | 2,000 ต่อปี |
| ครบรอบปีที่ 16–25 (อายุราว 46–55) | หยุดจ่ายเบี้ย เงินคืนเพิ่มเป็น 3% | 3,000 ต่อปี |
| ครบรอบปีที่ 26–29 (อายุราว 56–59) | เงินคืนเพิ่มเป็น 5% ช่วงใกล้เกษียณ | 5,000 ต่อปี |
| ครบปีที่ 30 (อายุราว 60) | เงินครบกำหนด 140% | 140,000 |
| รวมส่วนรับรอง | เงินคืน 80% + เงินครบกำหนด 140% | 220,000 |
ในเคสนี้ เบี้ยปีละ 12,522 บาท จ่าย 15 ปี รวม 187,830 บาท เฉลี่ยเดือนละราว 1,044 บาท ถ้าตั้งโอนอัตโนมัติจากบัญชีเงินเดือนเข้าบัญชีแยกสำหรับเบี้ย ก็แทบไม่ต้องคิดถึงมันอีก แม้ตัวอย่างจะชำระเป็นรายปี
เงินคืนรับรองคิดจากทุน 100,000 บาท จึงเป็นปีละ 2,000 บาทในปีที่ 1 ถึง 15 ปีละ 3,000 บาทในปีที่ 16 ถึง 25 และปีละ 5,000 บาทในปีที่ 26 ถึง 29 รวมเงินคืนสามช่วงเท่ากับ 80,000 บาท และเมื่อครบกำหนดรับอีก 140,000 บาท
ถ้ามีชีวิตอยู่ครบสัญญาและรับเงินคืนออกมาตามงวด ส่วนรับรองทั้งหมดจึงเป็น 220,000 บาท เทียบกับเบี้ยรวม 187,830 บาท ส่วนต่างคือ 32,170 บาท ตัวเลขนี้คิดจากเงินคืนและเงินครบกำหนดในตารางตัวอย่างเท่านั้น ไม่รวมเงินปันผลที่ไม่รับรอง ภาษี และค่าของเงินตามเวลา และไม่ใช่อัตราผลตอบแทนต่อปี
สำหรับคนโสด จังหวะของเงินสำคัญกว่าส่วนต่าง เงินก้อน 140,000 บาทมาถึงตอนอายุราว 60 ส่วนเงินคืนปีละ 5,000 บาทในสี่ปีก่อนหน้า พอเป็นงบตรวจสุขภาพประจำปีช่วงก่อนเกษียณ ทุกยอดในย่อหน้านี้คิดต่อทุนแสน ถ้าอยากให้เงินก้อนวันเกษียณใหญ่ขึ้น ให้ตั้งทุนจากเป้าหมายแล้วขยายตามสัดส่วน
จัดการเงินคืนอย่างไรไม่ให้หายไปกับไลฟ์สไตล์
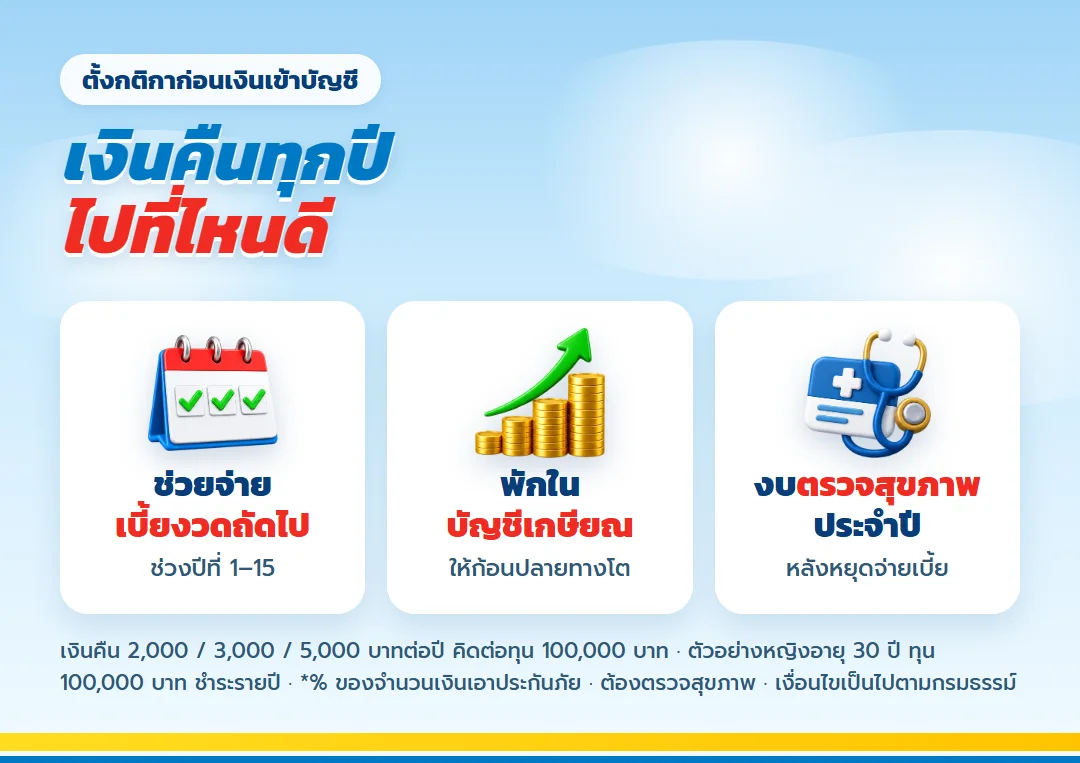
เงินคืนปีละ 2,000 บาทต่อทุนแสนในช่วงจ่ายเบี้ย ดูเหมือนเงินเล็กน้อยที่ใช้หมดได้ในวันเดียว ถ้าปล่อยให้กลายเป็นค่าขนมทุกปี เงินที่ตั้งใจเก็บให้ตัวเองในอนาคตจะหายไปโดยไม่รู้ตัว ลองตั้งกติกาให้ตัวเองล่วงหน้า
- ในช่วงจ่ายเบี้ย นำเงินคืนไปช่วยจ่ายเบี้ยงวดถัดไป เพื่อลดภาระจากเงินเดือน
- หรือนำเงินคืนไปพักในบัญชีออมแยกที่ตั้งชื่อว่าเงินเกษียณ เพื่อให้เงินก้อนปลายทางใหญ่ขึ้น
- ในช่วงหลังอายุ 45 ที่หยุดจ่ายเบี้ยแล้ว อาจใช้เงินคืนเป็นงบดูแลสุขภาพประจำปีของตัวเอง
การตั้งกติกาไว้ก่อนสำคัญกว่าการเลือกว่าทางไหนดี เพราะทุกครั้งที่เงินคืนเข้าบัญชี จะมีเหตุผลที่ฟังขึ้นเสมอให้เอาไปใช้อย่างอื่น
ใครคือผู้รับประโยชน์ เมื่อไม่มีคู่สมรสหรือลูก
คนโสดหลายคนข้ามเรื่องผู้รับประโยชน์ไปเพราะคิดว่าไม่มีใครต้องดูแล แต่แผนนี้มีความคุ้มครองชีวิต 100% ของทุนในปีที่ 1 ถึง 5 และ 200% ตั้งแต่ปีที่ 6 เงินส่วนนี้จะไปถึงใครขึ้นกับผู้รับประโยชน์ที่คุณระบุ
บางคนเลือกพ่อแม่ที่ยังต้องดูแล บางคนเลือกพี่น้องหรือหลานที่ใกล้ชิด การระบุให้ชัดและทบทวนทุกครั้งที่ชีวิตเปลี่ยน เช่น เมื่อแต่งงานหรือพ่อแม่จากไป ช่วยให้เงินไปถึงคนที่คุณตั้งใจจริง ส่วนรายละเอียดของเงินกรณีเสียชีวิต เงินคืน และมูลค่าเวนคืนในแต่ละปี ควรขอให้ตัวแทนกางตารางปีต่อปีของทุนที่คุณเลือก
ข้อควรระวังสำหรับสัญญา 30 ปี
- สัญญายาว 30 ปี ชีวิตคนโสดอาจเปลี่ยนได้มาก ทั้งการแต่งงาน การย้ายงาน หรือการตั้งธุรกิจ ให้เลือกทุนที่ยังจ่ายได้แม้สถานการณ์เปลี่ยน
- มีเงินสำรองฉุกเฉินแยกไว้ก่อน ช่วงตกงานหรือเจ็บป่วยไม่ควรต้องเลิกแผนนี้
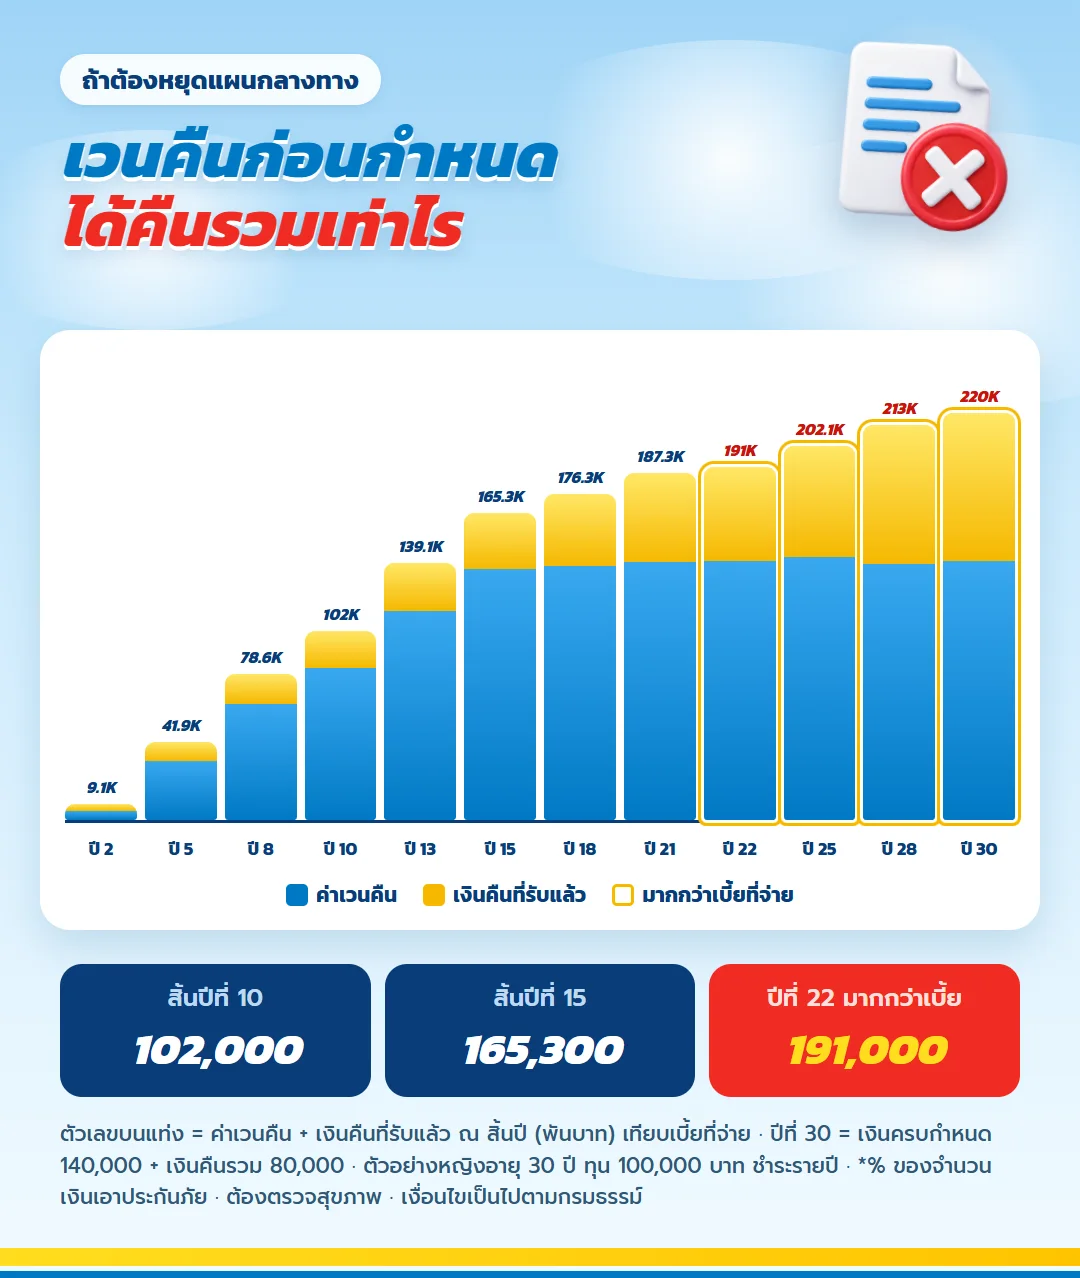
- ถ้าเวนคืนสิ้นปีที่ 10 จะได้ค่าเวนคืน 82,000 บาท บวกเงินคืนที่รับไปแล้ว 20,000 บาท รวม 102,000 บาท ยังต่ำกว่าเบี้ยที่จ่าย 125,220 บาท ยอดรวมนี้มากกว่าเบี้ยครั้งแรกเมื่อสิ้นปีที่ 22 คือ 191,000 บาท เทียบเบี้ย 187,830 บาท
- เงินก้อนปลายทางเป็นจำนวนตายตัวตามสัญญา ค่าครองชีพในอีก 30 ปีจะสูงขึ้น จึงไม่ควรให้แผนนี้เป็นแหล่งเงินเกษียณเพียงแหล่งเดียว
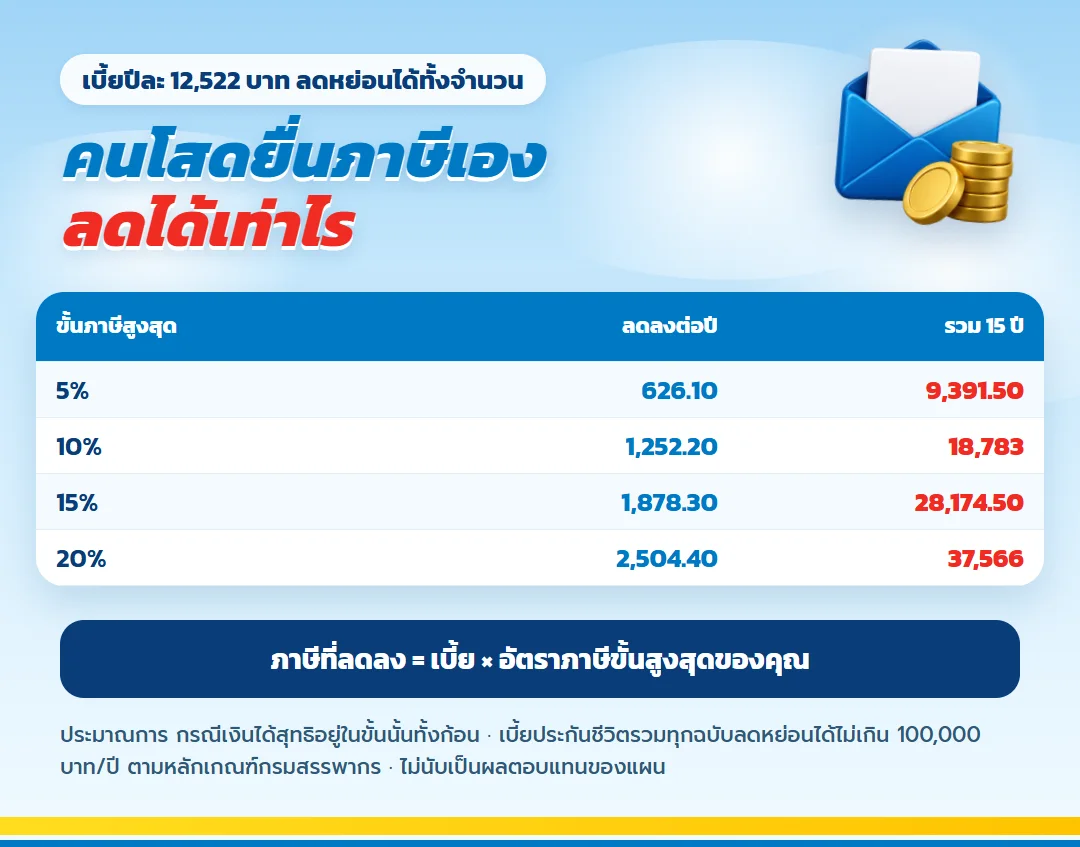
- เบี้ย 12,522 บาทต่อปีใช้ลดหย่อนภาษีได้ทั้งจำนวนตามหลักเกณฑ์ของกรมสรรพากร (เบี้ยประกันชีวิตรวมทุกฉบับไม่เกิน 100,000 บาทต่อปี) คนที่อยู่ขั้นภาษี 10% ลดภาษีได้ปีละราว 1,252.20 บาท ขั้น 20% ราว 2,504.40 บาท แต่ไม่ควรนับเงินส่วนนี้เป็นผลตอบแทนของแผน
เงินปันผล: คิดเป็นศูนย์ไว้ก่อน
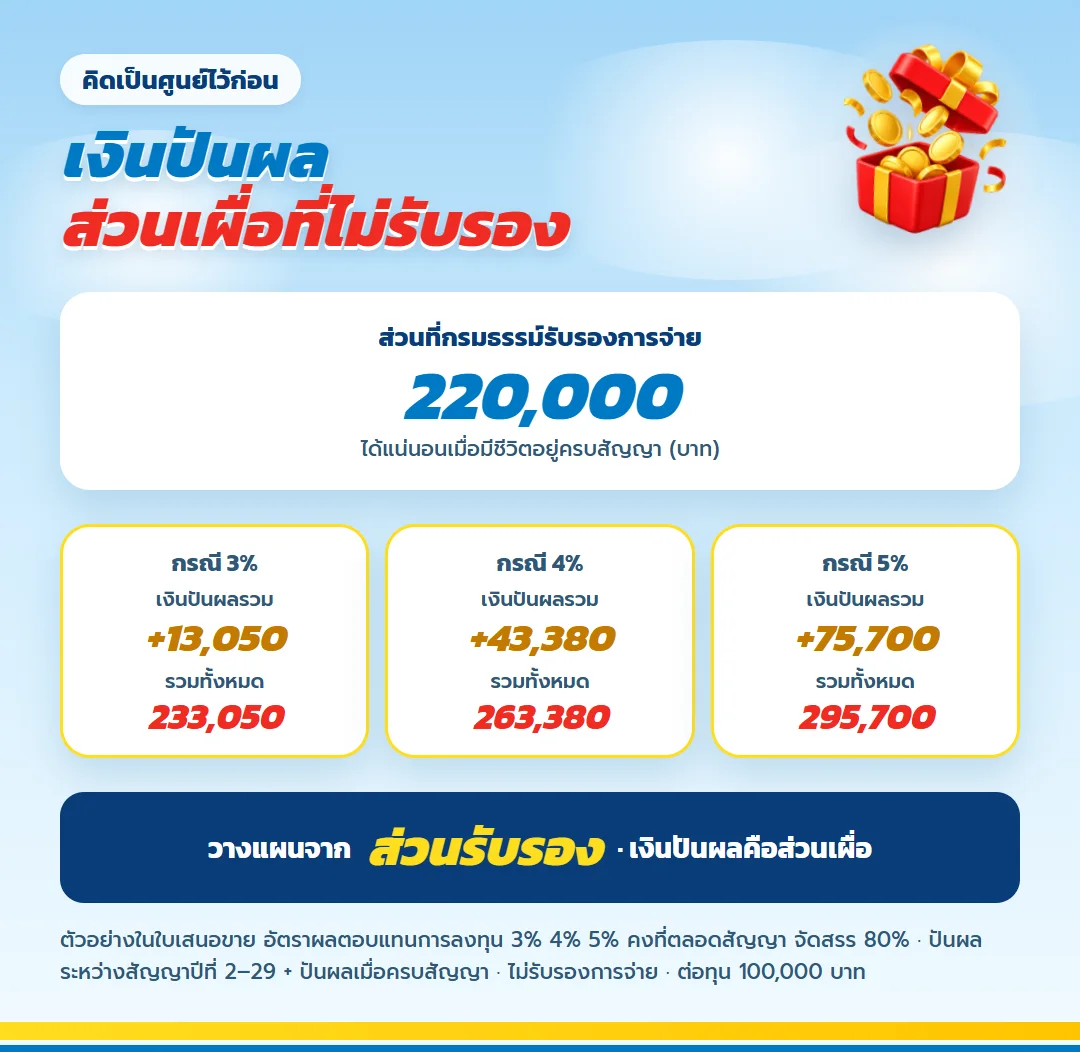
มันนี่ ฟิต เฟิร์ม 30/15 มีเงินปันผลเป็นส่วนที่ไม่รับรองการจ่าย จำนวนจริงขึ้นกับผลการดำเนินงานและหลักเกณฑ์ของบริษัท อาจต่างจากตัวอย่างหรือไม่มีการจ่าย
สำหรับเป้าหมายเกษียณที่ไม่มีใครมาเติมเงินให้ภายหลัง วิธีที่ปลอดภัยคือวางแผนจากส่วนรับรองเท่านั้น ถ้าส่วนรับรองยังไม่พอค่าใช้จ่ายที่คาดไว้ ให้เพิ่มทุนหรือเพิ่มเครื่องมืออื่น ไม่ควรเติมช่องว่างด้วยเงินปันผลที่ยังไม่เกิดขึ้น
เพื่อให้เห็นขนาด ตารางตัวอย่างของบริษัทคำนวณเงินปันผลรวมตลอดสัญญาไว้ 3 กรณี ที่อัตราผลตอบแทนการลงทุน 3% 4% และ 5% ได้ราว 13,050 บาท 43,380 บาท และ 75,700 บาทต่อทุนแสน ก้อนเดียวที่ใหญ่ที่สุดคือปันผลเมื่อครบสัญญา ตัวเลขทั้งหมดนี้ไม่รับรองการจ่าย จึงใช้ดูเป็นส่วนเผื่อเท่านั้น
คำถามที่คนโสดวัยทำงานถามบ่อย
ยังไม่แน่ใจว่าจะแต่งงานไหม ทำแผนนี้ตอนนี้เร็วไปหรือเปล่า?
แผนนี้เป็นเงินเก็บเพื่อตัวคุณเอง ไม่ได้ผูกกับสถานะครอบครัว ถ้าวันหนึ่งแต่งงาน สิ่งที่ปรับได้คือผู้รับประโยชน์ และการวางแผนเพิ่มสำหรับครอบครัวเป็นอีกชั้นหนึ่ง
เงินคืน 2% 3% และ 5% คิดจากเบี้ยหรือทุน?
คิดจากทุน ในเคสทุน 100,000 บาท ได้ปีละ 2,000 บาท 3,000 บาท และ 5,000 บาทตามช่วงปีกรมธรรม์
จ่ายครบ 15 ปีแล้ว เงินก้อนมาเลยไหม?
ไม่ใช่ เงินครบกำหนดจ่ายเมื่อครบสัญญาปีที่ 30 ระหว่างปีที่ 16 ถึง 29 ไม่ต้องจ่ายเบี้ยแต่ยังรับเงินคืนตามเงื่อนไข
ถ้าอยากเกษียณเร็วกว่า 60 ทำได้ไหม?
เงินครบกำหนดมาตามระยะสัญญา ถ้าต้องการเงินก่อน ทางที่มีคือเวนคืน ซึ่งอาจได้น้อยกว่าเบี้ยที่จ่าย ควรเลือกอายุเริ่มและทุนให้ปีครบกำหนดตรงกับปีที่ตั้งใจเกษียณตั้งแต่แรก
แผนนี้ใช้แทนประกันสุขภาพยามแก่ได้ไหม?
ไม่ได้ แผนนี้เป็นประกันออมทรัพย์ที่มีความคุ้มครองชีวิต ไม่ได้จ่ายค่ารักษาพยาบาล คนโสดควรวางความคุ้มครองสุขภาพแยกต่างหาก
ข้อกำหนดที่ควรรู้
- ตัวเลขเป็นเคสตัวอย่างหญิงอายุ 30 ปี ทุน 100,000 บาท เบี้ยรายปี 12,522 บาท ไม่ใช่ราคาสำหรับผู้สมัครทุกคน
- ส่วนต่าง 32,170 บาทคิดจากเงินคืนและเงินครบกำหนดรับรองกรณีมีชีวิตครบสัญญา ไม่รวมเงินปันผล ภาษี และเงินเฟ้อ
- ทุกกรณีของเงินปันผลบริษัทไม่รับรองการจ่าย
- ประกันชีวิตไม่ใช่เงินฝาก การเวนคืนก่อนครบกำหนดอาจได้เงินน้อยกว่าเบี้ยที่จ่าย
- ผู้สมัครต้องแถลงข้อมูลสุขภาพและอาชีพตามจริง และเป็นไปตามหลักเกณฑ์รับประกันของบริษัท
- ความคุ้มครอง เงื่อนไข และข้อยกเว้นที่สมบูรณ์ให้ยึดกรมธรรม์ที่ออกจริง
เริ่มจากอายุที่คุณอยากหยุดทำงาน
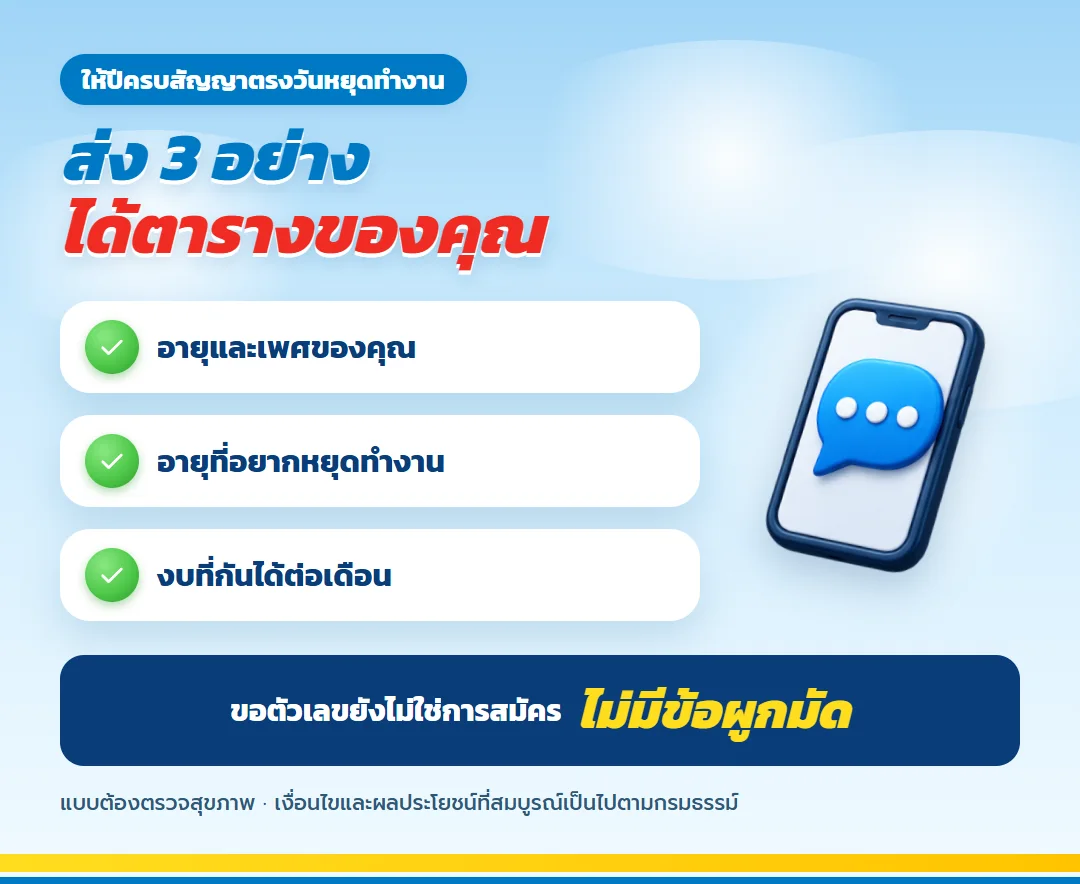
ส่งอายุ เพศ อาชีพ งบที่กันได้ต่อเดือน และอายุที่อยากเกษียณ เพื่อรับใบเสนอขายและตารางผลประโยชน์ปีต่อปีของคุณเอง การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
เกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียด
ธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียด
ธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียด
เกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียด
ธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียด
ทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียดธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียดธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียดเกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียดทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้