มันนี่ ฟิต เฟิร์ม 30/25 สำหรับข้าราชการและพนักงานรัฐวิสาหกิจ เตรียมเงินก้อนเสริมวันเกษียณ
คู่มือ มันนี่ ฟิต เฟิร์ม 30/25 สำหรับข้าราชการและพนักงานรัฐวิสาหกิจที่ต้องการเงินก้อนเสริมวันเกษียณ วางเบี้ยเป็นรายการหักประจำ อ่านตารางรายปี ปันผลที่ไม่รับรอง และสิทธิยกเว้นเบี้ย
มันนี่ ฟิต เฟิร์ม 30/25 สำหรับข้าราชการและพนักงานรัฐวิสาหกิจที่ต้องการเงินก้อนเสริมวันเกษียณ วางเบี้ยเป็นรายการหักประจำ อ่านตารางรายปี ปันผลที่ไม่รับรอง และสิทธิยกเว้นเบี้ย บทความนี้ตอบเรื่องประกันออมทรัพย์ ข้าราชการ, เงินก้อนเกษียณ ข้าราชการ, มันนี่ ฟิต เฟิร์ม 30/25 เงินคืน และมันนี่ ฟิต เฟิร์ม 30/25 ยกเว้นเบี้ย
ข้าราชการและพนักงานรัฐวิสาหกิจมีสิ่งที่หลายอาชีพไม่มี คือรายได้ที่คาดการณ์ได้ เงินเดือนขึ้นเป็นขั้น มีสวัสดิการ และมีปลายทางที่ชัดคือการเกษียณอายุราชการ แต่ความมั่นคงนี้ก็ทำให้หลายคนวางใจจนไม่ได้เตรียมเงินก้อนส่วนตัวเพิ่ม แล้วมาพบตอนใกล้เกษียณว่าค่าใช้จ่ายของชีวิตหลังเกษียณไม่ได้ลดลงเร็วอย่างที่คิด
บทความนี้มอง มันนี่ ฟิต เฟิร์ม 30/25 จากมุมคนทำงานภาครัฐที่ต้องการเงินก้อนเสริมของตัวเองในวันเกษียณ แบบนี้จ่ายเบี้ย 25 ปีและคุ้มครอง 30 ปี ถ้าเริ่มที่อายุ 30 จะจ่ายเบี้ยถึงราวอายุ 55 และสัญญาครบกำหนดราวอายุ 60 ตรงกับช่วงเกษียณของงานราชการส่วนใหญ่
ตัวเลขในบทความมาจากตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท ชื่อแบบเต็มคือ มันนี่ ฟิต เฟิร์ม 30/25 (1) มีเงินปันผล ถ้าคุณเริ่มที่อายุ 30 เบี้ยต่อทุนแสนจะเป็น 5,825 บาทสำหรับผู้ชาย และ 5,748 บาทสำหรับผู้หญิง ส่วนผลประโยชน์ที่รับรองรวม 158,000 บาทเท่ากันทุกอายุ
เงินเดือนมั่นคง แต่ทำไมยังต้องมีเงินก้อนของตัวเอง
สวัสดิการของงานภาครัฐเป็นฐานที่ดี แต่ไม่ได้ออกแบบมาให้ครอบคลุมทุกเป้าหมายส่วนตัว เช่น การปรับปรุงบ้านให้อยู่สบายในวัยสูงอายุ การช่วยลูกหลานตั้งตัว การเดินทางที่อยากทำหลังเลิกงาน หรือค่าใช้จ่ายที่เกิดขึ้นนอกเหนือจากที่สวัสดิการดูแล เงินก้อนส่วนตัวที่พร้อมในวันเกษียณจึงทำหน้าที่เป็นอีกชั้นของความอุ่นใจ
จุดแข็งของคนทำงานภาครัฐคือความสม่ำเสมอ การจ่ายเบี้ยต่อเนื่อง 25 ปีอาจฟังดูยาวสำหรับอาชีพที่รายได้ขึ้นลง แต่สำหรับคนที่รู้ว่าเงินเดือนจะเข้าทุกเดือน ภาระที่คงที่และยาวกลับจัดการได้ง่ายกว่า เพราะสามารถตั้งเป็นรายจ่ายประจำได้ตั้งแต่วันแรก
จุดที่ต้องระวังคือ หลายคนในภาครัฐมีภาระผ่อนบ้านหรือสินเชื่อสวัสดิการที่หักจากเงินเดือนอยู่แล้ว ก่อนเพิ่มภาระเบี้ยระยะยาว ให้ดูเงินเดือนสุทธิที่เหลือจริงหลังหักทุกรายการ ไม่ใช่เงินเดือนตามขั้น
ภาพรวมของ มันนี่ ฟิต เฟิร์ม 30/25
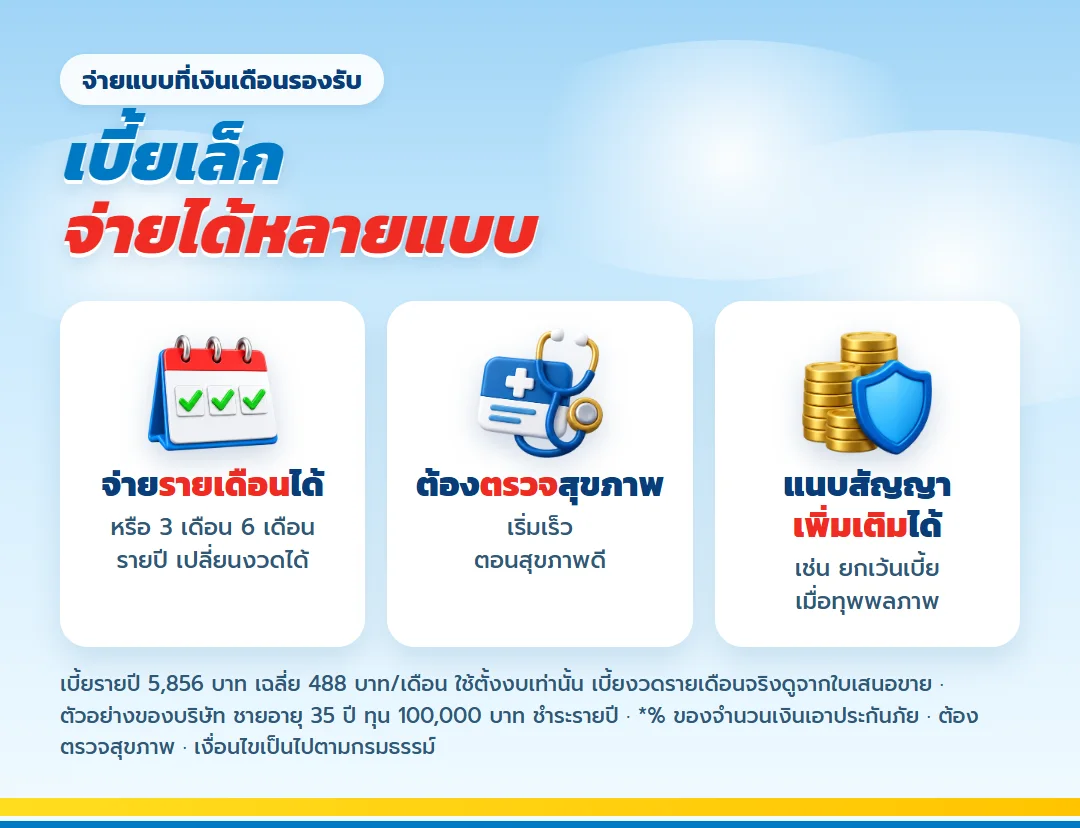
| เรื่องที่ข้าราชการถาม | คำตอบของแบบนี้ |
| สมัครได้ถึงอายุเท่าไร | 1 เดือน ถึง 60 ปี |
| ทุนเริ่มต้น | 100,000 บาท |
| จ่ายแบบไหนได้บ้าง | รายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือน |
| ต้องตรวจสุขภาพไหม | ต้องตรวจตามระเบียบบริษัท |
| แนบสัญญาเพิ่มเติม | แนบได้ |
| เงินคืน / ครบสัญญา | 1% ต่อปี ปีที่ 2–29 · ครบสัญญา 130% |
- จ่ายเบี้ย 25 ปี คุ้มครอง 30 ปี และรับเงินครบกำหนดเมื่อมีชีวิตอยู่ครบสัญญา
- เงินคืน 1% ของทุนทุกปี ตั้งแต่ปีกรมธรรม์ที่ 2 ถึงปีที่ 29
- เงินครบกำหนดใช้จำนวนที่มากกว่าระหว่าง 130% ของทุน กับ 1.005 เท่าของเบี้ยประกันชีวิตที่ชำระทั้งหมดหักเงินคืนที่จ่ายแล้ว
- มีโอกาสรับเงินปันผลทั้งระหว่างสัญญาและเมื่อครบกำหนด ซึ่งไม่รับรองการจ่าย
- มีสิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงตามนิยามและเงื่อนไขของกรมธรรม์
แบบนี้ต้องตรวจสุขภาพ ผู้สมัครต้องแถลงข้อมูลสุขภาพและอาชีพตามจริง และผลพิจารณาเป็นไปตามหลักเกณฑ์รับประกันของบริษัท ข้อดีของการเริ่มเร็วคือสุขภาพมักอยู่ในช่วงที่ดีที่สุดของชีวิตการทำงาน
แผนภาพ 30 ปีจากวันเริ่มทำงานถึงวันเกษียณ
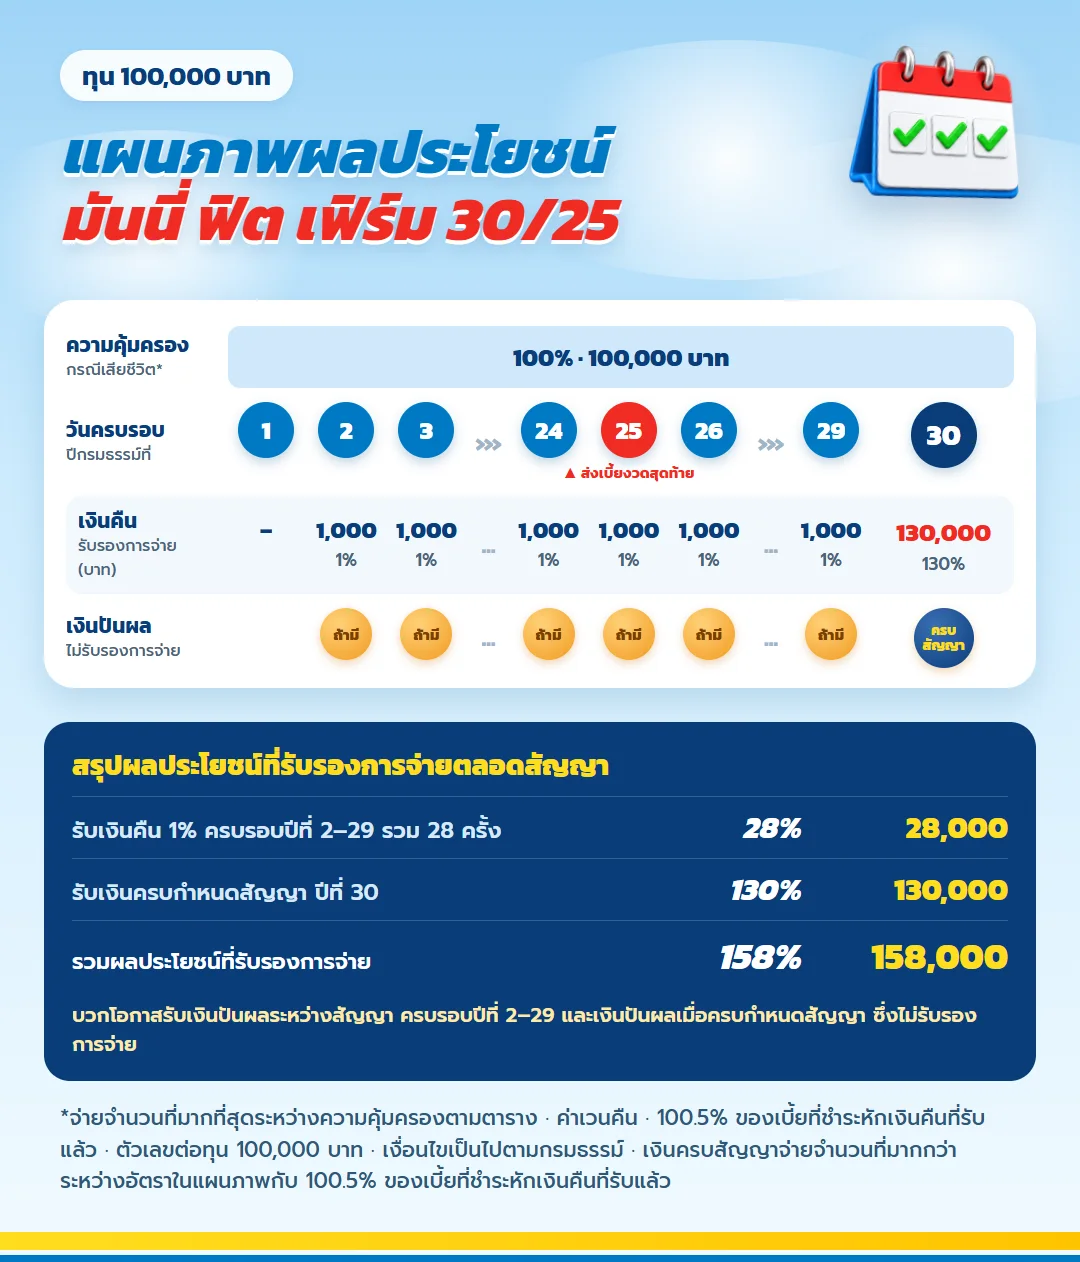
ภาพนี้วางทั้ง 30 ปีไว้ในแผ่นเดียว ถ้าเริ่มอายุ 30 วงกลมวงที่ 25 สีแดงคืองวดเบี้ยสุดท้ายตอนอายุ 54 และวงที่ 30 คือปีที่อายุครบ 60 ตรงกับวันเกษียณราชการ เหรียญสีส้มคือปีที่มีโอกาสได้เงินปันผล
| เงินเสริมวันเกษียณที่แน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีละ 1% ครบรอบปีที่ 2 ถึง 29 | 28% | 28,000 |
| เงินครบสัญญาตอนเกษียณ (ปีที่ 30) | 130% | 130,000 |
| รวมเงินเสริมที่รับรอง | 158% | 158,000 |
ตัวเลขชุดนี้กรมธรรม์รับรองการจ่ายต่อทุน 100,000 บาท ส่วนเงินปันผลระหว่างสัญญาและตอนครบสัญญาเป็นตัวอย่างที่ไม่รับรอง คนทำงานภาครัฐจึงควรตั้งเป้าเงินเสริมวันเกษียณจากตารางนี้ก่อน
วางเบี้ยให้เป็นรายการหักประจำเหมือนเงินออมสะสม
ในเคสตัวอย่าง เบี้ยคือปีละ 5,856 บาท จ่าย 25 ปี รวม 146,400 บาท ถ้าเฉลี่ยเป็นรายเดือนเท่ากับ 488 บาท ซึ่งอยู่ในงบที่คนทำงานภาครัฐส่วนใหญ่กันได้ ถ้าอยากได้เงินก้อนตอนเกษียณมากขึ้น เลือกทุนหลายเท่าของตัวอย่างได้ แล้วขอใบเสนอขายตามทุนจริง
วิธีที่เหมาะกับคนรายได้ประจำคือคิดเบี้ยเป็นรายการหักทุกเดือน แล้วโอนเข้าบัญชีแยกในวันเงินเดือนออก เมื่อถึงวันครบรอบปีกรมธรรม์ เงินจะพร้อมจ่ายโดยไม่ต้องดึงจากเงินใช้จ่าย ลองใช้หลักง่าย ๆ ดังนี้
- เริ่มจากเงินเดือนสุทธิหลังหักภาษี เงินสะสมที่หักอัตโนมัติ และหนี้ทุกรายการ
- กันเงินสำรองฉุกเฉินไว้ก่อน แม้งานจะมั่นคง ค่าใช้จ่ายของครอบครัวก็มีเรื่องไม่คาดคิดได้เสมอ
- เลือกเบี้ยที่ยังจ่ายได้สบายในปีที่ลูกเข้าเรียนหรือมีภาระพ่อแม่เพิ่ม ไม่ใช่ปีที่เพิ่งได้ขั้นเงินเดือน
ตารางรายปี: เบี้ย เงินคืน และค่าเวนคืน
ตารางด้านล่างแสดงเฉพาะส่วนรับรองตามสัญญาของเคสตัวอย่าง เบี้ยสะสมไม่หักเงินคืน เพื่อให้เห็นภาระเงินจ่ายทั้งหมด ปีแรกของค่าเวนคืนแสดงขีดตามตารางมูลค่าในเอกสาร หน่วยเป็นบาท
| ปีกรมธรรม์ | เบี้ยรายปี | เบี้ยสะสม | เงินรับรอง | ค่าเวนคืน | ได้คืนรวม (เวนคืน + เงินคืนที่รับแล้ว) |
|---|---|---|---|---|---|
| 1 | 5,856 | 5,856 | — | — | 0 |
| 2 | 5,856 | 11,712 | 1,000 | 1,700 | 2,700 |
| 3 | 5,856 | 17,568 | 1,000 | 5,200 | 7,200 |
| 4 | 5,856 | 23,424 | 1,000 | 9,000 | 12,000 |
| 5 | 5,856 | 29,280 | 1,000 | 12,800 | 16,800 |
| 6 | 5,856 | 35,136 | 1,000 | 17,100 | 22,100 |
| 7 | 5,856 | 40,992 | 1,000 | 22,000 | 28,000 |
| 8 | 5,856 | 46,848 | 1,000 | 26,000 | 33,000 |
| 9 | 5,856 | 52,704 | 1,000 | 30,100 | 38,100 |
| 10 | 5,856 | 58,560 | 1,000 | 34,300 | 43,300 |
| 11 | 5,856 | 64,416 | 1,000 | 38,700 | 48,700 |
| 12 | 5,856 | 70,272 | 1,000 | 43,100 | 54,100 |
| 13 | 5,856 | 76,128 | 1,000 | 47,700 | 59,700 |
| 14 | 5,856 | 81,984 | 1,000 | 52,500 | 65,500 |
| 15 | 5,856 | 87,840 | 1,000 | 57,300 | 71,300 |
| 16 | 5,856 | 93,696 | 1,000 | 62,400 | 77,400 |
| 17 | 5,856 | 99,552 | 1,000 | 67,500 | 83,500 |
| 18 | 5,856 | 105,408 | 1,000 | 72,800 | 89,800 |
| 19 | 5,856 | 111,264 | 1,000 | 78,300 | 96,300 |
| 20 | 5,856 | 117,120 | 1,000 | 84,000 | 103,000 |
| 21 | 5,856 | 122,976 | 1,000 | 89,900 | 109,900 |
| 22 | 5,856 | 128,832 | 1,000 | 96,000 | 117,000 |
| 23 | 5,856 | 134,688 | 1,000 | 102,300 | 124,300 |
| 24 | 5,856 | 140,544 | 1,000 | 108,800 | 131,800 |
| 25 | 5,856 | 146,400 | 1,000 | 115,600 | 139,600 |
| 26 | 0 | 146,400 | 1,000 | 118,000 | 143,000 |
| 27 | 0 | 146,400 | 1,000 | 120,500 | 146,500 |
| 28 | 0 | 146,400 | 1,000 | 123,200 | 150,200 |
| 29 | 0 | 146,400 | 1,000 | 126,000 | 154,000 |
| 30 | 0 | 146,400 | 130,000 | 130,000 | 158,000 |
อ่านตารางนี้คู่กับอายุของคุณ
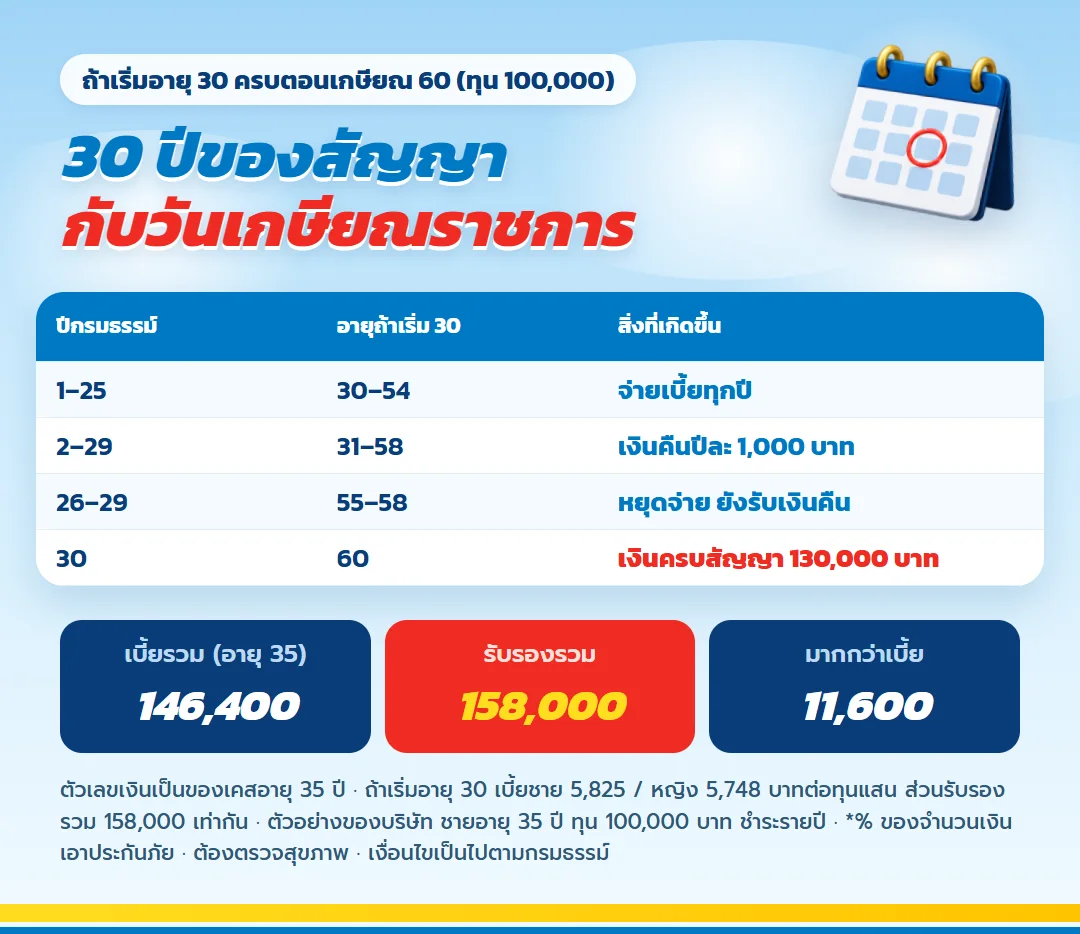
ปีกรมธรรม์ที่ 1 ยังไม่มีเงินคืน ตั้งแต่ปีที่ 2 ถึงปีที่ 29 รับเงินคืนปีละ 1,000 บาท รวม 28 งวดเป็น 28,000 บาท ถ้าเริ่มอายุ 30 ช่วงปีที่ 26 ถึง 29 คืออายุ 55 ถึง 58 คุณหยุดจ่ายเบี้ยแล้วแต่ยังรับเงินคืนต่อ เป็นช่วงที่ภาระลดลงก่อนวันเกษียณพอดี
ปีที่ 30 หรือราวอายุ 60 รับเงินครบกำหนด 130,000 บาท ปีนี้ไม่มีเงินคืน 1% อีกงวด ส่วนรับรองทั้งหมดกรณีรับเงินคืนตามงวดและมีชีวิตครบสัญญาจึงเป็น 158,000 บาท เมื่อหักเบี้ยรวม 146,400 บาท ส่วนต่างเท่ากับ 11,600 บาท ไม่รวมเงินปันผล ดอกเบี้ยเงินคืนสะสม ภาษี และเงินเฟ้อ
ส่วนต่างนี้เป็นจำนวนเงิน ไม่ใช่อัตราผลตอบแทนต่อปี และต้องถือครบ 30 ปีจึงจะเกิดขึ้น สำหรับคนที่ต้องการเงินก้อนที่มีวันรับแน่นอนตรงกับวันเกษียณ จุดเด่นของแผนนี้อยู่ที่ความชัดเจนของจังหวะ มากกว่าขนาดของส่วนต่าง
ถ้าต้องย้าย ลาออก หรือเปลี่ยนแผนชีวิต
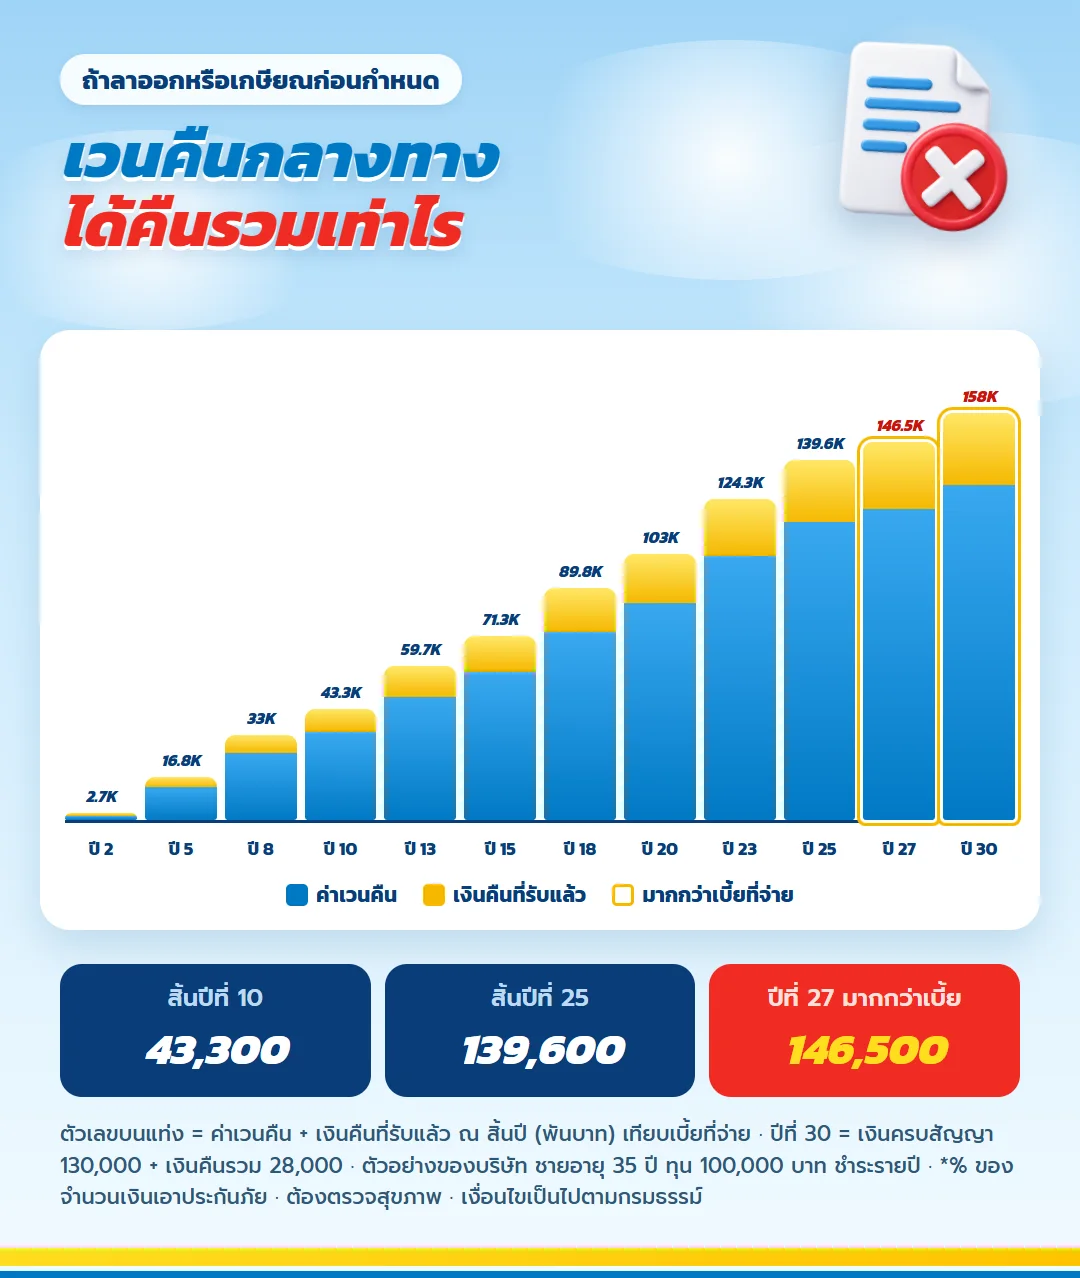
งานภาครัฐอาจมั่นคง แต่ชีวิตเปลี่ยนได้ เช่น ลาออกไปทำธุรกิจครอบครัว หรือเกษียณก่อนกำหนด ถ้าต้องออกกลางทาง ให้ดูค่าเวนคืนบวกเงินคืนที่รับไปแล้ว สิ้นปีที่ 25 หลังจ่ายครบ 146,400 บาท ได้ค่าเวนคืน 115,600 บาท บวกเงินคืนที่รับแล้ว 24,000 บาท รวม 139,600 บาท ยอดรวมนี้จะมากกว่าเบี้ยตั้งแต่สิ้นปีที่ 27 ตัวเลขเป็นมูลค่าก่อนหักหนี้สินตามกรมธรรม์ และการเลิกสัญญาก่อนเงื่อนไขอาจกระทบสิทธิภาษีที่ใช้ไปแล้ว
เงินปันผลสองช่วง อ่านแยกจากเงินรับรอง
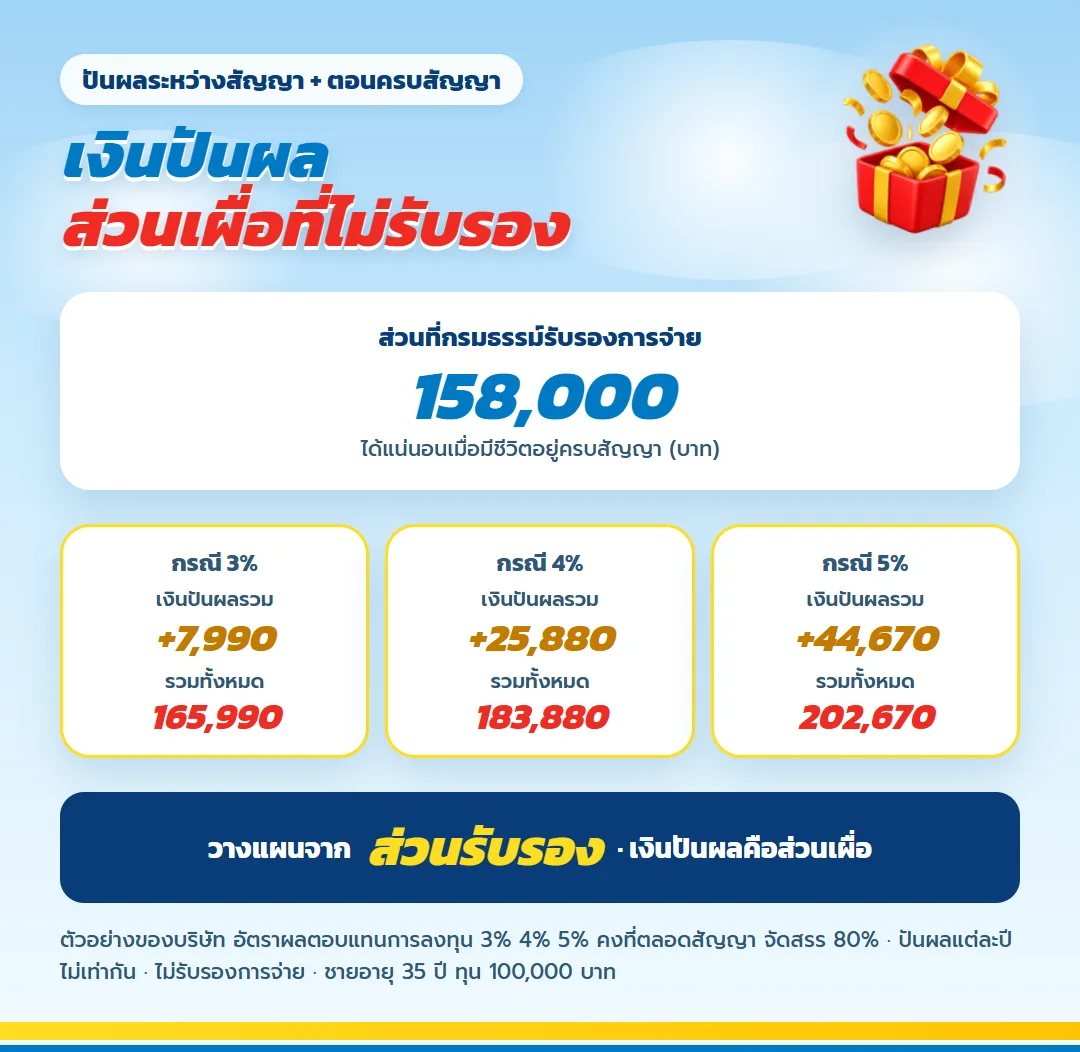
แบบนี้มีตัวอย่างเงินปันผลระหว่างสัญญาปีที่ 2 ถึง 29 และปันผลเมื่อครบกำหนดปีที่ 30 ทั้งสองส่วนไม่รับรองการจ่าย ตัวเลขด้านล่างเป็นตัวอย่างตามสมมติฐานผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ที่ใช้คำนวณ ไม่ใช่อัตราที่เบี้ยของคุณจะได้รับโดยตรง
| สมมติฐานในข้อมูลตัวอย่าง | ปันผลระหว่างสัญญารวม | ปันผลเมื่อครบกำหนด |
|---|---|---|
| ไม่มีการจ่ายปันผล | 0 บาท | 0 บาท |
| 3% ต่อปี | 6,500 บาท | 1,490 บาท |
| 4% ต่อปี | 16,210 บาท | 9,670 บาท |
| 5% ต่อปี | 26,980 บาท | 17,690 บาท |
ปันผลระหว่างสัญญาไม่ได้มาเท่ากันทุกปี เช่น ในสมมติฐาน 4% ปีที่ 2 แสดง 30 บาท และปีที่ 29 แสดง 1,140 บาท การหารยอดรวมแล้วคิดเป็นรายรับประจำปีจึงไม่ถูกต้อง เอกสารยังระบุว่าบริษัทหักต้นทุนทั้งหมดของกรมธรรม์ก่อนจัดสรร 80% ตามวิธีของบริษัท ซึ่งไม่ได้แปลว่าได้คืน 80% ของเบี้ย
สำหรับคนที่วางแผนเกษียณด้วยรายได้ที่คาดการณ์ได้ ให้คงหลักเดียวกันกับเงินปันผล คือวางแผนจากส่วนรับรองเท่านั้น ถ้ากรมธรรม์เปลี่ยนเป็นแบบใช้เงินสำเร็จหรือขยายเวลา เอกสารระบุว่าจะไม่ได้รับเงินปันผลดังกล่าว
ความคุ้มครองระหว่างทาง และสิทธิยกเว้นเบี้ย
ระหว่างสัญญา หากเสียชีวิต บริษัทจ่ายจำนวนที่มากที่สุดระหว่างทุน 100,000 บาท ค่าเวนคืน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนที่ได้รับ ไม่ได้นำทั้งสามจำนวนมาบวกกัน ตารางในเอกสารแสดงตัวอย่างปีที่ 25 เป็น 124,132 บาท และปีที่ 27 เป็น 122,132 บาท จำนวนจริงขึ้นกับวันที่เกิดเหตุและข้อกำหนด
อีกสิทธิที่ควรรู้คือการยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง ในเคสมีระยะ 25 ปี โดยไม่ต้องจ่ายเบี้ยเพิ่มสำหรับสิทธินี้ ถ้าเข้าเกณฑ์ตามนิยาม สัญญาจะเดินต่อโดยไม่ต้องจ่ายเบี้ย สิทธินี้ไม่ใช่เงินสดเพิ่ม ไม่ได้ครอบคลุมทุกเหตุที่ทำให้หยุดงาน และมีข้อยกเว้นเฉพาะ เช่น การทำร้ายตนเอง สงครามหรือการปราบปราม และกรณีเกี่ยวกับอากาศยานตามที่ระบุ
สิทธิลดหย่อนภาษีของคนรับเงินเดือน
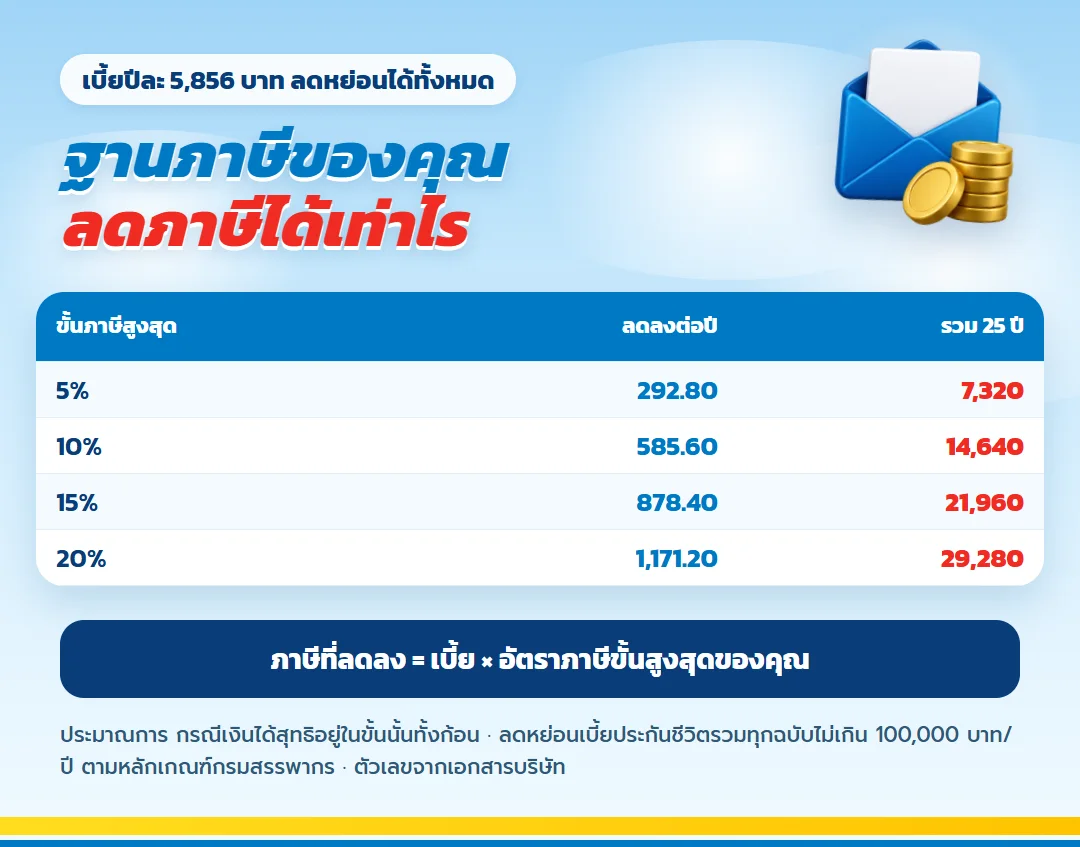
เบี้ยปีละ 5,856 บาทใช้ลดหย่อนภาษีได้ทั้งจำนวน เพราะยังต่ำกว่าเพดานประกันชีวิต 100,000 บาทต่อปีมาก ถ้าเงินได้สุทธิของคุณอยู่ขั้น 20% ภาษีจะลดลงปีละราว 1,171 บาท ตลอด 25 ปีรวม 29,280 บาท เพดานนี้รวมกับกรมธรรม์ประกันชีวิตอื่นที่คุณมีด้วย
ตรวจ หลักเกณฑ์ลดหย่อนเบี้ยประกันชีวิต (กรมสรรพากร) ในแต่ละปีภาษี และขอหนังสือรับรองการชำระเบี้ยจากบริษัททุกปีเพื่อใช้ยื่นแบบ
คำถามที่คนทำงานภาครัฐถามบ่อย
เกษียณอายุ 60 พอดีกับสัญญาไหม?
ถ้าเริ่มที่อายุ 30 สัญญา 30 ปีจะครบกำหนดราวอายุ 60 ถ้าเริ่มอายุอื่น ปีครบกำหนดจะเลื่อนตาม ให้ตรวจในใบเสนอขายว่าครบกำหนดอายุเท่าไร
เงินคืน 1% ได้ตั้งแต่ปีแรกไหม?
ไม่ได้ เงินคืนเริ่มวันครบรอบปีที่ 2 ถึงปีที่ 29 ปีละ 1% ของทุน ในเคสทุน 100,000 บาทคือปีละ 1,000 บาท
จ่ายครบ 25 ปีแล้วรับเงินก้อนเลยไหม?
ยังไม่ใช่ เงินครบกำหนดจ่ายในปีที่ 30 ระหว่างปีที่ 26 ถึง 29 ไม่ต้องจ่ายเบี้ยแต่ยังรับเงินคืนตามสัญญา
ถ้าทุพพลภาพจนทำงานไม่ได้ ต้องจ่ายเบี้ยต่อไหม?
ถ้าเข้าเกณฑ์ทุพพลภาพถาวรสิ้นเชิงตามนิยามของกรมธรรม์ จะได้รับการยกเว้นเบี้ยตามเงื่อนไข แต่ไม่ใช่ทุกเหตุที่ทำให้หยุดงาน และมีข้อยกเว้นที่ต้องอ่าน
เอาเงินปันผลมาช่วยจ่ายเบี้ยได้ไหม?
ไม่ควรวางแผนแบบนั้น เพราะปันผลไม่รับรองและอาจไม่มีการจ่ายในบางปี ควรวางเบี้ยจากเงินเดือนที่มีแหล่งชัดเจน
ข้อกำหนดที่ต้องอ่านประกอบ
- ตัวเลขเป็นตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท อายุอื่นเบี้ยต่างเล็กน้อยแต่ส่วนรับรองรวมเท่ากัน
- ส่วนต่าง 11,600 บาท คิดเฉพาะเงินคืนกับเงินครบสัญญาที่รับรอง กรณีอยู่ครบ 30 ปี ไม่รวมเงินปันผล
- เงินปันผลทั้งระหว่างสัญญาและตอนครบสัญญาเป็นตัวอย่าง บริษัทไม่รับรองการจ่าย
- เวนคืนก่อนครบ ได้คืนรวมต่ำกว่าเบี้ยจนถึงปีที่ 26 ประกันชีวิตไม่ใช่เงินฝาก
- แบบนี้ต้องตรวจสุขภาพ การรับประกันเป็นไปตามหลักเกณฑ์ของบริษัท
- คืนกรมธรรม์ได้ภายใน 15 วันหลังได้รับ หักค่าตรวจสุขภาพจริงถ้ามีและค่าใช้จ่าย 500 บาท
- เงื่อนไขทั้งหมดยึดตามกรมธรรม์ที่ออกจริง
ตั้งเป้าจากวันเกษียณของคุณ
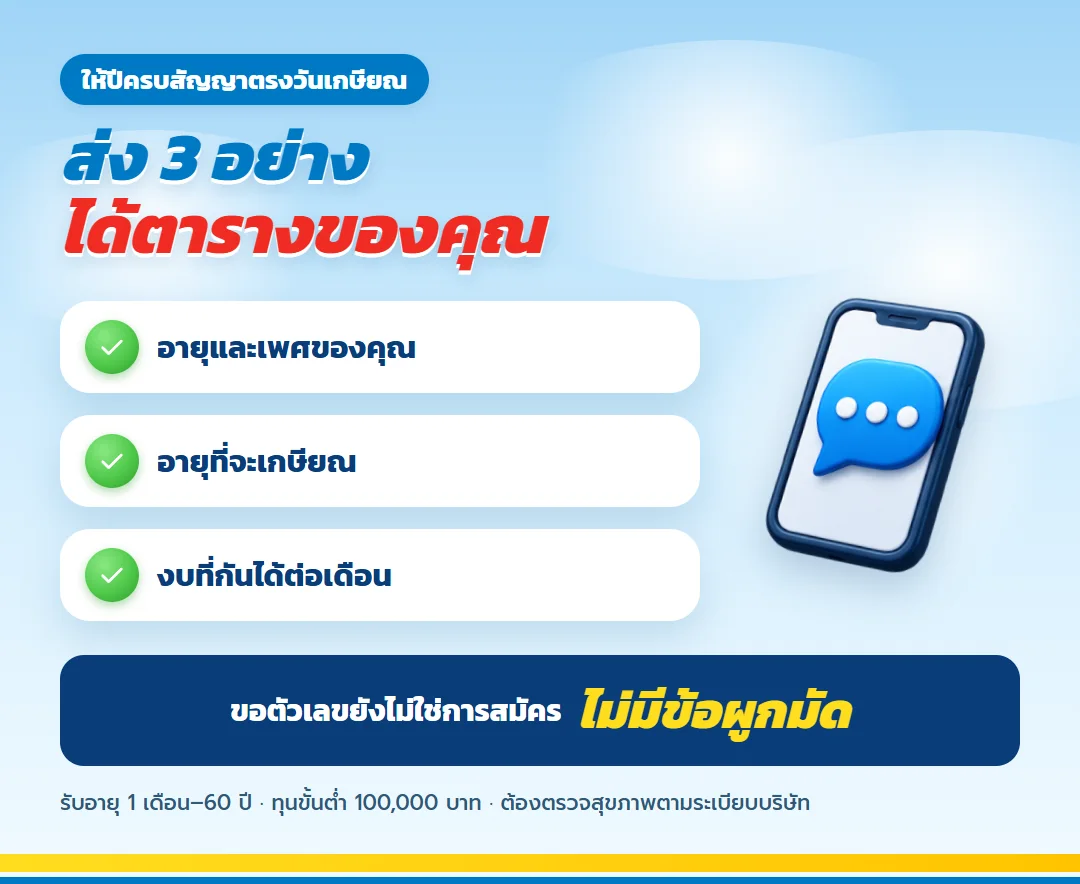
ส่งอายุ เพศ อายุที่จะเกษียณ และจำนวนที่กันได้ต่อเดือนหลังหักทุกรายการ เพื่อรับใบเสนอขายและตารางรายปีของคุณเอง แล้วดูว่าปีครบกำหนดตรงกับวันเกษียณหรือไม่ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
เกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียด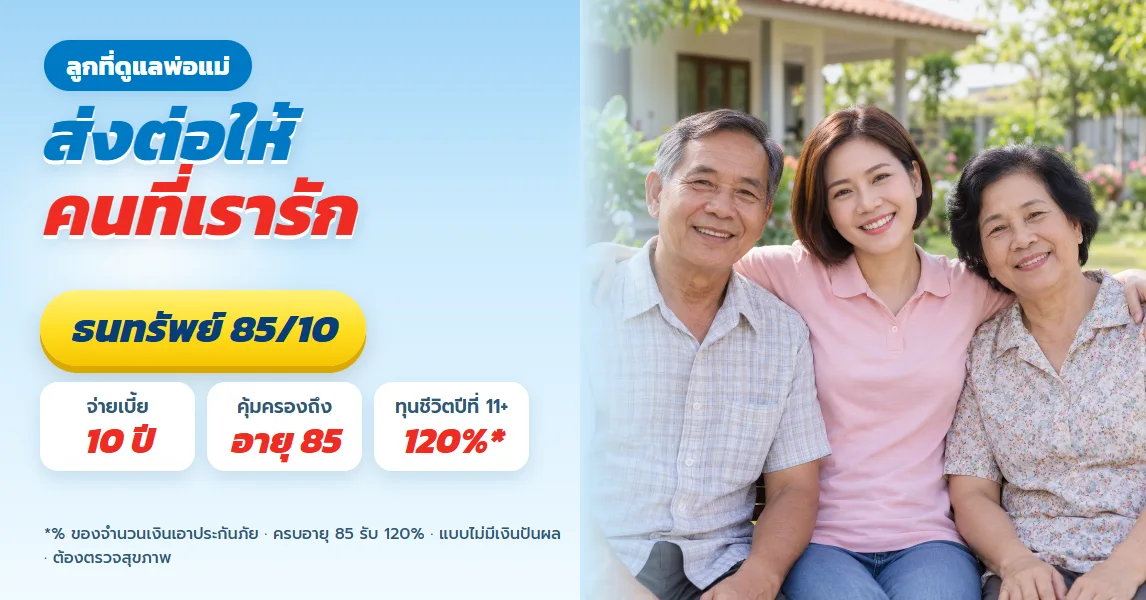
ธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียด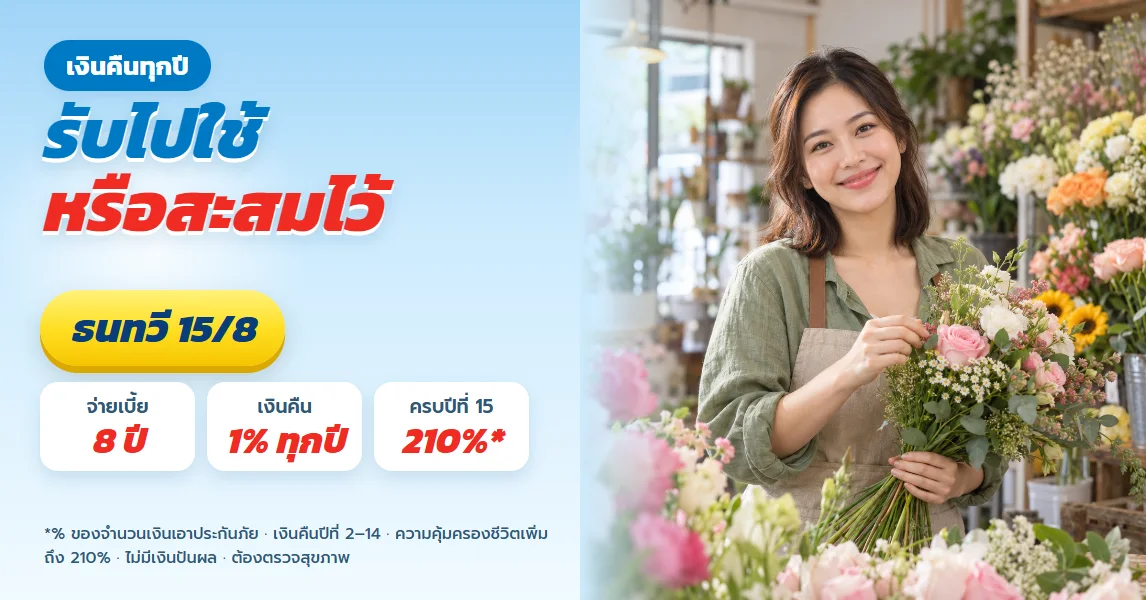
ธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียด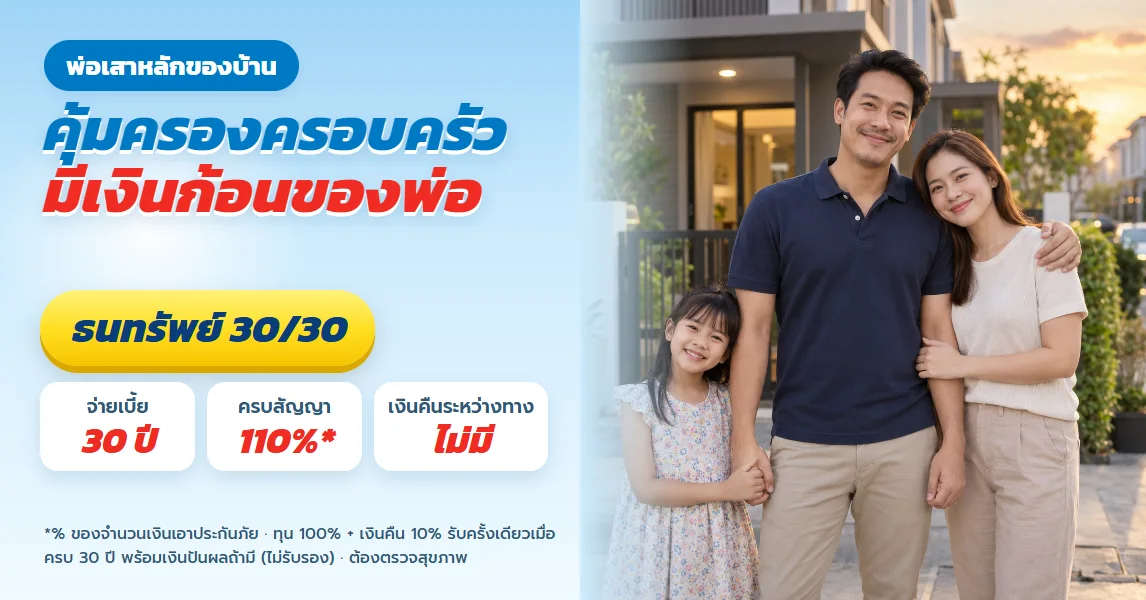
ธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียด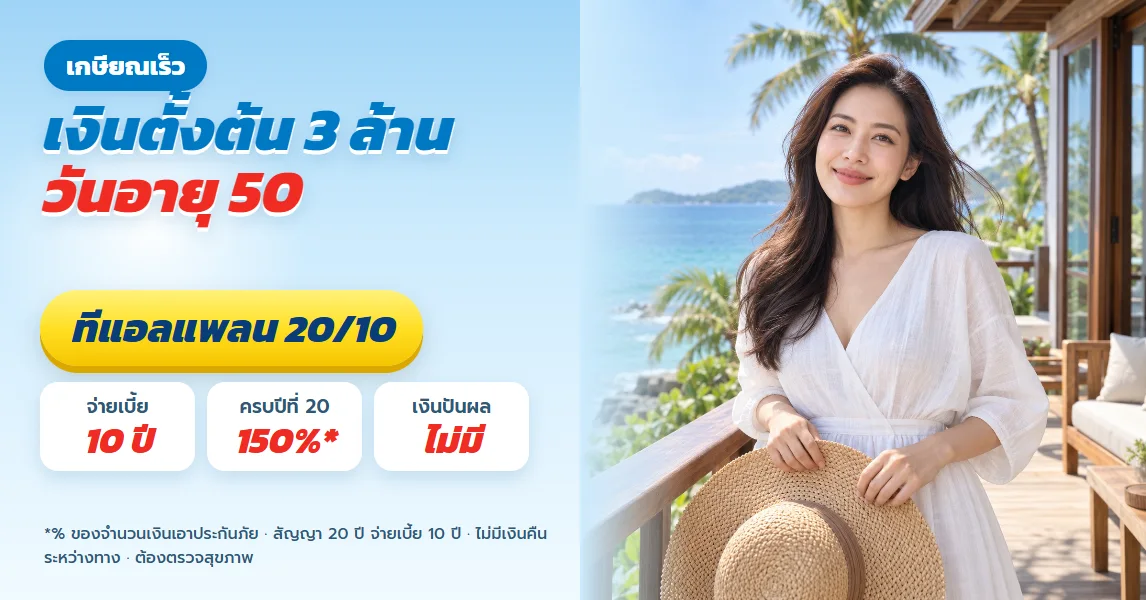
ทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียด
เกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียด
ธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียดธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียดทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียดเกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียดธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้