มันนี่ ฟิต เวลท์ตี้ 10/3 ถาม-ตอบสำหรับวัยก่อนเกษียณและวัยเกษียณตอนต้นที่มีเงินก้อน
รวมคำถาม-คำตอบ มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับคนวัยก่อนเกษียณและเกษียณตอนต้น เรื่องอายุรับประกัน เงินคืน เงินครบกำหนด ความคุ้มครองชีวิต ภาษี และความเสี่ยงหากต้องใช้เงินกลางทาง
รวมคำถาม-คำตอบ มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับคนวัยก่อนเกษียณและเกษียณตอนต้น เรื่องอายุรับประกัน เงินคืน เงินครบกำหนด ความคุ้มครองชีวิต ภาษี และความเสี่ยงหากต้องใช้เงินกลางทาง บทความนี้ตอบเรื่องประกันออมทรัพย์ อายุ 60, พักเงินก้อน วัยเกษียณ, ประกันส่งต่อเงินให้ลูกหลาน และมันนี่ ฟิต เวลท์ตี้ 10/3 อายุรับประกัน
คนวัยห้าสิบปลายถึงหกสิบต้นจำนวนไม่น้อยกำลังอยู่ในช่วงที่เงินก้อนเริ่มเข้ามาพร้อมกัน บางคนได้เงินจากการเกษียณ บางคนมีเงินฝากประจำครบกำหนด บางคนขายที่ดินหรือเพิ่งปิดภาระผ่อนบ้าน คำถามที่ตามมาเสมอคือ จะพักเงินก้อนนี้ไว้ที่ไหนให้ปลอดภัยพอ ได้เงินกลับมาบ้าง และถ้าวันหนึ่งเราไม่อยู่ ลูกหลานจะได้รับเงินก้อนนี้อย่างไม่ยุ่งยาก
บทความนี้รวบรวมคำถามที่คนวัยก่อนเกษียณและวัยเกษียณตอนต้นมักถามถึง มันนี่ ฟิต เวลท์ตี้ 10/3 แล้วตอบทีละข้อด้วยข้อมูลจากเอกสารแบบประกันและใบเสนอขายตัวอย่าง อ่านตามลำดับหรือเลือกเฉพาะข้อที่สงสัยก็ได้
ข้อสำคัญที่ต้องบอกก่อน: ตัวเลขเบี้ยและผลประโยชน์ในบทความมาจากเคสตัวอย่างหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท ข่าวดีสำหรับคนอายุไม่เกิน 60 ปีคือ เบี้ยต่อทุน 100,000 บาทเท่ากันทุกอายุตั้งแต่ 1 เดือนถึง 60 ปี ทั้งชายและหญิง ตัวเลขในบทความจึงใช้กับคุณได้ตรงตัว ส่วนคนอายุ 61–70 ปี เบี้ยจะต่างออกไป ต้องขอใบเสนอขายตามอายุจริง
ถาม: อายุเกิน 60 แล้ว ยังสมัครได้ไหม?
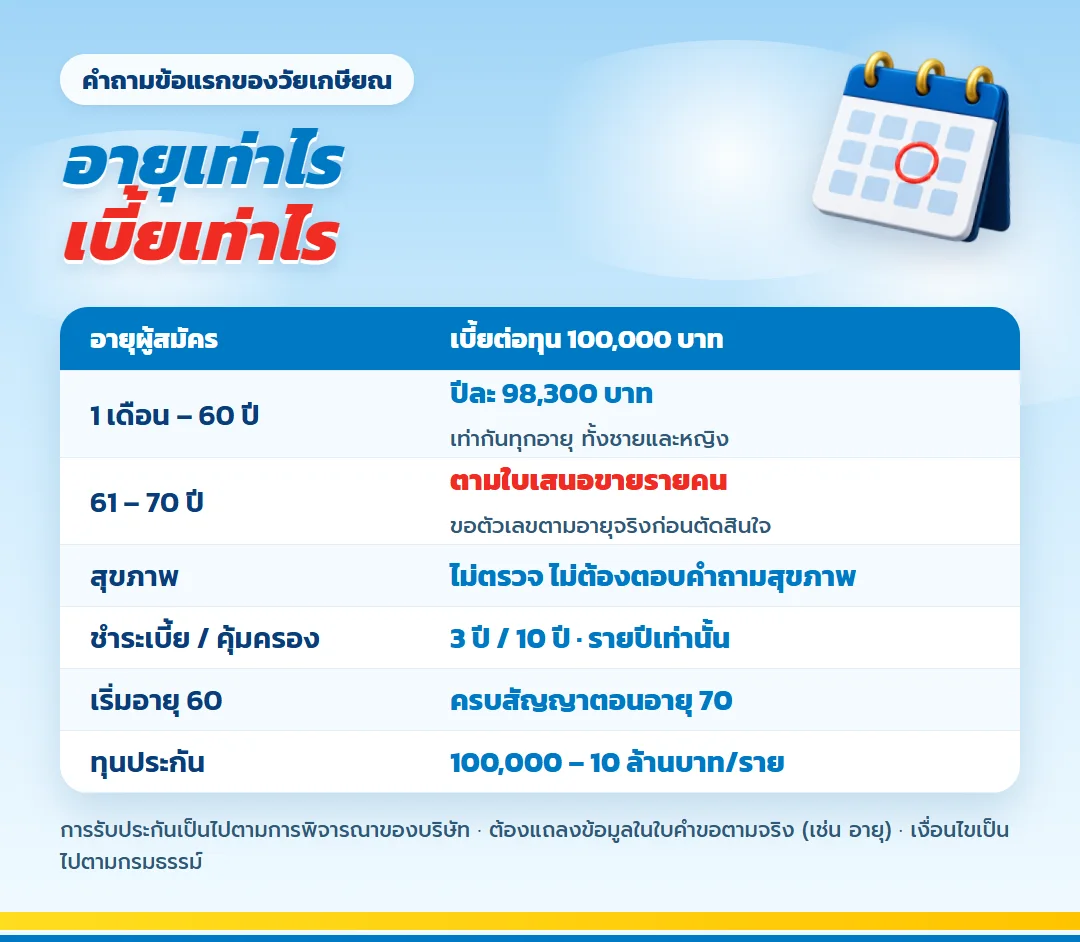
ได้ แบบนี้รับประกันตั้งแต่อายุ 1 เดือนถึง 70 ปี คนที่อายุ 60–70 ปีจึงยังอยู่ในเกณฑ์ ทุนประกันเลือกได้ตั้งแต่ 100,000 ถึง 10,000,000 บาท ที่คนวัยนี้ชอบคือแบบนี้ไม่ต้องตรวจสุขภาพ และไม่ต้องตอบคำถามสุขภาพ คนที่มีโรคประจำตัวจึงสมัครได้เหมือนคนอื่น สิ่งที่ต้องแถลงตามจริงคือข้อมูลในใบคำขอ เช่น อายุ เพราะถ้าแถลงอายุคลาดเคลื่อน ผลประโยชน์จะถูกปรับตามเงื่อนไขกรมธรรม์
ถาม: ดูภาพรวม 10 ปีของเงินก้อนได้ไหม?
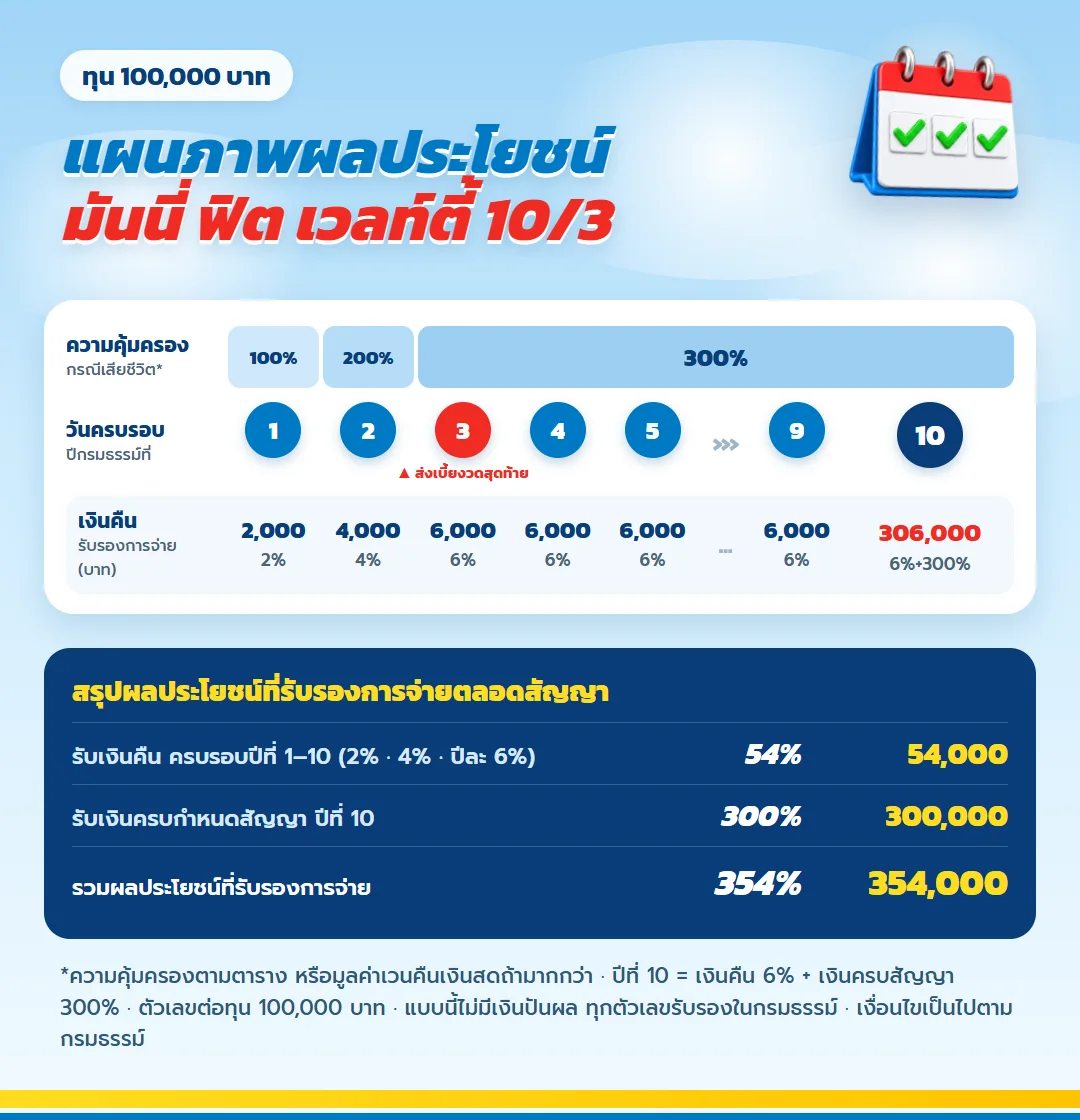
ได้ ภาพนี้เรียงเส้นทางของเงินก้อนตั้งแต่วันแรกจนครบสัญญา แถบบนคือเงินที่ลูกหลานได้ถ้าคุณจากไปในปีนั้น วงสีแดงคือปีที่ 3 ซึ่งเป็นงวดเบี้ยสุดท้าย และตัวเลขแถวล่างคือเงินที่โอนเข้าบัญชีคุณทุกวันครบรอบปีกรมธรรม์
| เงินที่กรมธรรม์กำหนดจ่าย | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนรายปี 2% 4% แล้วปีละ 6% จนถึงปีที่ 10 | 54% | 54,000 |
| เงินครบกำหนดตอนสิ้นปีที่ 10 | 300% | 300,000 |
| รวมเงินที่ได้รับตลอด 10 ปี | 354% | 354,000 |
ทุกบรรทัดในตารางนี้กำหนดไว้ในกรมธรรม์ ไม่ขึ้นกับผลการลงทุน และแบบนี้ไม่มีเงินปันผล คนวัยเกษียณที่ไม่อยากลุ้นตัวเลขจึงวางแผนจากตารางนี้ได้เลย
ถาม: ต้องจ่ายนานแค่ไหน และเงินผูกไว้กี่ปี?
จ่ายเบี้ย 3 ปี ความคุ้มครองและสัญญาอยู่ 10 ปี สำหรับคนอายุ 60 ที่เริ่มวันนี้ สัญญาจะครบตอนอายุ 70 ปี สิ่งที่ต้องถามตัวเองคือ ในอีก 10 ปีข้างหน้า คุณยังมีเงินส่วนอื่นพอใช้จ่ายประจำวันและค่ารักษาพยาบาลหรือไม่ เพราะเงินที่ใส่ไว้ในแผนนี้ไม่ควรถูกดึงออกมาก่อนครบสัญญา
ถาม: ได้เงินคืนระหว่างทางไหม เท่าไร?
ได้ทุกสิ้นปีกรมธรรม์ คิดเป็นเปอร์เซ็นต์ของทุน สิ้นปีที่ 1 ได้ 2% สิ้นปีที่ 2 ได้ 4% และสิ้นปีที่ 3 ถึงปีที่ 10 ได้ปีละ 6% สำหรับทุน 100,000 บาท คือ 2,000 บาท 4,000 บาท และ 6,000 บาทต่อปี รวมตลอดสัญญา 54,000 บาท สัดส่วนนี้เหมือนกันไม่ว่าอายุเท่าไร เพราะคิดจากทุน แต่เบี้ยที่ต้องจ่ายเพื่อให้ได้ทุนนั้นต่างกันตามอายุ
สำหรับคนวัยเกษียณ เงินคืนรายปีอาจใช้เป็นเงินของขวัญวันเกิดหลาน หรือเงินทำบุญประจำปีโดยไม่ต้องแตะเงินต้นส่วนอื่น
ถาม: ถ้าไม่อยากรับเงินคืนทุกปี ทำอย่างไร?
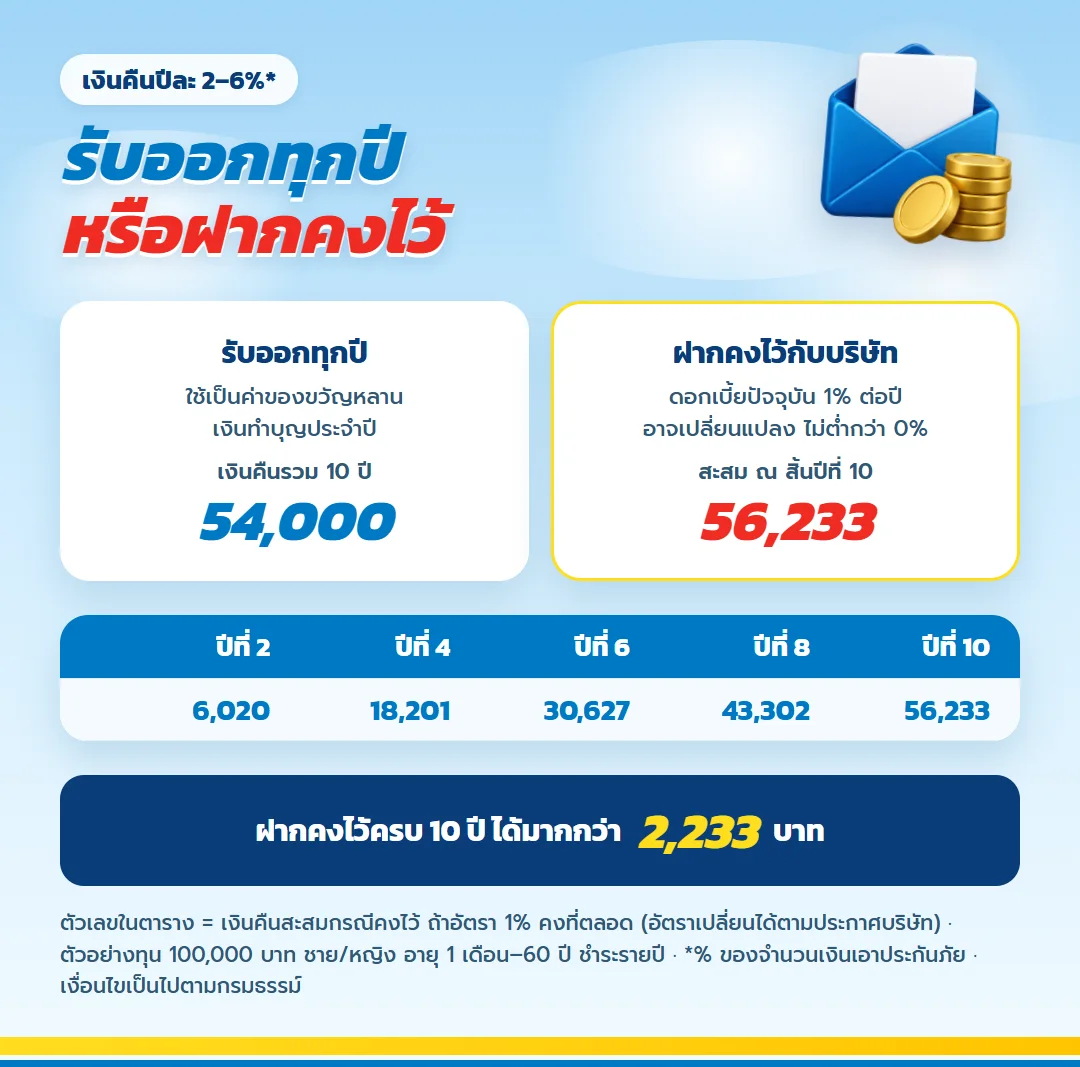
ฝากคงไว้กับบริษัทได้ อัตราดอกเบี้ยปัจจุบันคือ 1% ต่อปี และต้องย้ำว่าอัตรานี้ไม่ได้กำหนดตายตัว บริษัทเปลี่ยนได้ตามประกาศ แต่ไม่ต่ำกว่า 0% ในเคสตัวอย่าง ถ้าคงไว้ตลอดและอัตรายังเป็น 1% เงินคืนสะสมเมื่อครบ 10 ปีจะเป็น 56,233 บาท มากกว่ารับออกมาทุกปี 2,233 บาท
ถาม: ครบสัญญาแล้วได้อะไร?
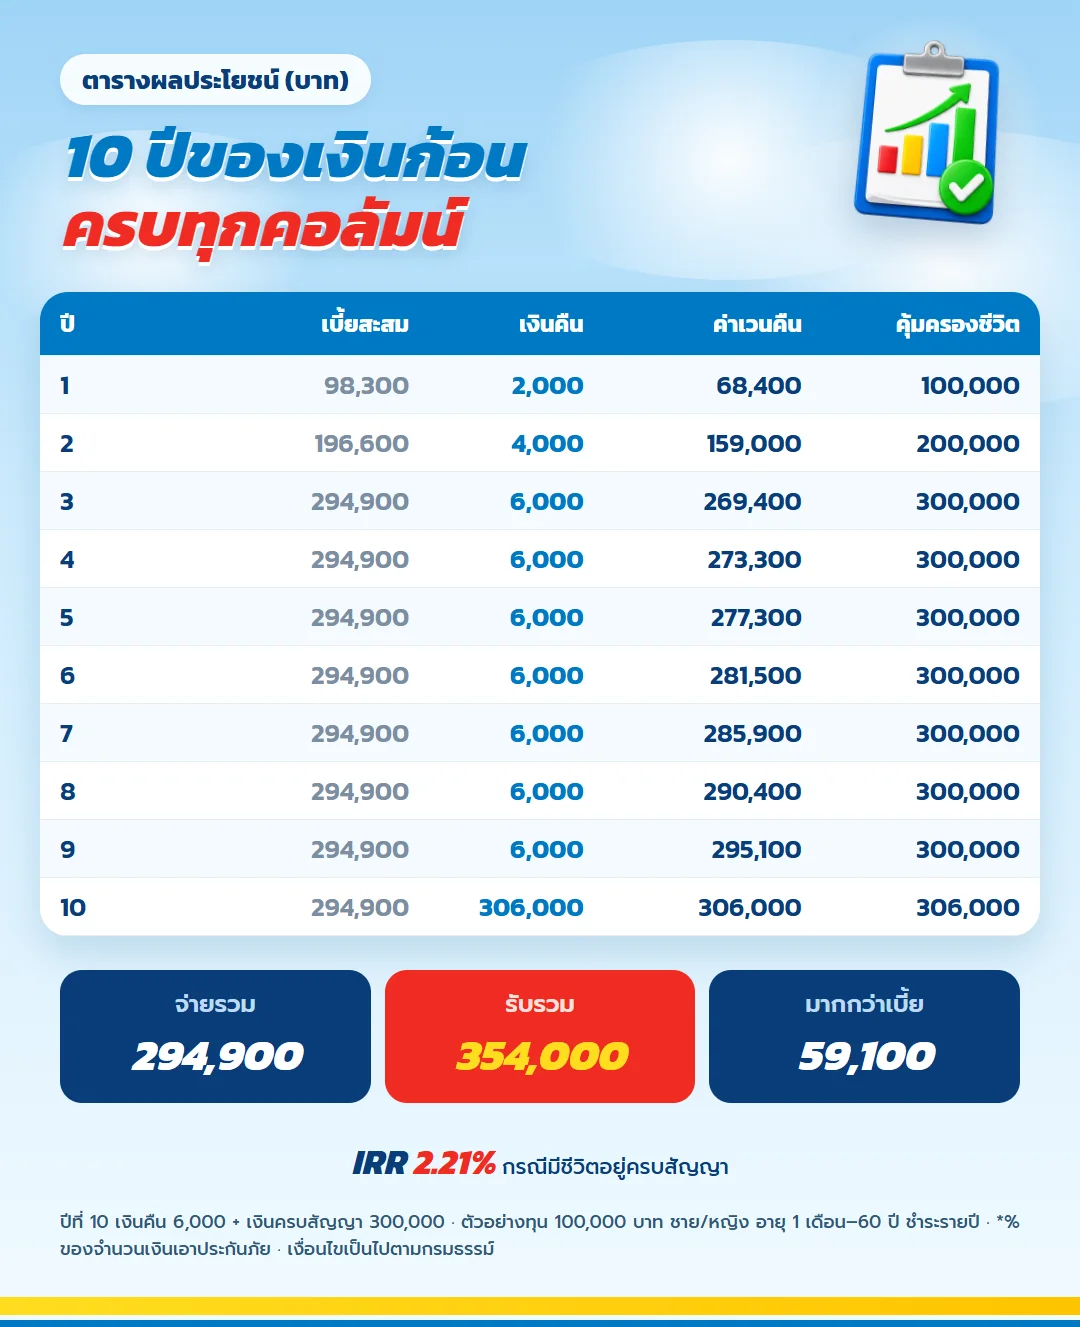
ได้เงินครบกำหนด 300% ของทุน ในเคสทุน 100,000 บาทคือ 300,000 บาท เมื่อรวมเงินคืนที่รับมาตลอดทางแล้ว ผลประโยชน์รวมของเคสตัวอย่างเป็น 354,000 บาท จากเบี้ยรวม 294,900 บาท ส่วนต่าง 59,100 บาท ใบเสนอขายระบุ IRR กรณีอยู่ครบสัญญาไว้ที่ 2.21% ต่อปี
อย่าลืมว่าตัวเลขนี้เป็นของคนอายุ 30 ปี สำหรับคนอายุมากกว่า เบี้ยต่อทุนเดียวกันอาจไม่เท่านี้ ส่วนต่างและ IRR จึงต้องดูจากใบเสนอขายของคุณเอง
| สิ้นปีที่ | เบี้ยสะสม (บาท) | เงินคืน (บาท) | ฝากเงินคืนไว้ ดอกเบี้ย 1% อัตราเปลี่ยนได้ (บาท) | เงินครบกำหนด (บาท) | ค่าเวนคืน (บาท) | คุ้มครองชีวิต (บาท) |
|---|---|---|---|---|---|---|
| 1 | 98,300 | 2,000 | 2,000 | - | 68,400 | 100,000 |
| 2 | 196,600 | 4,000 | 6,020 | - | 159,000 | 200,000 |
| 3 | 294,900 | 6,000 | 12,080 | - | 269,400 | 300,000 |
| 4 | 294,900 | 6,000 | 18,201 | - | 273,300 | 300,000 |
| 5 | 294,900 | 6,000 | 24,383 | - | 277,300 | 300,000 |
| 6 | 294,900 | 6,000 | 30,627 | - | 281,500 | 300,000 |
| 7 | 294,900 | 6,000 | 36,933 | - | 285,900 | 300,000 |
| 8 | 294,900 | 6,000 | 43,302 | - | 290,400 | 300,000 |
| 9 | 294,900 | 6,000 | 49,735 | - | 295,100 | 300,000 |
| 10 | 294,900 | 6,000 | 56,233 | 300,000 | 306,000 | 306,000 |
ตารางข้างบนเป็นตัวเลขของเคสตัวอย่าง ใช้ดูรูปแบบของแผน เช่น ผลประโยชน์ทยอยมาอย่างไร และค่าเวนคืนต่ำกว่าเบี้ยในช่วงไหน
ถาม: ถ้าเสียชีวิตระหว่างสัญญา ลูกหลานได้เท่าไร?
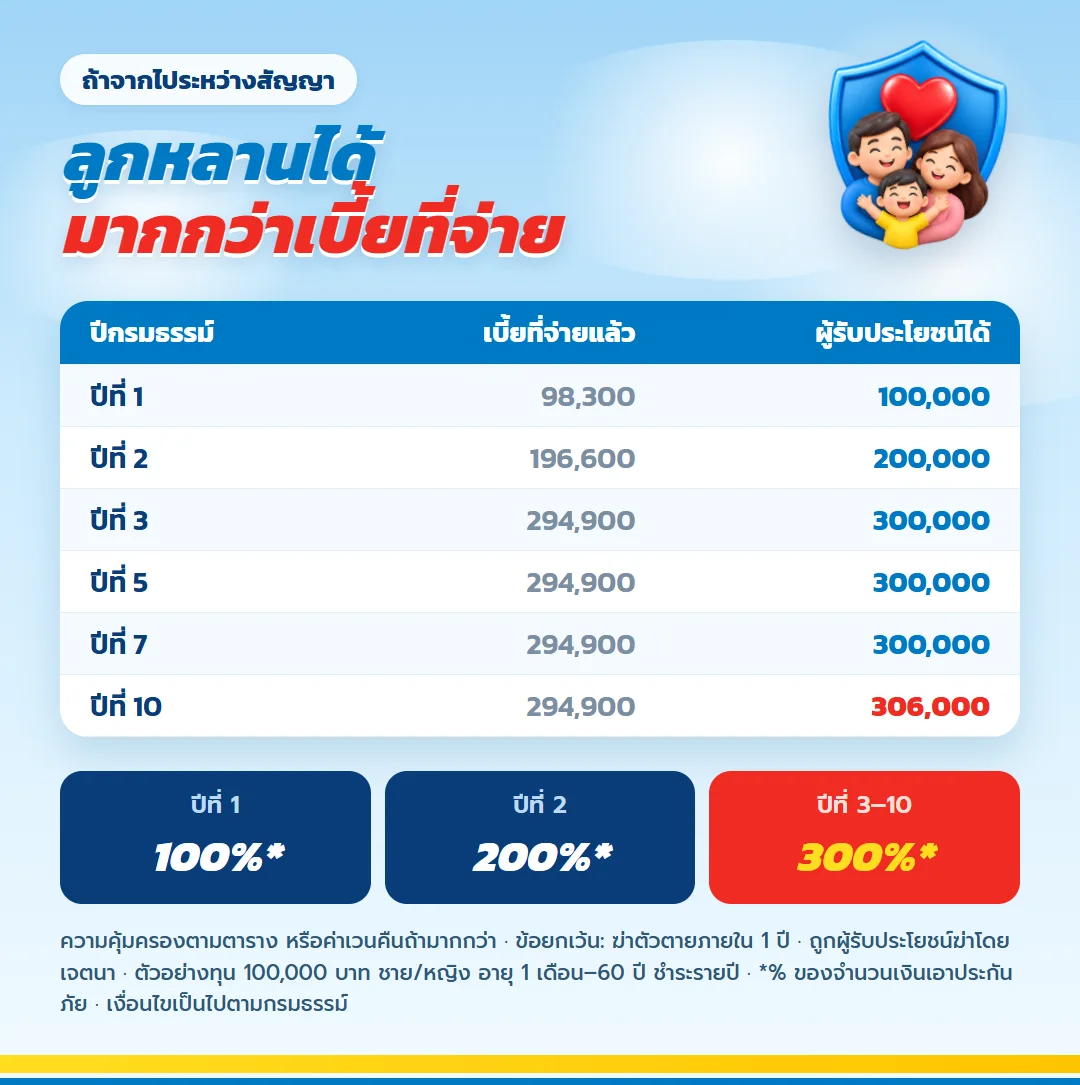
ผู้รับประโยชน์ได้รับเงินตามปีกรมธรรม์ ปีที่ 1 ได้ 100% ของทุน ปีที่ 2 ได้ 200% และตั้งแต่ปีที่ 3 ได้ 300% ของทุน ถ้าค่าเวนคืน ณ วันนั้นสูงกว่า จะจ่ายตามค่าเวนคืน ในเคสทุน 100,000 บาท จึงเป็น 100,000 บาท 200,000 บาท และ 300,000 บาท ตามลำดับ ส่วนปีที่ 10 คือ 306,000 บาท
สำหรับคนที่อยากส่งต่อเงินให้ลูกหลาน ข้อดีคือเงินก้อนนี้จ่ายตรงถึงผู้รับประโยชน์ตามที่ระบุไว้ในกรมธรรม์ แต่ต้องรู้ข้อยกเว้นด้วย เช่น การฆ่าตัวตายภายใน 1 ปี หรือการถูกผู้รับประโยชน์ฆ่าตายโดยเจตนา บริษัทจะไม่จ่ายตามปกติ และถ้าแถลงอายุคลาดเคลื่อน ผลประโยชน์จะถูกปรับตามเงื่อนไขกรมธรรม์
ถาม: ถ้าต้องใช้เงินกะทันหันกลางทางล่ะ?
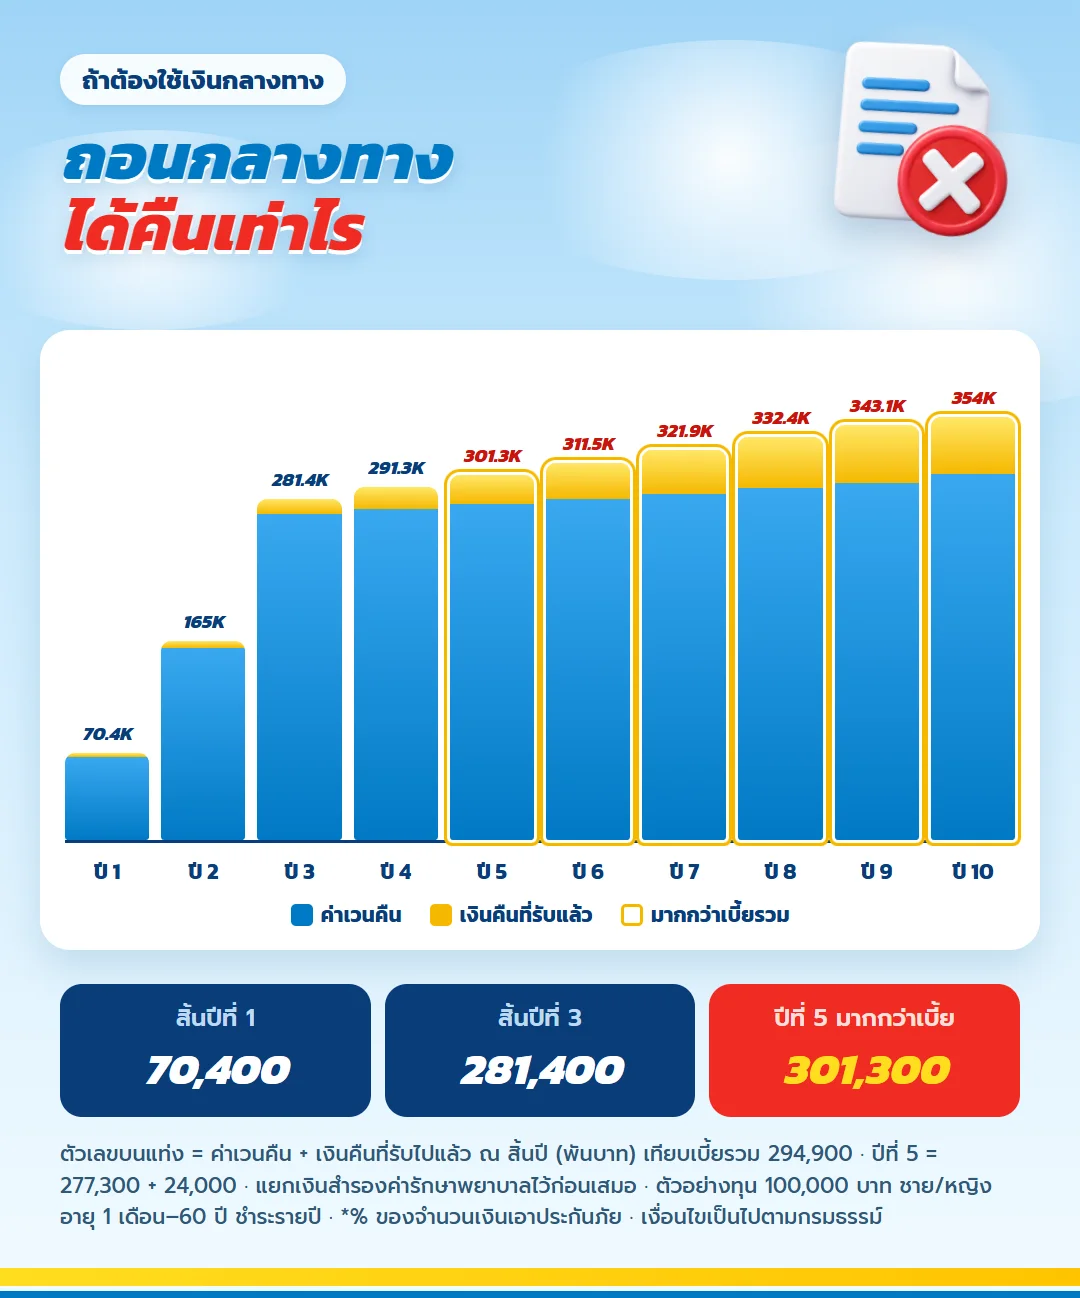
นี่คือคำถามที่สำคัญที่สุดสำหรับวัยเกษียณ เพราะค่ารักษาพยาบาลมักมาโดยไม่บอกล่วงหน้า ถ้าเวนคืนช่วงต้นสัญญา ค่าเวนคืนรวมกับเงินคืนที่รับไปแล้วยังน้อยกว่าเบี้ยที่จ่าย ในเคสตัวอย่าง สิ้นปีที่ 1 ได้ค่าเวนคืน 68,400 บาท บวกเงินคืน 2,000 บาท รวม 70,400 บาท จากเบี้ย 98,300 บาท สิ้นปีที่ 2 รวม 165,000 บาท จากเบี้ยสะสม 196,600 บาท และสิ้นปีที่ 3 รวม 281,400 บาท จากเบี้ยรวม 294,900 บาท ยอดรวมนี้จะมากกว่าเบี้ยรวมตั้งแต่สิ้นปีที่ 5 คือค่าเวนคืน 277,300 บาท บวกเงินคืน 24,000 บาท เป็น 301,300 บาท
ดังนั้นก่อนใส่เงิน ควรแยกเงินสำรองค่ารักษาพยาบาลและค่าครองชีพไว้ต่างหากก่อน แผนนี้ควรรับเฉพาะเงินส่วนที่แน่ใจว่าไม่ต้องใช้ 10 ปี ถ้าจ่ายเบี้ยไม่ครบ 3 งวด ยังมีทางเลือกเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จหรือขยายระยะเวลาตามตารางมูลค่ากรมธรรม์ ซึ่งผลประโยชน์จะลดลง
ถาม: คนเกษียณแล้วยังได้ประโยชน์ทางภาษีไหม?
ถ้ายังมีเงินได้ที่ต้องเสียภาษี เช่น ค่าเช่า ดอกผลจากธุรกิจ หรือรายได้จากงานที่ปรึกษา เบี้ยประกันนี้ลดหย่อนได้ตามที่จ่ายจริง ไม่เกินปีละ 100,000 บาท ภายใต้สิทธิประกันชีวิตทั่วไป และเพดานนี้รวมกับเบี้ยประกันชีวิตฉบับอื่นด้วย ถ้าไม่มีภาระภาษีแล้ว ประโยชน์ส่วนนี้ก็จะไม่มีผล
ผลประโยชน์ที่ได้จากกรมธรรม์ไม่ถูกหักภาษี และเงินจากกรมธรรม์เป็นเงินที่เจ้าหนี้ยึดไม่ได้ ยกเว้นในส่วนเท่ากับเบี้ยที่จ่าย
ถาม: ซื้อได้ถึงเมื่อไร?
สมัครได้ตลอดปีตามที่บริษัทเปิดรับ แต่ถ้าอยากใช้สิทธิลดหย่อนในปีภาษีนี้ ต้องชำระเบี้ยงวดแรกภายใน 31 ธันวาคม ถ้าเงินฝากหรือเงินก้อนของคุณครบกำหนดช่วงปลายปีพอดี ควรนัดคุยกับตัวแทนล่วงหน้า จะได้มีเวลาอ่านใบเสนอขายก่อนตัดสินใจ
คำถามสั้นที่คนวัยเกษียณถามบ่อย
ให้ลูกเป็นผู้จ่ายเบี้ยแทนได้ไหม?
เรื่องผู้ชำระเบี้ยและผู้เอาประกันควรตกลงกับตัวแทนตั้งแต่ต้น สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากร ไม่ใช่ทุกกรณีที่ผู้จ่ายแทนจะใช้สิทธิได้
ระบุหลานเป็นผู้รับประโยชน์ได้ไหม?
ระบุผู้รับประโยชน์ได้ตามหลักเกณฑ์ของบริษัท ควรแจ้งชื่อและความสัมพันธ์ให้ชัดตอนสมัคร และเก็บสำเนากรมธรรม์ไว้ให้ครอบครัวรู้
อัตราดอกเบี้ยคงเงินคืน 1% อาจลดลงไหม?
อาจลดลงหรือเพิ่มขึ้นได้ เพราะไม่ได้กำหนดตายตัวและเปลี่ยนได้ตามประกาศบริษัท แต่ไม่ต่ำกว่า 0%
IRR 2.21% ใช้กับคนอายุ 60 ได้ไหม?
ได้ ถ้าอายุไม่เกิน 60 ปีและเลือกทุน 100,000 บาท เพราะเบี้ยเท่ากับเคสตัวอย่าง ส่วนทุนตั้งแต่ 500,000 บาทขึ้นไปมีส่วนลดเบี้ย IRR จะสูงขึ้นได้ถึง 2.31% ต่อปี และคนอายุ 61–70 ปีต้องดูจากใบเสนอขายของตัวเอง
ข้อกำหนดและคำเตือน
- ตัวเลขในบทความเป็นเคสตัวอย่างหญิง 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท เบี้ยปีละ 98,300 บาท เบี้ยเท่ากันทุกเพศ อายุ 1 เดือน–60 ปี ส่วนอายุ 61–70 ปีเบี้ยต่างจากนี้
- IRR 2.21% ต่อปีเป็นตัวเลขตามใบเสนอขายของเคสตัวอย่าง กรณีมีชีวิตอยู่ครบสัญญา
- ดอกเบี้ยคงเงินคืนไว้กับบริษัท 1% ต่อปี อาจเปลี่ยนแปลงตามประกาศบริษัท ไม่ต่ำกว่า 0%
- ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่จ่าย ประกันชีวิตไม่ใช่เงินฝาก
- การรับประกันขึ้นกับการพิจารณาของบริษัท เงื่อนไขและข้อยกเว้นให้ยึดตามกรมธรรม์
ขอตัวเลขตามอายุจริง
แจ้งอายุ เพศ ทุนที่สนใจ และเงินก้อนที่ตั้งใจจะพักไว้ 10 ปี ตัวแทนจะออกใบเสนอขาย มันนี่ ฟิต เวลท์ตี้ 10/3 ตามอายุของคุณ แล้วอธิบายทั้งเงินคืน เงินครบกำหนด และค่าเวนคืนให้เห็นครบก่อนตัดสินใจ ไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
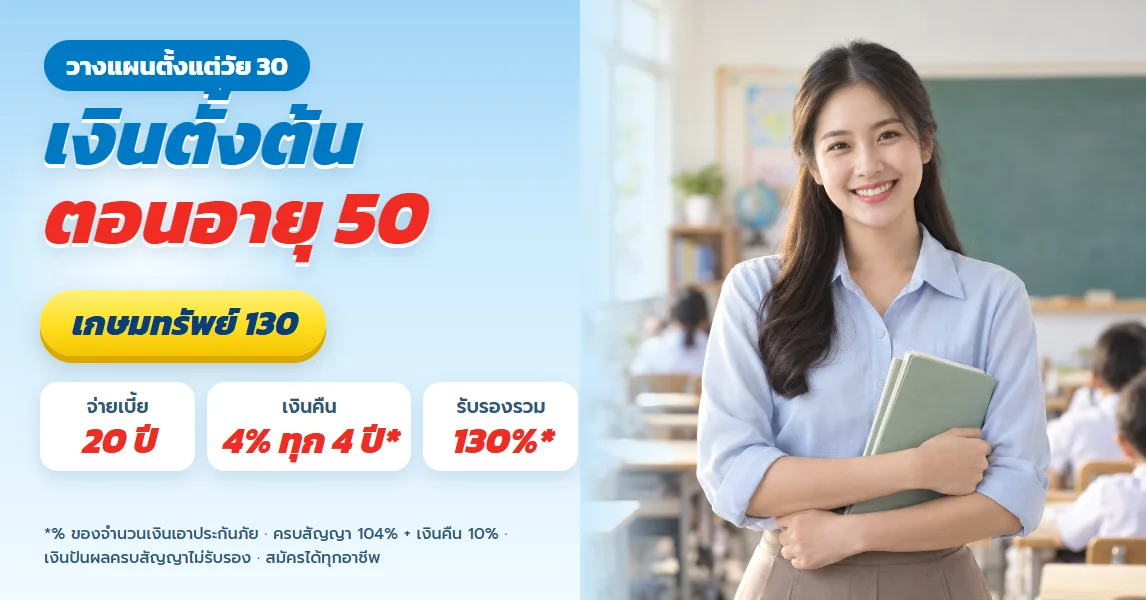
เกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียด
เกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียด
ธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียด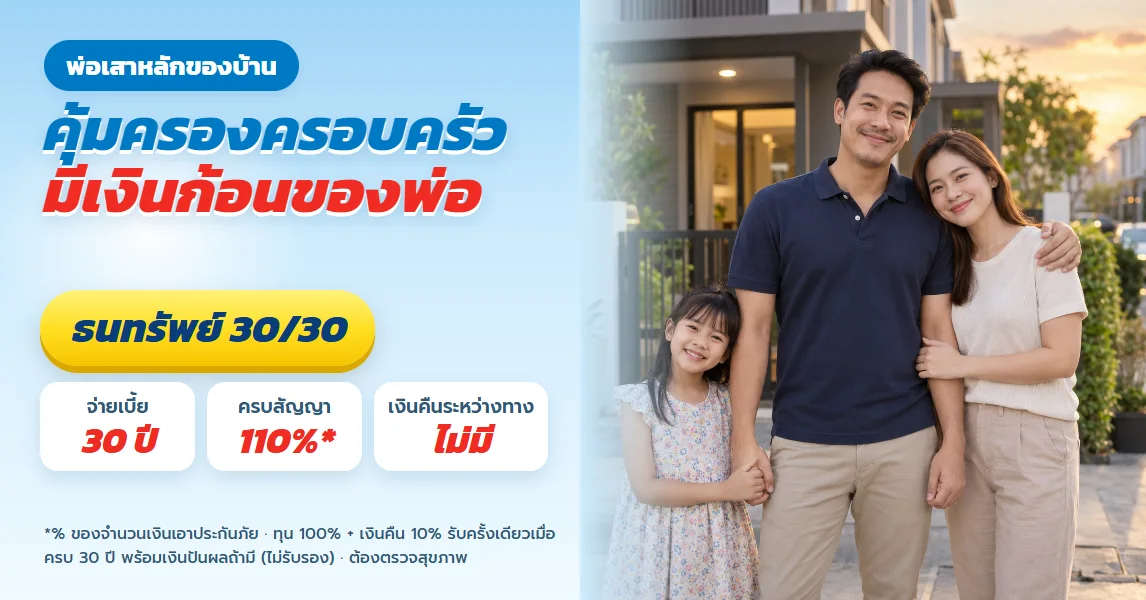
ธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียด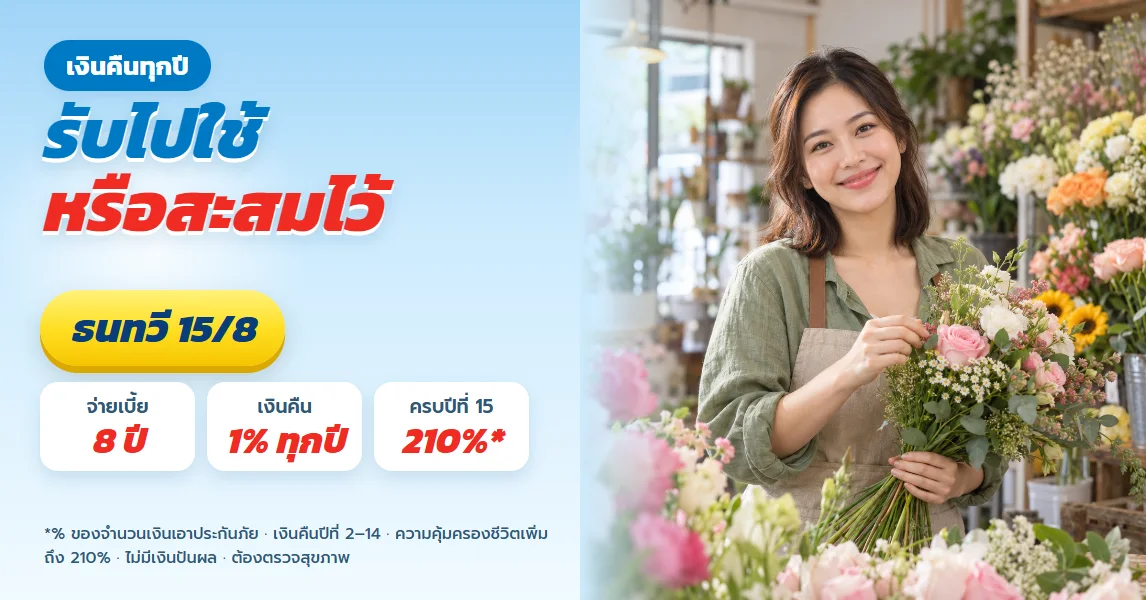
ธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียด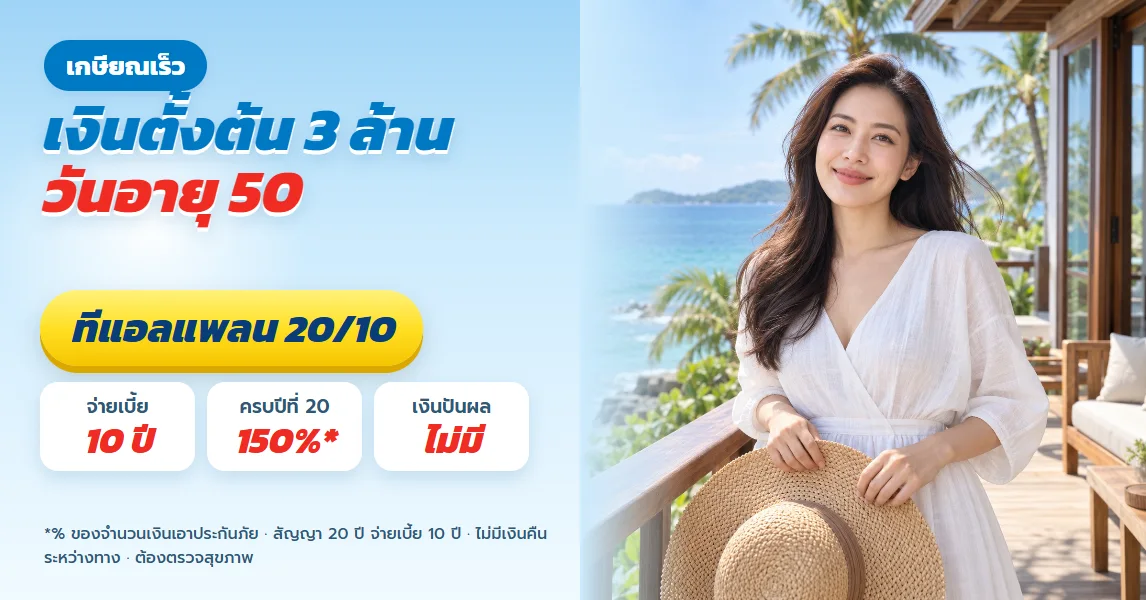
ทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียดเกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียดธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียดธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียดทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้