เลกาซี ฟิต เฟิร์ม 80/8 สำหรับคู่ชีวิตไม่มีบุตร (DINK) วางหลักประกันให้กันและกันจนถึงอายุ 80
คู่มือ เลกาซี ฟิต เฟิร์ม 80/8 สำหรับคู่ชีวิตไม่มีบุตร วางเบี้ย 8 ปีจากรายได้สองทาง ดูเงินคืนรายปี ความคุ้มครองชีวิตที่เพิ่มขึ้น และเงินก้อนเมื่ออายุ 80
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับคู่ชีวิตไม่มีบุตร วางเบี้ย 8 ปีจากรายได้สองทาง ดูเงินคืนรายปี ความคุ้มครองชีวิตที่เพิ่มขึ้น และเงินก้อนเมื่ออายุ 80 บทความนี้ตอบเรื่องประกันชีวิต คู่รักไม่มีลูก, ประกันมรดก ให้คู่ชีวิต, เลกาซี ฟิต เฟิร์ม 80/8 เงินคืน และเลกาซี ฟิต เฟิร์ม 80/8 ความคุ้มครองชีวิต
คู่ชีวิตที่ตัดสินใจไม่มีลูก หรือที่เรียกกันว่าครอบครัว DINK (รายได้สองทาง ไม่มีบุตร) มักวางแผนการเงินต่างจากครอบครัวทั่วไป ไม่ต้องเตรียมค่าเทอม ไม่ต้องกันเงินการศึกษา แต่มีโจทย์อีกแบบที่หนักไม่แพ้กัน คือ ถ้าคนใดคนหนึ่งจากไปก่อน อีกคนจะใช้ชีวิตต่อได้มั่นคงแค่ไหน และในวัยชราที่ไม่มีลูกหลานคอยดูแล ใครจะเป็นหลักประกันให้
บทความนี้มอง เลกาซี ฟิต เฟิร์ม 80/8 จากมุมของคู่ชีวิตที่ไม่มีบุตร ซึ่งต้องการให้ประกันฉบับเดียวทำสามหน้าที่ไปพร้อมกัน คือ ทุนชีวิตที่เติบโตขึ้นเพื่อคู่ของตัวเอง เงินคืนรายปีที่ใช้เสริมไลฟ์สไตล์หรือสะสมเพื่อวัยเกษียณ และเงินก้อนเมื่อครบสัญญาที่อายุ 80 ปี
ตัวเลขที่ใช้มาจากกรณีตัวอย่างชายอายุ 40 ปี ทุนประกัน 100,000 บาท เบี้ยรายปี 78,202 บาท จ่าย 8 ปีรวม 625,616 บาท ตัวเลขนี้ช่วยให้เห็นขนาดและจังหวะของแผน ไม่ใช่ราคาสำเร็จรูปสำหรับทุกคน เบี้ยจริงขึ้นกับข้อมูลผู้สมัครและหลักเกณฑ์ของบริษัท
ครอบครัวไม่มีลูก ต้องวางหลักประกันให้กันเอง
ในครอบครัวที่มีลูก หลายคนคิดว่าวันหนึ่งลูกจะเป็นที่พึ่งยามแก่ แต่คู่ชีวิตที่ไม่มีบุตรรู้ดีว่าหลักประกันนั้นต้องสร้างขึ้นเอง ทั้งเงินสำหรับดูแลกันในวันที่อีกฝ่ายไม่อยู่ และเงินสำหรับใช้จ่ายในวัยที่ไม่ได้ทำงานแล้ว
อีกเรื่องที่คู่ DINK มักกังวลคือ เมื่อไม่มีทายาทโดยตรง ทรัพย์สินที่สร้างมาด้วยกันจะไปถึงคู่ของตัวเองอย่างที่ตั้งใจหรือไม่ ประกันชีวิตช่วยในจุดนี้ได้ เพราะผู้เอาประกันกำหนดผู้รับประโยชน์ได้ตามหลักเกณฑ์ของบริษัท ทุนประกันจึงตั้งใจส่งถึงคู่ชีวิตได้ชัดเจน แต่ความสัมพันธ์ทางกฎหมายของแต่ละคู่ต่างกัน ควรตรวจเงื่อนไขการระบุผู้รับประโยชน์กับบริษัท และปรึกษาผู้เชี่ยวชาญเรื่องทรัพย์สินร่วมเมื่อจำเป็น
สิ่งที่ทำให้ เลกาซี ฟิต เฟิร์ม 80/8 น่าพิจารณาสำหรับคู่ชีวิตกลุ่มนี้คือ
- จ่ายเบี้ยเพียง 8 ปี ในช่วงที่ทั้งคู่ยังมีรายได้สองทาง
- เงินคืนปีละ 8% ของทุน เริ่มตั้งแต่ปีที่ 1 ไปจนถึงอายุ 79
- ความคุ้มครองชีวิตเพิ่มขึ้นจาก 100% ไปจนถึง 800% ของทุนตามปีกรมธรรม์
- เมื่อครบสัญญารับ 808% ของทุน เป็นเงินก้อนสำหรับช่วงท้ายของชีวิต
ข้อมูลแบบประกันในกรณีตัวอย่าง
| สิ่งที่คู่ DINK ควรรู้ | เคสบริษัท ชาย 40 ปี ทุน 100,000 บาท |
| จ่ายเบี้ย | 8 ปี ปีละ 78,202 (อายุ 40–47) รวม 625,616 |
| เงินคืน | 8% ของทุน ปีละ 8,000 ปีที่ 1 ถึงอายุ 79 (39 งวด) |
| ครบสัญญาอายุ 80 | 808% = 808,000 |
| รวมที่รับรอง | 1,120,000 มากกว่าเบี้ย 494,384 |
| คุ้มครองชีวิต | 100% ปีแรก เพิ่มปีละ 100% จนถึง 800% ตั้งแต่ปีที่ 8 |
| ผลตอบแทนเฉลี่ยต่อปี (IRR) | 1.98% ตามตัวอย่างของบริษัท |
ตารางนี้มาจากตัวอย่างในเอกสารแนะนำแบบของบริษัท เงื่อนไขอื่นที่ควรรู้คือ รับอายุ 1 เดือนถึง 65 ปี ทุนขั้นต่ำ 100,000 บาท ต้องตรวจสุขภาพและตอบคำถามสุขภาพ ความคุ้มครองชีวิตปีที่ 1 ถึง 7 เท่ากับ 100% คูณปีกรมธรรม์ และ 800% ตั้งแต่ปีที่ 8 ถ้าคู่ของคุณอายุหรือเพศต่างจากเคส เบี้ยจะเปลี่ยน เช่น ผู้หญิงอายุ 40 ปีจ่ายปีละ 74,849 บาทต่อทุนแสน
แผนภาพ 40 ปีของหลักประกันคู่ชีวิต
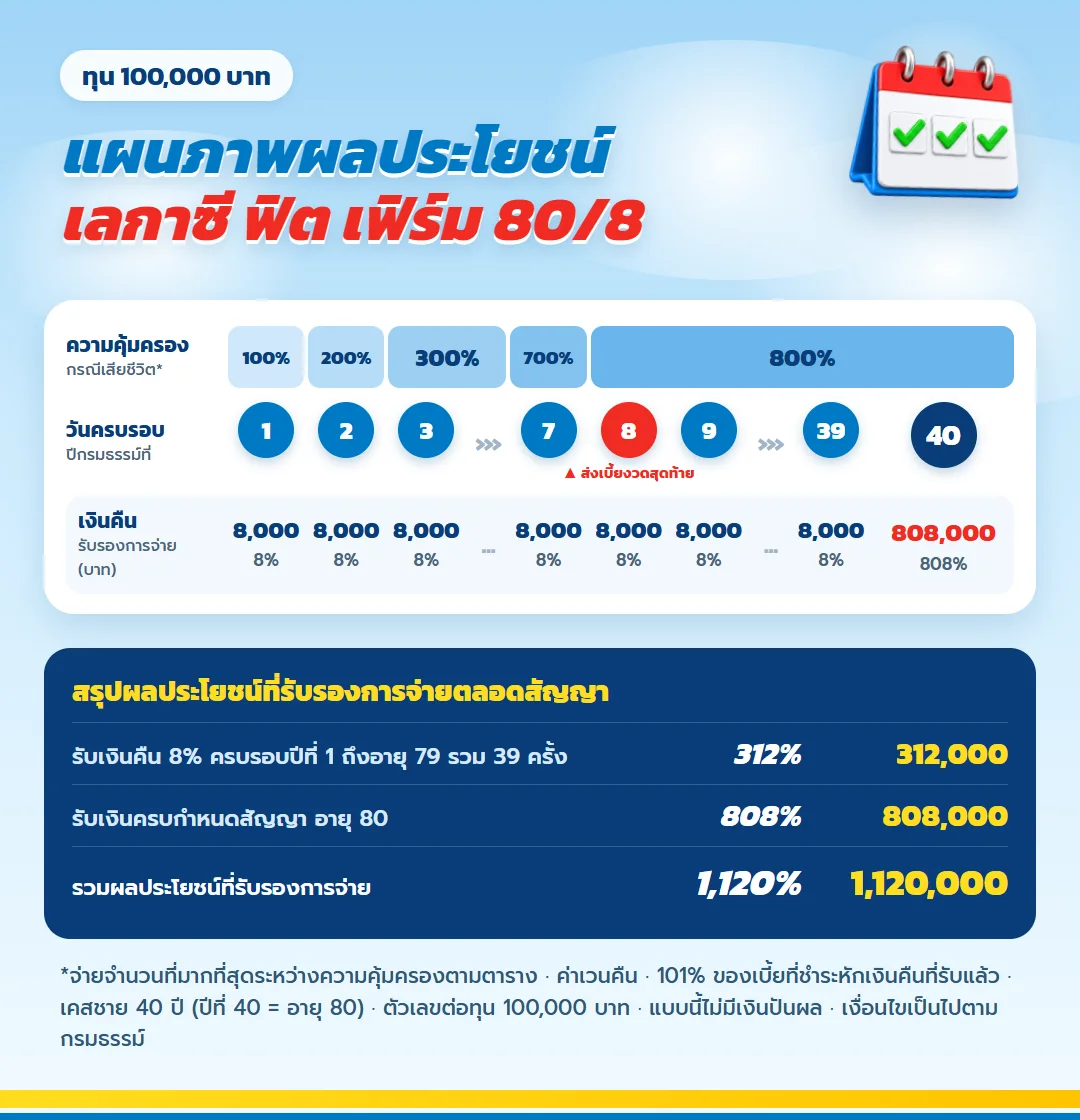
ภาพนี้ไล่ตั้งแต่ปีแรกจนถึงวันที่ผู้เอาประกันอายุ 80 วงกลมสีแดงคืองวดเบี้ยสุดท้ายในปีที่ 8 แถวบนคือความคุ้มครองชีวิตที่ขึ้นปีละ 100% ของทุน และแถวล่างคือเงินคืนที่เข้าบ้านทุกปี
| สิ่งที่คู่ชีวิตได้แน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 8% ทุกปี ปีที่ 1 ถึงอายุ 79 (39 ครั้ง) | 312% | 312,000 |
| เงินครบสัญญาตอนอายุ 80 | 808% | 808,000 |
| รวมที่สองคนวางแผนได้ | 1,120% | 1,120,000 |
ตัวเลขชุดนี้รับรองการจ่ายต่อทุน 100,000 บาท และแบบนี้ไม่มีเงินปันผล เงินกรณีเสียชีวิตเป็นอีกกรณีหนึ่ง ไม่ได้บวกรวมกับยอดนี้
เบี้ย 8 ปี จากรายได้สองทาง
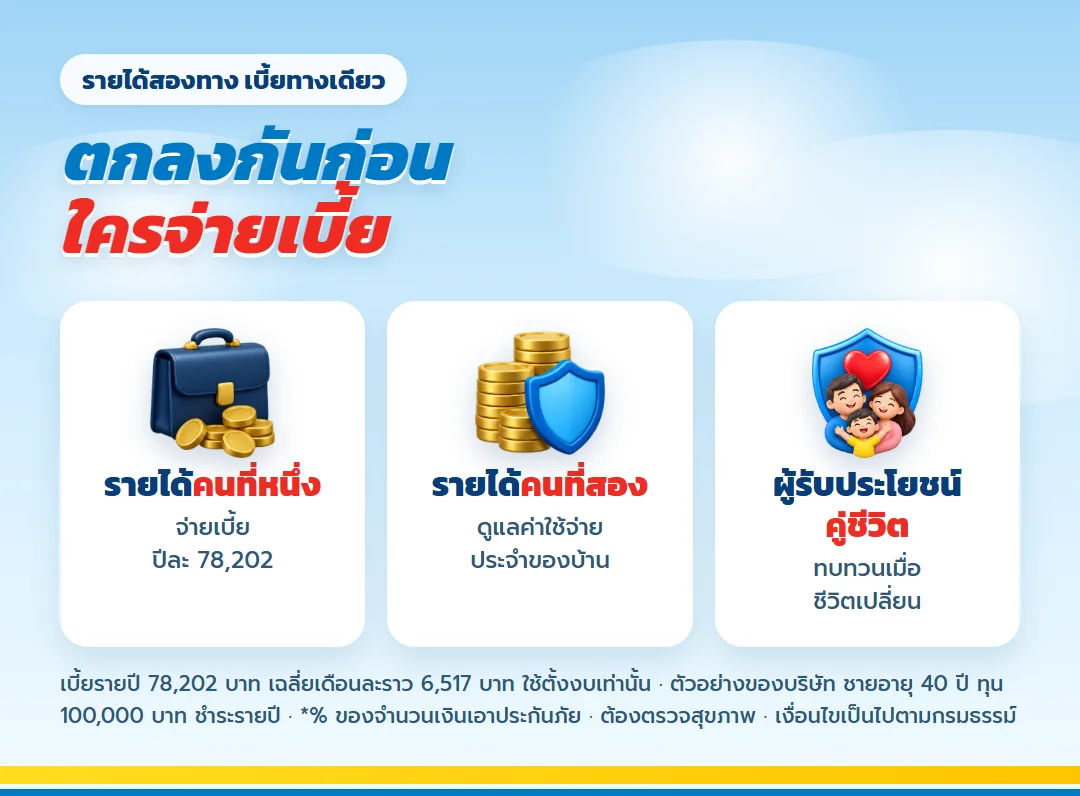
เบี้ยปีละ 78,202 บาทถือเป็นภาระใหญ่ ถ้าเฉลี่ยเป็นการกันเงินรายเดือนจะประมาณ 6,517 บาท คู่ DINK ที่มีรายได้สองทางอาจตกลงกันว่าจะแบ่งภาระนี้อย่างไร เช่น ให้รายได้ของคนหนึ่งเป็นแหล่งจ่ายเบี้ย และอีกคนดูแลค่าใช้จ่ายประจำของบ้าน
จุดที่ต่างจากแผนออมทั่วไปคือ เงินคืนเริ่มตั้งแต่ปีที่ 1 ในเคสทุน 100,000 บาท เงินคืนปีละ 8% เท่ากับ 8,000 บาท ระหว่าง 8 ปีที่จ่ายเบี้ย ถ้านำเงินคืนมาหักกับเบี้ยดูคร่าว ๆ ภาระสุทธิต่อปีจะราว 70,202 บาท ตัวเลขนี้ใช้ช่วยวางงบเท่านั้น เพราะเบี้ยต้องจ่ายเต็มจำนวนตามกำหนด และเงินคืนเข้ามาตามวันที่สัญญากำหนด
ข้อสำคัญคือ แผนนี้ต้องจ่ายต่อเนื่องครบ 8 ปี คู่ชีวิตควรถามตัวเองว่า ถ้าคนใดคนหนึ่งตกงาน ลาพัก หรือเปลี่ยนเส้นทางอาชีพ รายได้ที่เหลือยังจ่ายเบี้ยได้หรือไม่ ถ้ายังตึงเกินไป ให้ขอใบเสนอขายทุนที่ต่ำลง
- กันเงินสำรองฉุกเฉินของบ้านไว้ก่อน ไม่ดึงจากงบเบี้ย
- ทดสอบงบว่าจ่ายได้แม้เหลือรายได้ทางเดียวช่วงหนึ่ง
- ตกลงกันให้ชัดว่าใครเป็นผู้เอาประกัน และใครเป็นผู้รับประโยชน์
- พิจารณาว่าควรมีกรมธรรม์ให้ทั้งสองฝ่ายหรือไม่ ตามรายได้และภาระของแต่ละคน
ไทม์ไลน์ของคู่ชีวิต: ปีที่จ่าย ปีที่รับ
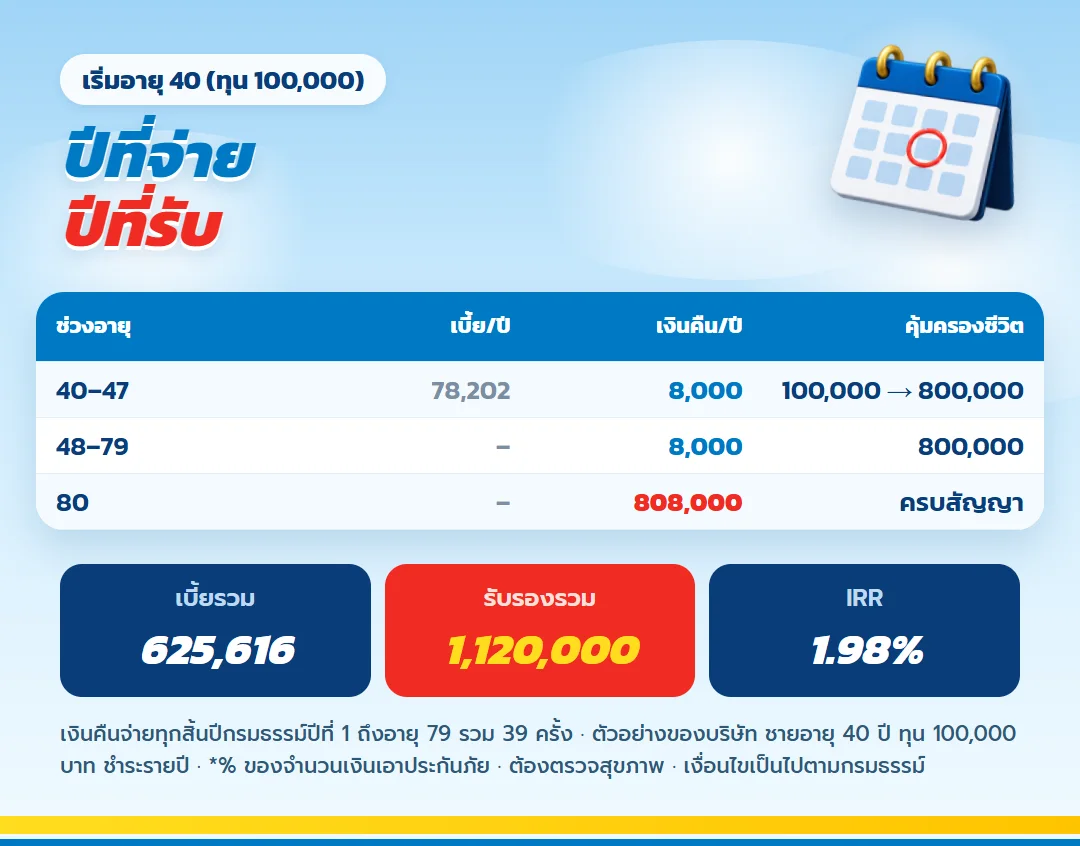
อายุ 40–47: ช่วงจ่ายเบี้ยและเริ่มรับเงินคืน
ทั้งคู่ยังทำงานเต็มที่ จ่ายเบี้ยปีละ 78,202 บาท 8 ปี และได้รับเงินคืนปีละ 8,000 บาทไปพร้อมกัน ในช่วงนี้ความคุ้มครองชีวิตเริ่มที่ 100% ของทุนแล้วค่อย ๆ เพิ่มขึ้นตามปีกรมธรรม์
อายุ 48–79: ไม่มีเบี้ย เงินคืนเข้าทุกปี
หลังจ่ายครบ ภาระเบี้ยหมดลง แต่เงินคืน 8,000 บาทยังเข้ามาทุกปีจนถึงอายุ 79 คู่ DINK บางคู่ใช้เงินก้อนนี้เป็นงบท่องเที่ยวประจำปี บางคู่เก็บสะสมไว้เป็นกองทุนดูแลสุขภาพยามแก่ ทั้งสองทางทำได้ แต่ควรตัดสินใจไว้ล่วงหน้าว่าเงินนี้มีหน้าที่อะไร
อายุ 80: ครบสัญญา
เมื่อครบสัญญารับเงิน 808% ของทุน หรือ 808,000 บาทในเคสตัวอย่าง เป็นเงินก้อนในวัยที่ค่าดูแลสุขภาพและค่าผู้ดูแลอาจสูงขึ้น สำหรับคู่ที่ไม่มีลูกหลานคอยดูแล เงินก้อนในช่วงนี้มีความหมายเป็นพิเศษ
ตัวเลขรวมของเคสตัวอย่าง
จ่ายเบี้ยรวม 625,616 บาท กรณีมีชีวิตอยู่ครบสัญญาและรับเงินคืนทุกงวด เงินคืนรวมกับเงินครบกำหนดเท่ากับ 1,120,000 บาท แยกเป็นเงินครบกำหนด 808,000 บาท และเงินคืนรวม 312,000 บาท (เงินคืนปีละ 8,000 บาท จำนวน 39 งวด)
ผลต่างเชิงตัวเลขระหว่างเงินรับกับเบี้ยรวมคือ 494,384 บาท แต่ตัวเลขนี้เกิดขึ้นบนระยะเวลาราว 40 ปี จึงไม่ควรมองเป็นกำไรที่ได้เร็ว และยังไม่ได้คิดมูลค่าของเวลา เงินเฟ้อ หรือสิทธิภาษี ควรขอให้ตัวแทนกางตารางปีต่อปีของทุนที่คุณเลือก เพื่อเห็นจังหวะเงินเข้าออกจริง
ถ้าคนใดคนหนึ่งจากไปก่อน
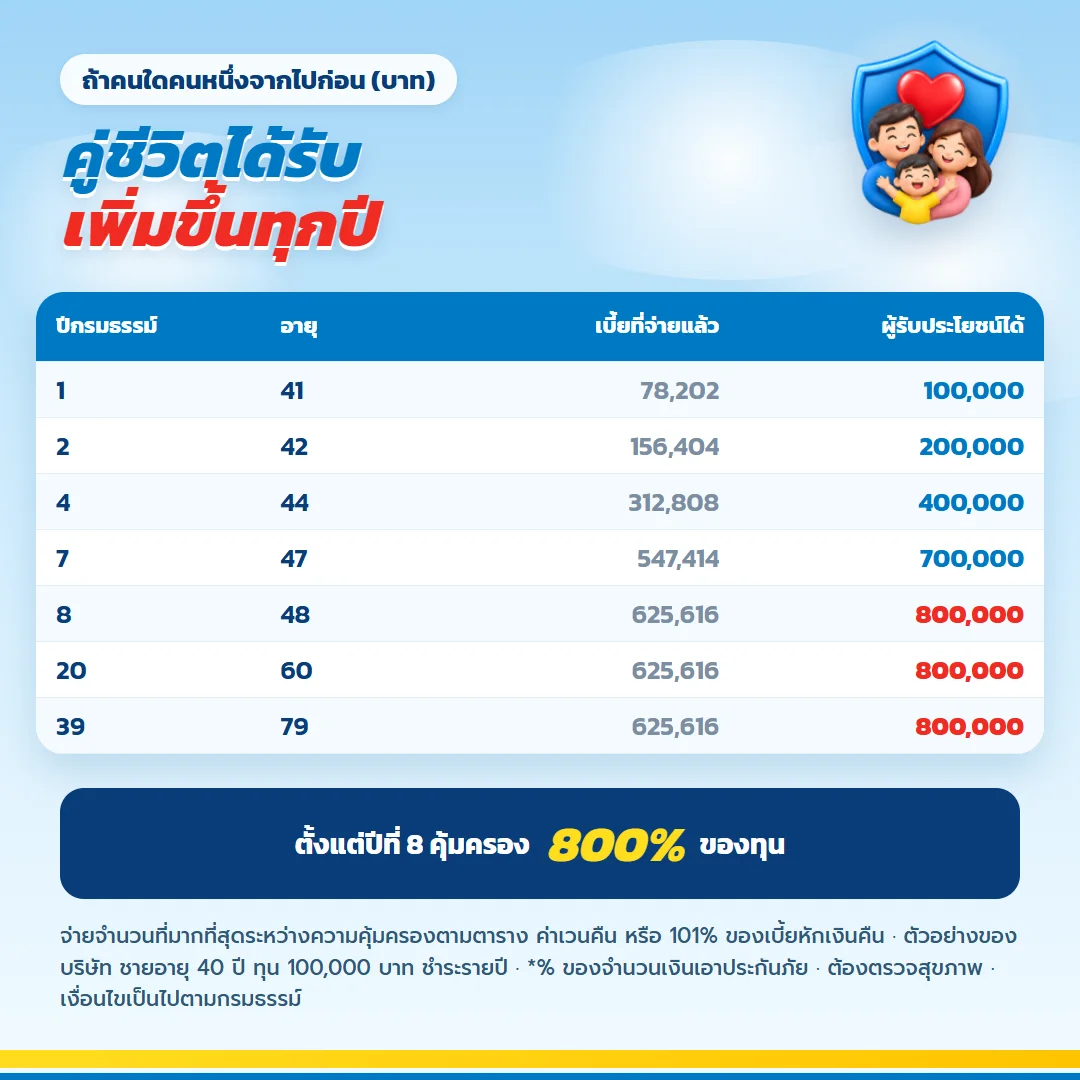
นี่คือหน้าที่สำคัญที่สุดของแผนสำหรับคู่ชีวิตที่ไม่มีบุตร ความคุ้มครองชีวิตของแบบนี้เริ่มที่ 100% ของทุน และเพิ่มขึ้นตามปีกรมธรรม์จนถึง 800% ของทุน ในเคสทุน 100,000 บาท ความคุ้มครองสูงสุดจึงเป็น 800,000 บาท ตามตารางของบริษัท
ความหมายคือ ยิ่งถือกรมธรรม์ยาว คู่ชีวิตยิ่งได้รับความคุ้มครองสูงขึ้น ซึ่งตรงกับความเป็นจริงที่ค่าใช้จ่ายของคนที่อยู่ต่อในวัยสูงอายุมักไม่ได้ลดลง ส่วนความคุ้มครองเพิ่มปีละ 100% ของทุน จาก 100,000 บาทในปีแรกจนถึง 800,000 บาทตั้งแต่ปีที่ 8 และเงินกรณีเสียชีวิต เงินคืน และเงินครบกำหนดเป็นคนละกรณี ไม่ได้บวกรวมเป็นก้อนเดียว
คู่ชีวิตควรระบุผู้รับประโยชน์ให้ตรงกับความตั้งใจ เก็บเอกสารกรมธรรม์ไว้ในที่ที่อีกฝ่ายรู้ และทบทวนเมื่อสถานการณ์เปลี่ยน เช่น เมื่อจดทะเบียนสมรส แยกทาง หรือมีภาระดูแลพ่อแม่เพิ่ม
ถ้าต้องใช้เงินก่อนครบสัญญา
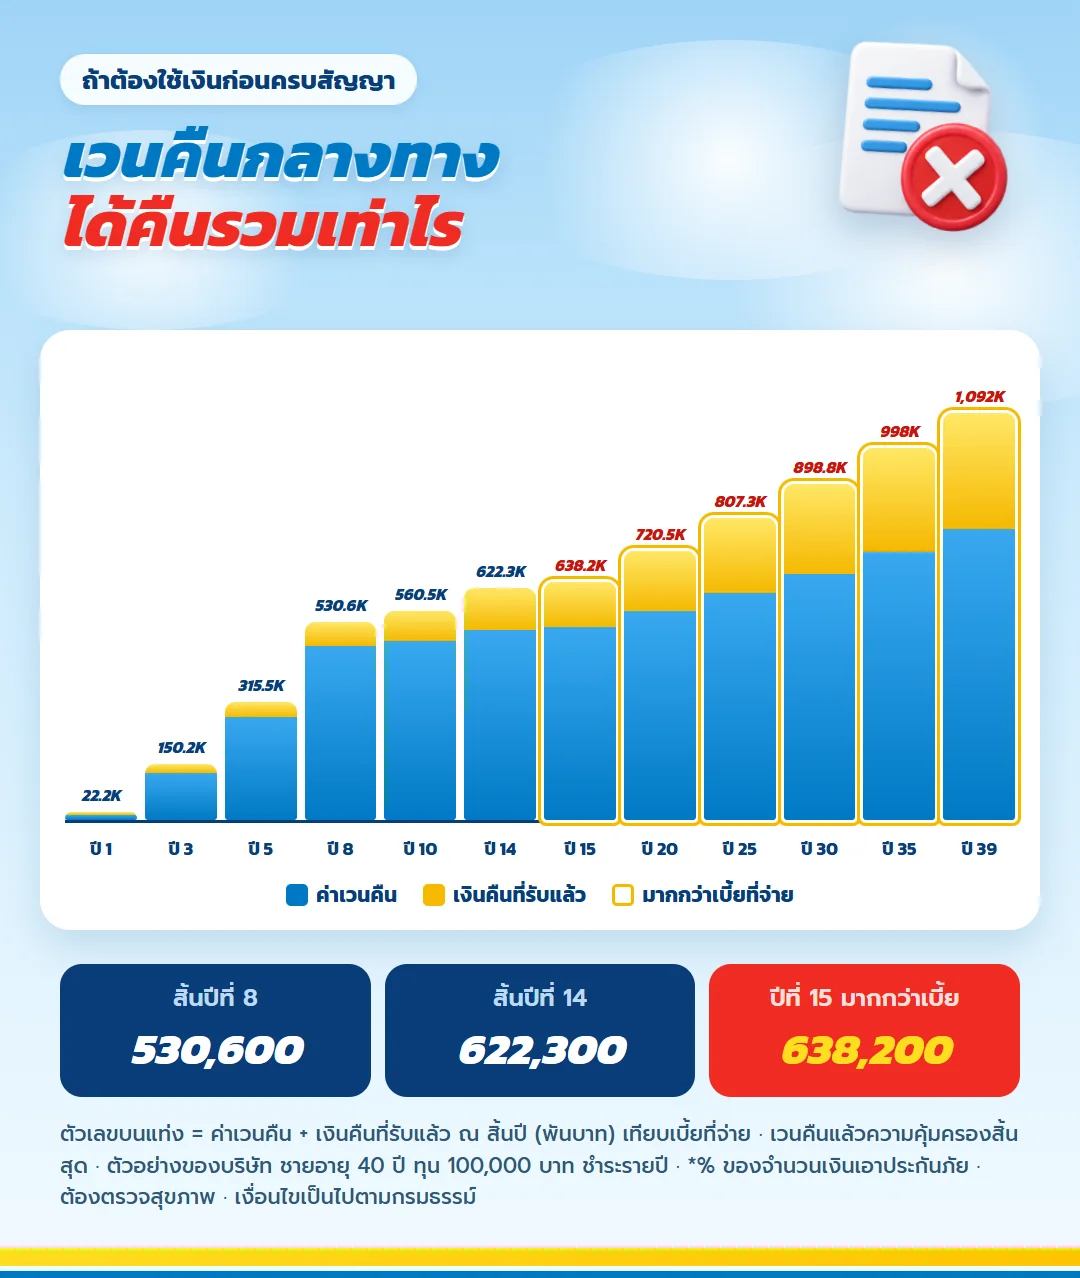
สัญญายาวถึงอายุ 80 อาจมีช่วงที่ต้องการเงินก้อน เช่น ซื้อบ้านหลังเกษียณ หรือค่ารักษาครั้งใหญ่ การยกเลิกกรมธรรม์ก่อนกำหนดจะได้เงินตามมูลค่าเวนคืน ซึ่งอาจน้อยกว่าเบี้ยที่จ่ายไป และความคุ้มครองชีวิตที่ตั้งใจไว้ให้คู่ของคุณจะสิ้นสุดลงด้วย
ตัวเลขที่ควรรู้ก่อนคือ ค่าเวนคืนบวกเงินคืนที่รับไปแล้ว ในเคสนี้สิ้นปีที่ 8 ได้รวม 530,600 บาท ยังต่ำกว่าเบี้ย 625,616 บาท และเพิ่งมากกว่าเบี้ยครั้งแรกเมื่อสิ้นปีที่ 15 (638,200 บาท) การมีเงินสำรองแยกไว้ตั้งแต่ต้นจึงช่วยไม่ให้ต้องตัดสินใจเรื่องนี้ในจังหวะที่เสียเปรียบ
| สิ้นปี | อายุ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 1 | 41 | 78,202 | 14,200 | 8,000 | 22,200 |
| 3 | 43 | 234,606 | 126,200 | 24,000 | 150,200 |
| 5 | 45 | 391,010 | 275,500 | 40,000 | 315,500 |
| 8 | 48 | 625,616 | 466,600 | 64,000 | 530,600 |
| 10 | 50 | 625,616 | 480,500 | 80,000 | 560,500 |
| 14 | 54 | 625,616 | 510,300 | 112,000 | 622,300 |
| 15 | 55 | 625,616 | 518,200 | 120,000 | 638,200 |
| 20 | 60 | 625,616 | 560,500 | 160,000 | 720,500 |
เรื่องภาษี
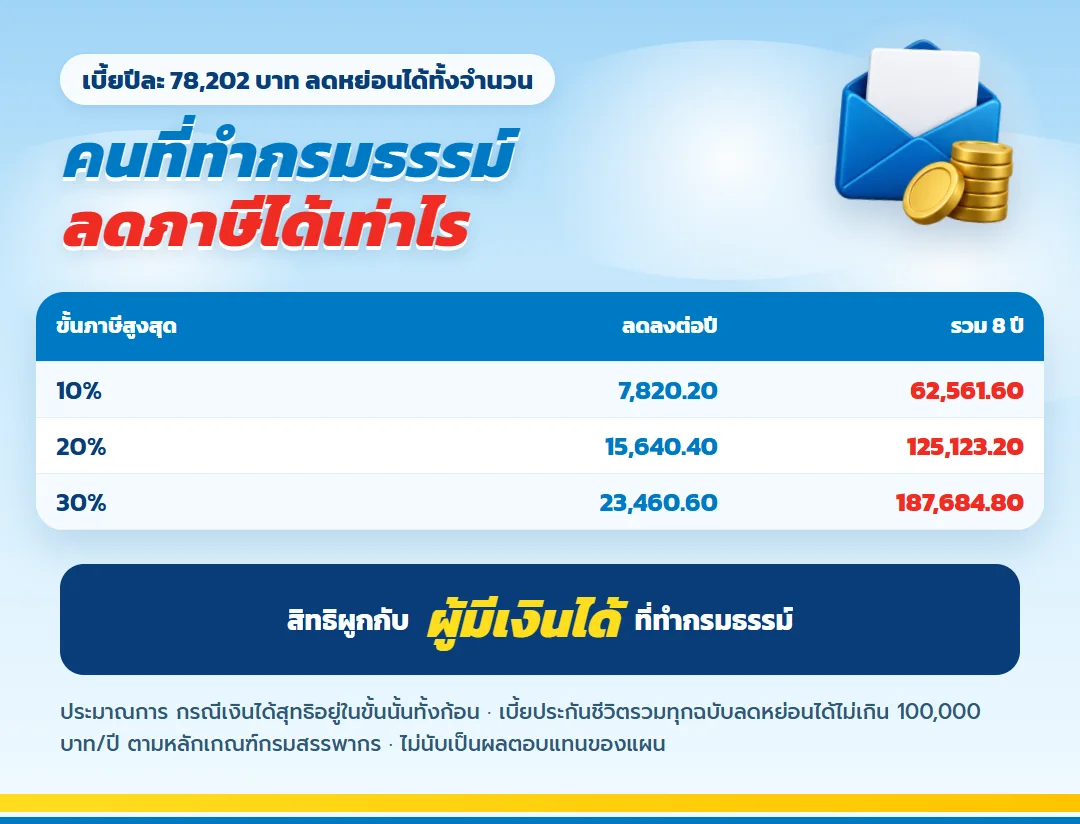
เบี้ยปีละ 78,202 บาทใช้ลดหย่อนภาษีหมวดประกันชีวิตได้ทั้งจำนวน (รวมทุกฉบับไม่เกิน 100,000 บาทต่อปี) ถ้าคนที่ทำกรมธรรม์อยู่ขั้นภาษี 20% ภาษีจะลดลงราวปีละ 15,640.40 บาท แต่ต้องนับรวมกับกรมธรรม์อื่นที่ใช้สิทธิอยู่ ตรวจรายละเอียดได้จาก หลักเกณฑ์ลดหย่อนประกันชีวิตของกรมสรรพากร บทความนี้ไม่นำผลประหยัดภาษีมาคิดรวมในตัวเลข
คำถามที่คู่ชีวิตไม่มีบุตรถามบ่อย
ระบุคู่ชีวิตเป็นผู้รับประโยชน์ได้ไหม?
การระบุผู้รับประโยชน์เป็นไปตามหลักเกณฑ์ของบริษัท ควรสอบถามเงื่อนไขและเอกสารที่ต้องใช้ตั้งแต่ขั้นขอใบเสนอขาย
ควรทำประกันให้ทั้งสองคนไหม?
ขึ้นกับรายได้และภาระของแต่ละฝ่าย ถ้าทั้งคู่มีรายได้ใกล้กันและพึ่งพากันเท่า ๆ กัน การวางความคุ้มครองให้ทั้งสองฝ่ายช่วยให้แผนสมดุลขึ้น
เงินคืน 8% คิดจากอะไร?
คิดจากทุนประกัน ไม่ได้คิดจากเบี้ย ในเคสทุน 100,000 บาทจึงเป็นปีละ 8,000 บาท
เงินรวม 1,120,000 บาทได้แน่นอนไหม?
เป็นยอดกรณีมีชีวิตอยู่ครบสัญญาและรับเงินคืนทุกงวดของเคสตัวอย่าง ถ้าเสียชีวิตก่อนจะใช้เงื่อนไขผลประโยชน์กรณีเสียชีวิตแทน และถ้ายกเลิกก่อนจะได้ตามมูลค่าเวนคืน
ถ้าจ่ายเบี้ยไม่ครบ 8 ปีจะเป็นอย่างไร?
ติดต่อบริษัทก่อนครบกำหนดเพื่อขอทางเลือกตามกรมธรรม์และดูผลต่อความคุ้มครอง อย่าหยุดจ่ายโดยเข้าใจว่าผลประโยชน์เดิมยังอยู่ครบ
ข้อกำหนดที่คู่ชีวิตควรอ่านด้วยกัน
- ตัวเลขเป็นกรณีชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยและผลประโยชน์ของแต่ละคนขึ้นกับอายุ เพศ อาชีพ สุขภาพ ทุน และหลักเกณฑ์รับประกัน
- เงินรับรวม 1,120,000 บาทเป็นกรณีมีชีวิตอยู่ครบและรับเงินคืนทุกงวด แยกจากเงินกรณีเสียชีวิต
- ประกันชีวิตไม่ใช่เงินฝาก การยกเลิกก่อนครบสัญญาอาจได้เงินน้อยกว่าเบี้ยที่จ่าย
- ความคุ้มครองชีวิตปีที่ 1–7 เท่ากับ 100% คูณปีกรมธรรม์ ตั้งแต่ปีที่ 8 เป็น 800% ของทุน
- ต้องแถลงข้อมูลสุขภาพและอาชีพตามจริงในใบคำขอ
- ความคุ้มครอง ข้อยกเว้น และสิทธิยกเลิกกรมธรรม์ที่สมบูรณ์ให้ยึดตามกรมธรรม์ที่ออกจริง
เริ่มจากการคุยกันของคุณสองคน
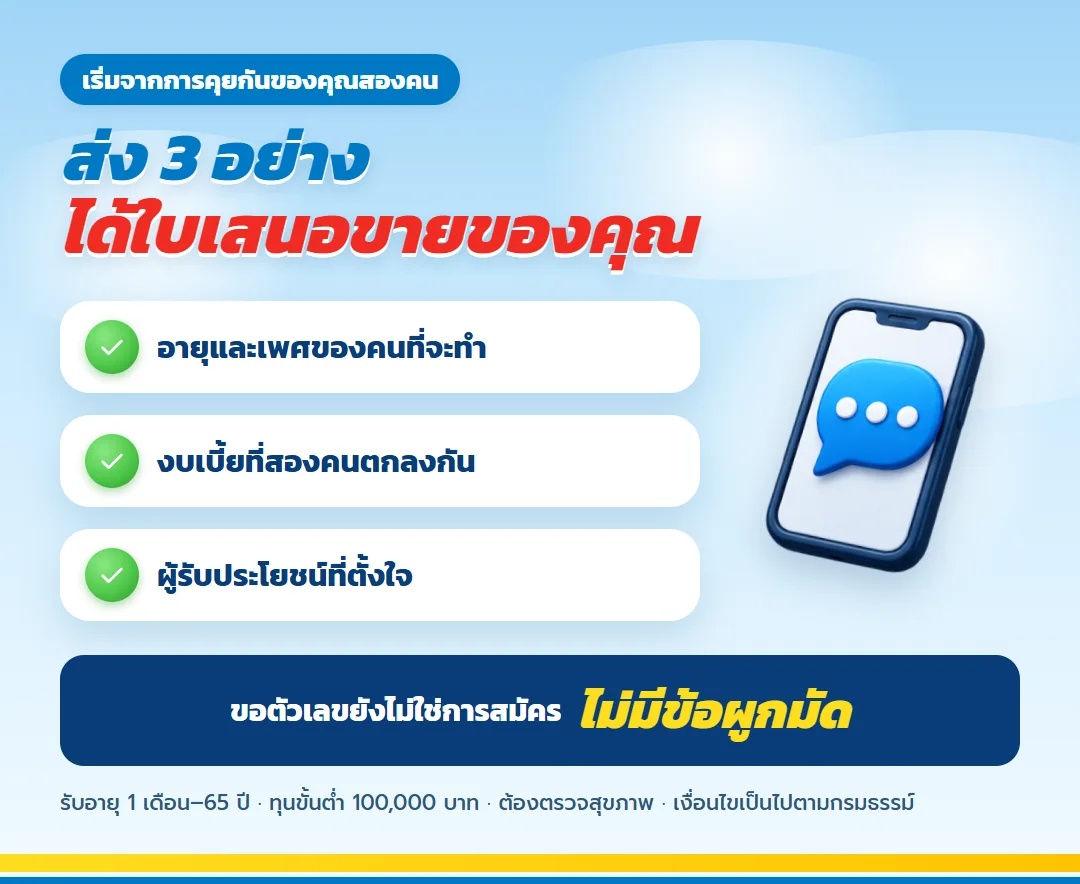
ก่อนขอใบเสนอขาย ลองคุยกันให้ชัดว่าใครควรเป็นผู้เอาประกัน งบต่อปีที่จ่ายได้แม้เหลือรายได้ทางเดียว และอยากให้เงินคืนรายปีทำหน้าที่อะไร จากนั้นส่งอายุ เพศ อาชีพ ข้อมูลสุขภาพ และทุนที่ต้องการ เพื่อรับตารางผลประโยชน์ปีต่อปีของคุณ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
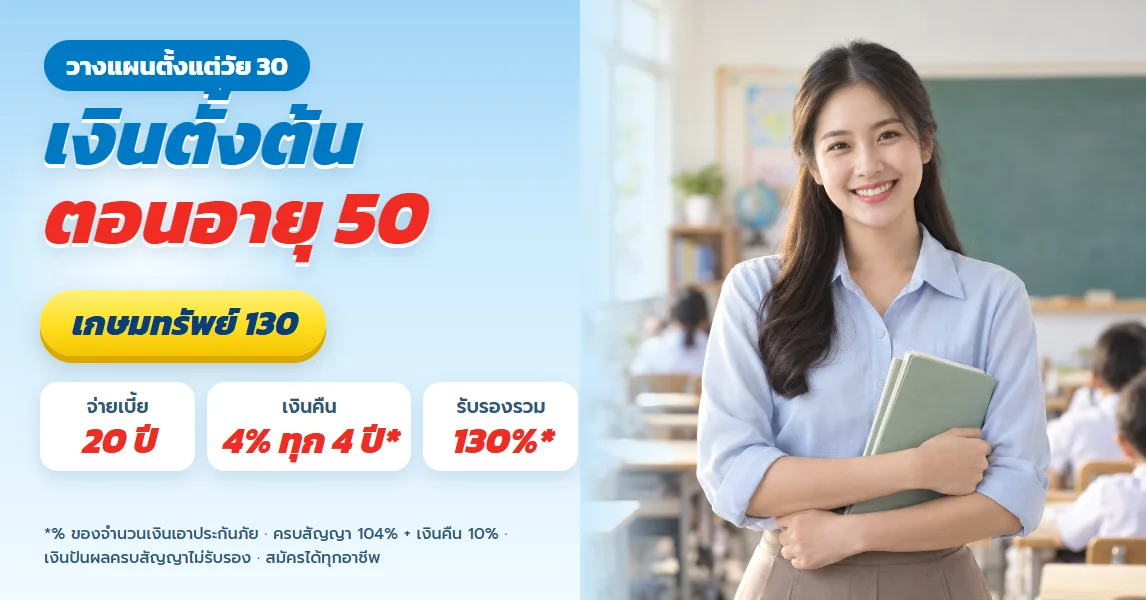
เกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียด
ธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียด
เกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียด
ทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียด
ธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียด
ธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียดธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับฟรีแลนซ์ จ่ายเงินสด 5 ปีช่วงงานดี ลดหย่อนต่อได้ 20 ปี
ดูรายละเอียดเกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียดทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียดธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้