ประกันชีวิตคู่บำนาญ เริ่มอายุ 30 หรือ 40 เบี้ยบำนาญต่างกันเท่าไร และควรเริ่มช่องไหนก่อน
ประกันชีวิตคู่บำนาญ ซื้อตอนอายุ 30 กับตอนอายุ 40 ใช้สิทธิลดหย่อนได้เท่ากัน แต่จ่ายเบี้ยบำนาญไม่เท่ากัน เพราะบำนาญเริ่มจ่ายที่อายุ 60 เหมือนกัน คนเริ่มช้ามีเวลาให้เงินทำงานน้อยกว่า บทความนี้เทียบตัวเลขจริงจากตารางเบี้ยของบริษัท
เบี้ยบำนาญ อายุ 30 เทียบ 40
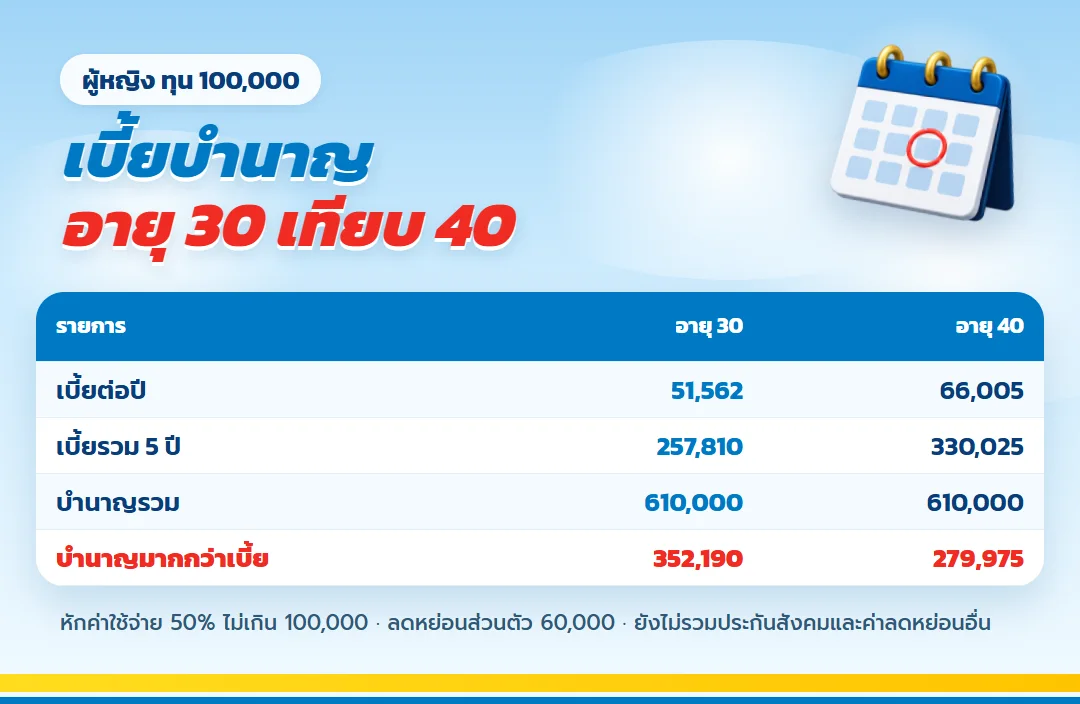
| ผู้หญิง ทุน 100,000 | อายุ 30 | อายุ 40 |
| เบี้ยต่อปี (5 ปี) | 51,562 | 66,005 |
| เบี้ยรวม | 257,810 | 330,025 |
| บำนาญรวมอายุ 60–85 | 610,000 | 610,000 |
| บำนาญมากกว่าเบี้ย | 352,190 | 279,975 |
บำนาญเท่ากันทุกบาท แต่คนเริ่มอายุ 40 จ่ายเบี้ยมากกว่า 72,215 บาท ช่องบำนาญจึงใช้ทุนได้น้อยกว่าเมื่อเบี้ยเท่ากัน แบบที่ใช้คือ มันนี่ ฟิต รีไทร์ (G) 85/5 ไม่ต้องตรวจสุขภาพ
ประกันชีวิตคู่บำนาญ ช่องชีวิตเบี้ยไม่ขึ้นตามอายุ
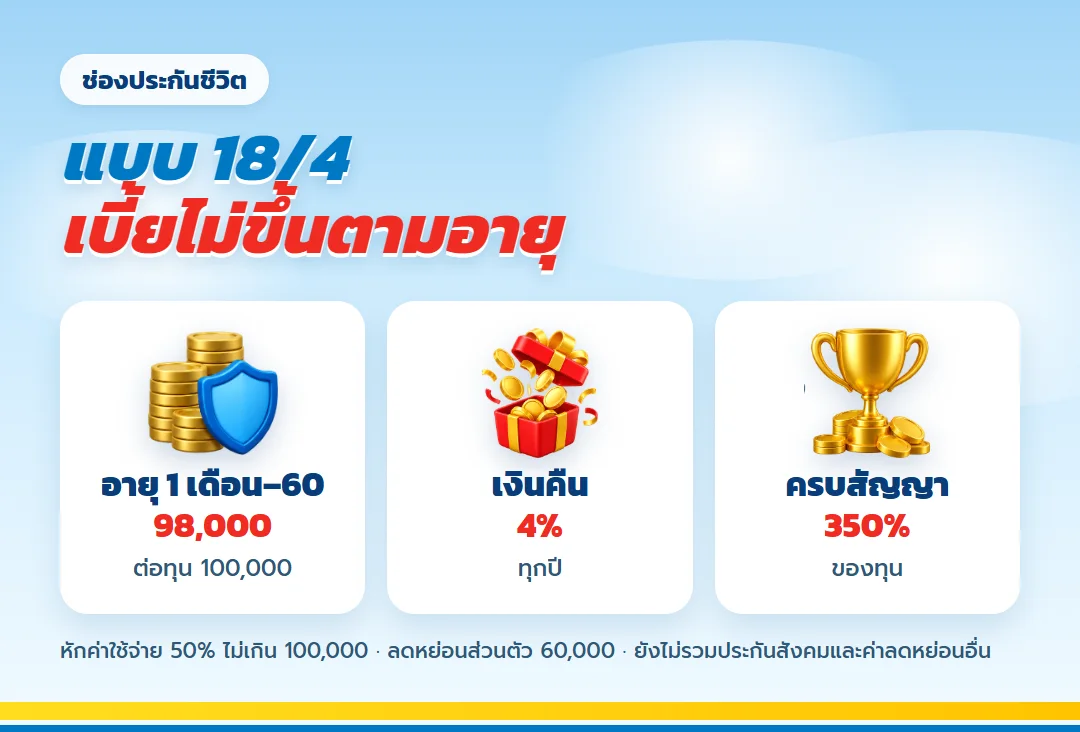
มันนี่ ฟิต เวลท์ตี้ 18/4 เบี้ยปีละ 98,000 บาทต่อทุน 100,000 เท่ากันตั้งแต่อายุ 1 เดือนถึง 60 ปี ช่องประกันชีวิตจึงเริ่มเมื่อไรก็ได้เงินคืนเท่าเดิม คือ 4% ของทุนทุกปีจนถึงปีที่ 17 และครบสัญญา 350% ของทุน ความต่างของการเริ่มช้าจึงอยู่ที่ช่องบำนาญเป็นหลัก
เริ่มอายุเท่าไรดี
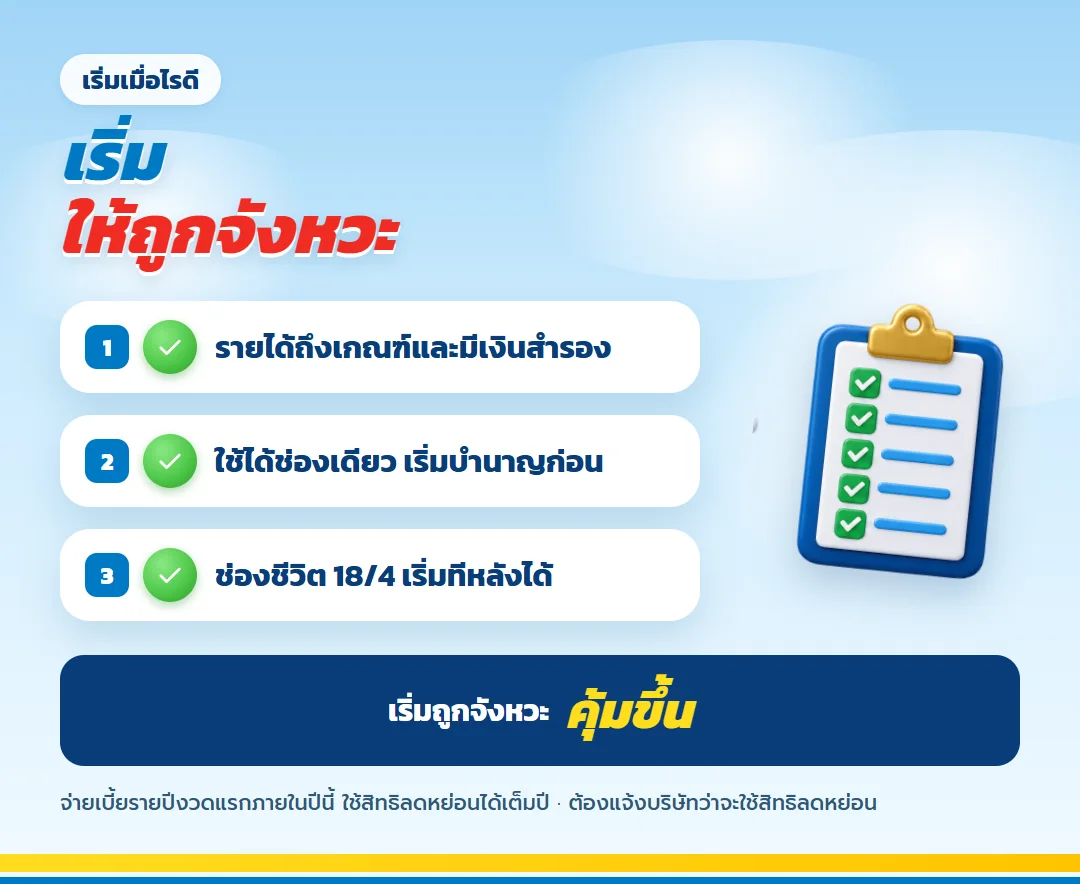
- เริ่มเมื่อรายได้ถึงเกณฑ์ใช้สิทธิและมีเงินสำรองแล้ว ไม่ต้องรอให้รายได้สูงสุด
- ถ้าตอนนี้ใช้ได้แค่ช่องเดียว เริ่มช่องบำนาญก่อนจะได้ประโยชน์จากอายุน้อย
- ช่องประกันชีวิตแบบ 18/4 เริ่มทีหลังได้โดยเบี้ยไม่เปลี่ยน
ข้อสังเกตนี้ใช้ได้เมื่อเป้าหมายคือบำนาญหลังเกษียณ ถ้าเป้าหมายคือเงินก้อนก่อนเกษียณ ช่องประกันชีวิตแบบ 18/4 ก็ให้เงินคืนตั้งแต่ปีแรก
คำถามที่พบบ่อย
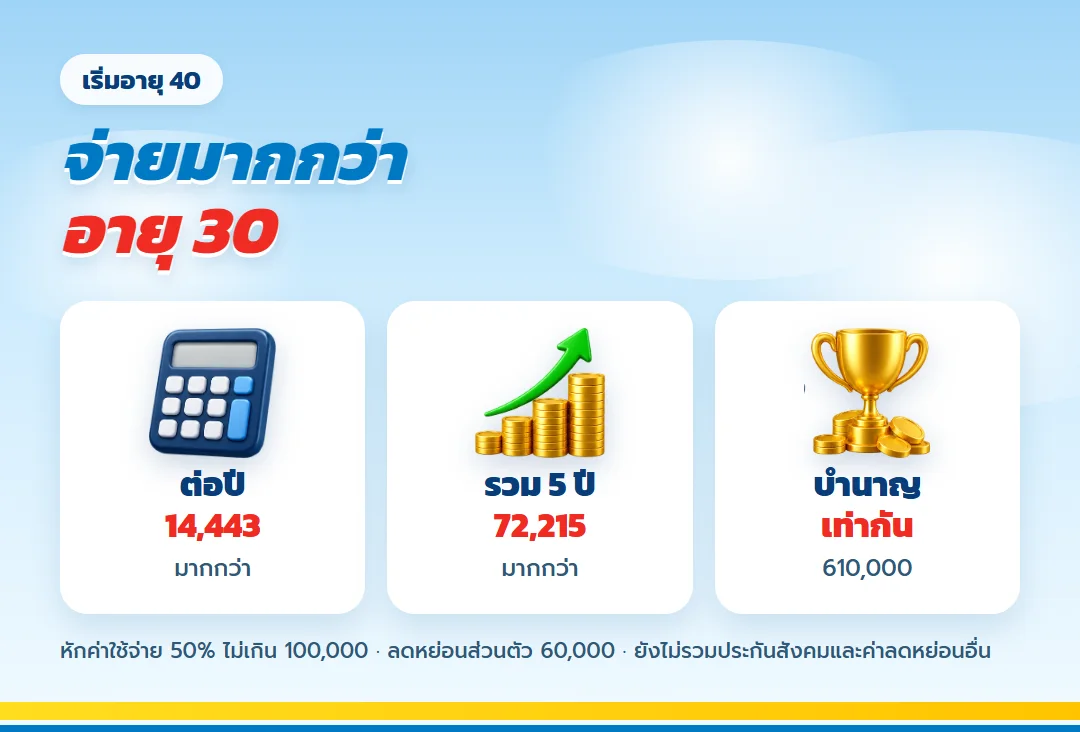
อายุ 40 ยังซื้อบำนาญคุ้มไหม?
บำนาญรวมยังมากกว่าเบี้ยที่จ่าย และยังใช้สิทธิลดหย่อนได้ เพียงได้ส่วนต่างน้อยกว่าคนเริ่มอายุ 30
บำนาญเริ่มจ่ายอายุเท่าไร?
อายุ 60 ปี จ่ายทุกปีจนถึงอายุ 85 ตามเงื่อนไขกรมธรรม์
ควรจ่ายรายปีไหม?
ควร จ่ายรายปีภายในปีนี้ใช้สิทธิได้ทั้งก้อน
ข้อกำหนดและคำเตือน
- เบี้ยบำนาญจากตารางเบี้ยในโบรชัวร์ของบริษัท
- สิทธิลดหย่อนตามเกณฑ์ของกรมสรรพากร
- ประกันชีวิตไม่ใช่เงินฝาก
เริ่มที่อายุของคุณวันนี้
ส่งอายุ เพศ และรายได้ทั้งปีให้ ธันจิราประกันชีวิต คิดว่าควรเริ่มช่องไหนก่อน จ่ายเบี้ยรายปีงวดแรกภายในปีนี้ ไม่มีข้อผูกมัด
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
ไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 10% ลดได้ 200,000 ใน 20 ปี คุ้มไหม
ดูรายละเอียด
ลดหย่อนภาษีเงินเดือน 15,000 ถึง 24,000 ต้องซื้อประกันลดหย่อนไหม ภาษีเริ่มเมื่อไหร่
ดูรายละเอียด
ลดหย่อนภาษีเดือนธันวาคม ปีแรกที่เริ่มเสียภาษี ใช้เบี้ยไม่ถึงแสนก็พอ
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 10% ลดได้ 200,000 ใน 20 ปี คุ้มไหม
ดูรายละเอียดลดหย่อนภาษีเงินเดือน 15,000 ถึง 24,000 ต้องซื้อประกันลดหย่อนไหม ภาษีเริ่มเมื่อไหร่
ดูรายละเอียดลดหย่อนภาษีเดือนธันวาคม ปีแรกที่เริ่มเสียภาษี ใช้เบี้ยไม่ถึงแสนก็พอ
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้