ลดหย่อนภาษีเงินเดือน 15,000 ถึง 24,000 ต้องซื้อประกันลดหย่อนไหม ภาษีเริ่มเมื่อไหร่
ลดหย่อนภาษีเงินเดือน 15,000 ถึง 24,000 ภาษีเริ่มที่ตรงไหน และก่อนถึงเส้นนั้นควรเตรียมอะไร
ลดหย่อนภาษีเงินเดือน 15,000 ถึง 24,000 ส่วนใหญ่ยังไม่มีภาษีให้ลด เพราะเงินได้สุทธิไม่ถึง 150,000 บาท ซึ่งเป็นช่วงที่ยกเว้นภาษี คนเพิ่งเริ่มงานจึงไม่จำเป็นต้องรีบซื้อประกันเพื่อภาษี บทความนี้ตอบว่าภาษีเริ่มเมื่อไหร่ และระหว่างนี้ควรเตรียมอะไร
ตัวเลขทุกแถวคิดจากเงินเดือนกับโบนัสเท่านั้น หักค่าใช้จ่ายเหมา 50% สูงสุด 100,000 และลดหย่อนส่วนตัว 60,000 ยังไม่นับประกันสังคมกับค่าลดหย่อนอื่น
ภาษีของเงินเดือน 15,000 ถึง 24,000
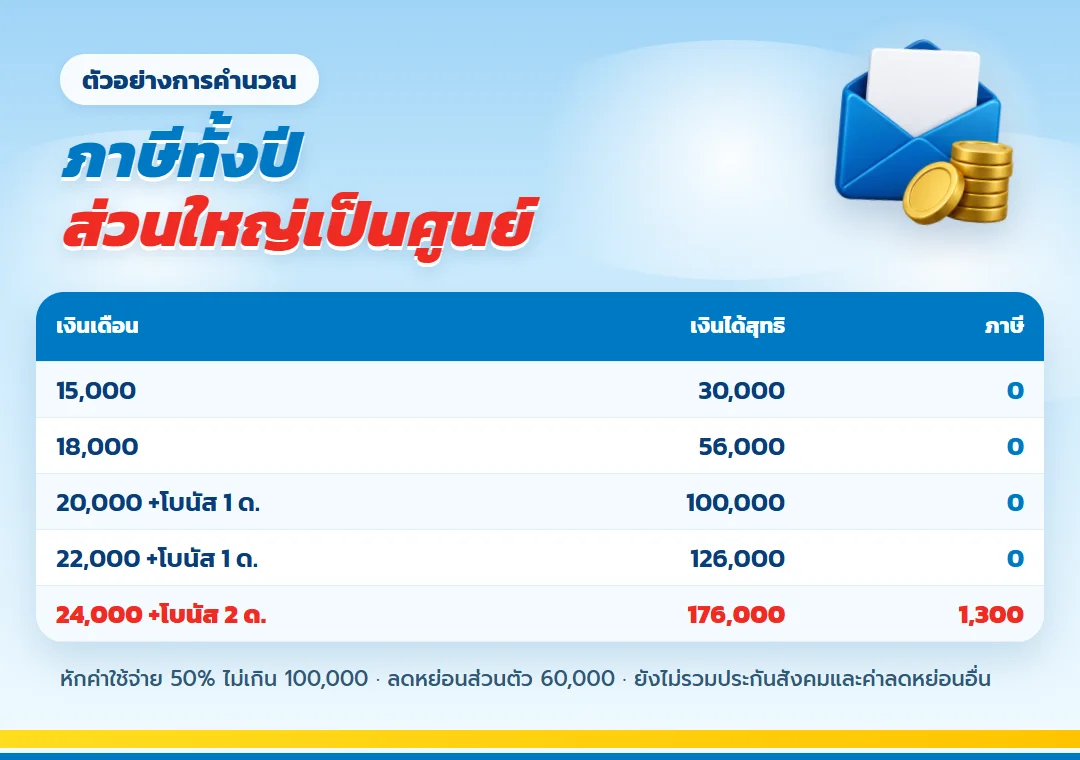
| เงินเดือน | รายได้ทั้งปี | เงินได้สุทธิ | ภาษีทั้งปี |
| 15,000 | 180,000 | 30,000 | 0 |
| 18,000 | 216,000 | 56,000 | 0 |
| 20,000 + โบนัส 1 เดือน | 260,000 | 100,000 | 0 |
| 22,000 + โบนัส 1 เดือน | 286,000 | 126,000 | 0 |
| 24,000 + โบนัส 2 เดือน | 336,000 | 176,000 | 1,300 |
แถวสุดท้ายเงินเดือน 24,000 โบนัส 2 เดือน รายได้ทั้งปี 336,000 บาท เริ่มเสียภาษีแล้ว 1,300 บาท ลดหย่อนเพียง 26,000 บาทก็เป็นศูนย์
ลดหย่อนภาษีเงินเดือน เริ่มคุ้มเมื่อรายได้เกิน 310,000
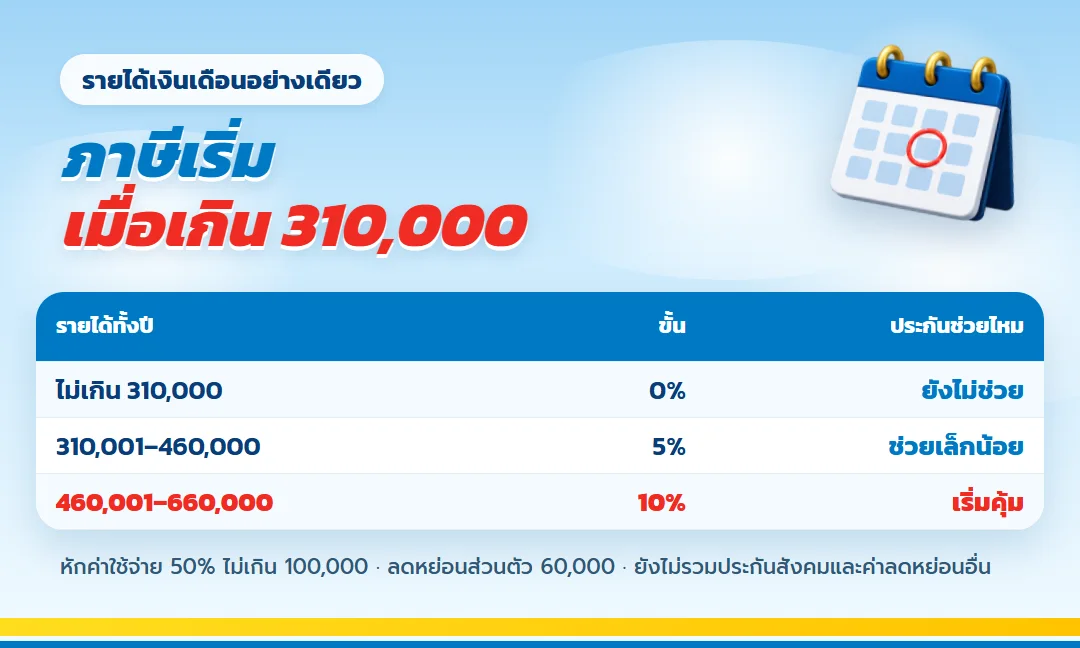
สำหรับคนมีรายได้เงินเดือนอย่างเดียว ภาษีเริ่มเกิดเมื่อรายได้ทั้งปีเกิน 310,000 บาท หรือเงินเดือนประมาณ 25,833 บาทถ้าไม่มีโบนัส ก่อนถึงเส้นนี้ เบี้ยประกันออมทรัพย์จึงไม่ช่วยเรื่องภาษี
| ช่วงรายได้ทั้งปี | ภาษีส่วนนี้ | ประกันช่วยภาษีได้ไหม |
| ไม่เกิน 310,000 | 0% | ยังไม่ช่วย |
| 310,001–460,000 | 5% | ช่วยได้เล็กน้อย |
| 460,001–660,000 | 10% | เริ่มคุ้ม |
ระหว่างนี้ควรเตรียมอะไร
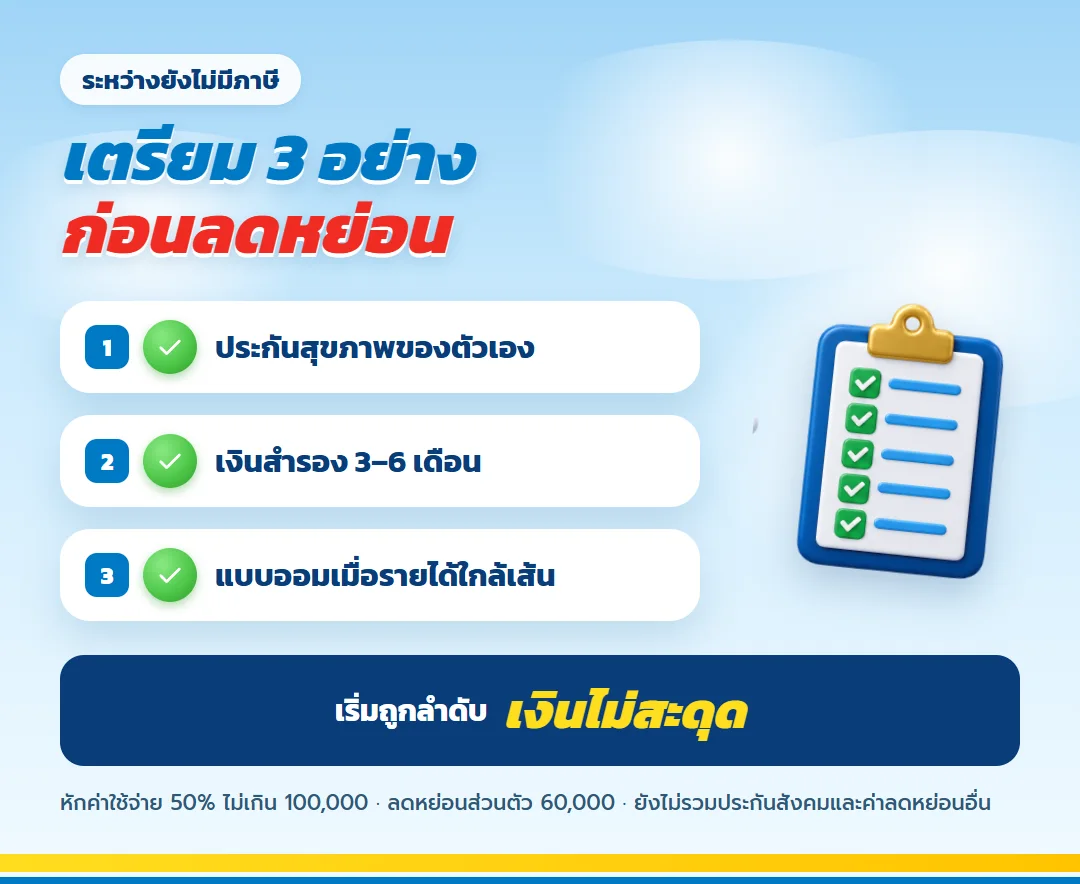
- ประกันสุขภาพของตัวเองก่อน เพราะค่ารักษาครั้งเดียวอาจเท่าเงินเก็บทั้งปี
- เก็บเงินสำรองให้ได้ 3–6 เดือนของรายจ่าย
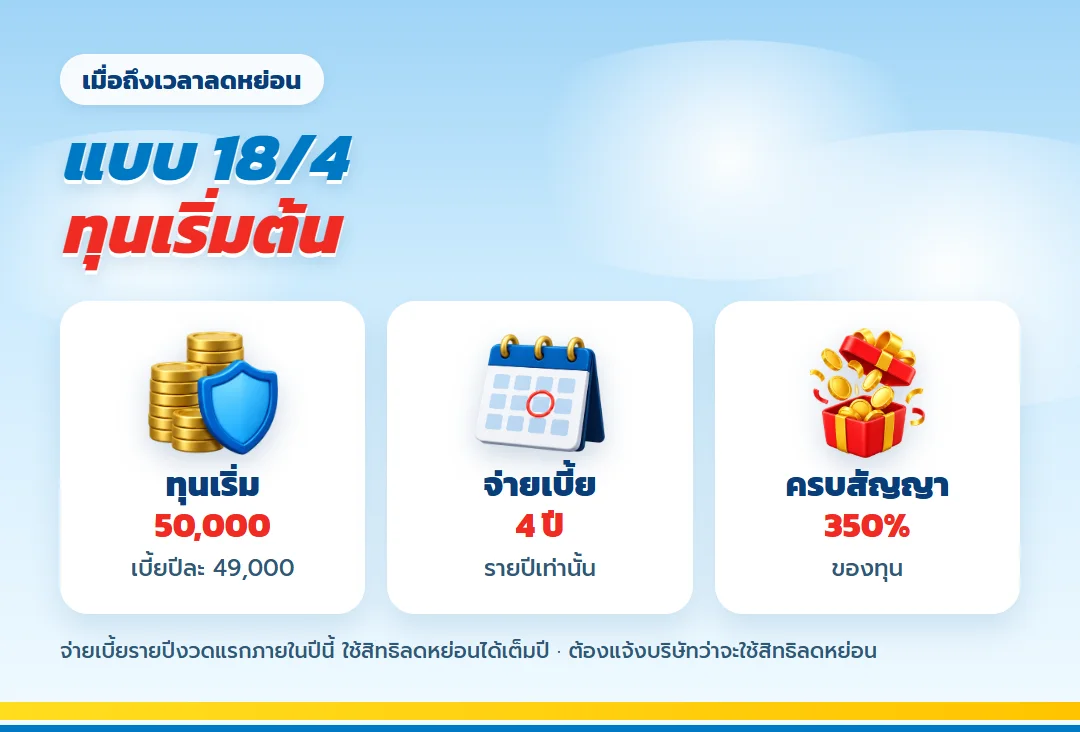
- พอรายได้ใกล้เส้น 310,000 ค่อยเริ่มแบบออมที่ลดหย่อนได้ เช่น มันนี่ ฟิต เวลท์ตี้ 18/4 ทุนเริ่ม 50,000 เบี้ยปีละ 49,000 จ่าย 4 ปี
แบบ 18/4 ได้เงินคืน 4% ของทุนทุกปีจนถึงปีที่ 17 ครบสัญญารับ 350% ของทุน ไม่ต้องตรวจสุขภาพ จ่ายรายปีเท่านั้น จึงเหมาะกับช่วงที่เริ่มมีภาษีแล้วจริง ๆ
เมื่อรายได้ถึงเส้นภาษีแล้ว
แผนลดหย่อนระยะยาวอย่างไลฟ์เวิร์ส เวลท์ ฟิต 99/99 จ่ายเงินสด 5 ปี ใช้สิทธิต่อเนื่อง 20 ปี เหมาะกับคนที่รายได้กำลังโต ผลตอบแทนส่วนที่เกิน 1% ไม่รับรอง
คำถามที่พบบ่อย
เงินเดือน 20,000 ซื้อประกันลดหย่อนได้ไหม?
ซื้อได้ แต่ไม่ได้ภาษีคืน เพราะยังไม่มีภาษีต้องจ่าย ควรเริ่มที่ประกันสุขภาพก่อน
ประกันสังคมช่วยลดภาษีไหม?
เงินสมทบประกันสังคมลดหย่อนได้ตามจ่ายจริง ทำให้ภาษีเริ่มช้ากว่าตัวเลขในตาราง
ปีหน้าเงินเดือนขึ้นควรทำอย่างไร?
คิดภาษีใหม่ทุกต้นปี ถ้ารายได้ทั้งปีจะเกิน 310,000 ค่อยวางแผนลดหย่อนตั้งแต่ต้นปี
ข้อกำหนดและคำเตือน
- ภาษีคำนวณเป็นตัวอย่าง คิดจากเงินเดือนกับโบนัสเท่านั้น หักค่าใช้จ่ายเหมา 50% สูงสุด 100,000 และลดหย่อนส่วนตัว 60,000 ยังไม่นับประกันสังคมกับค่าลดหย่อนอื่น
- สิทธิลดหย่อนตามเกณฑ์ของกรมสรรพากร
- เบี้ยแบบ 18/4 เป็นอัตราของผู้มีอายุไม่เกิน 60 ปี
- ประกันชีวิตไม่ใช่เงินฝาก
เริ่มให้ถูกจังหวะ
ส่งเงินเดือน โบนัส และอายุให้ ธันจิราประกันชีวิต คิดว่าปีนี้เสียภาษีไหม และควรเริ่มอะไรก่อน ถ้าถึงเวลาลดหย่อนแล้ว จ่ายเบี้ยรายปีงวดแรกภายในปีนี้ ไม่มีข้อผูกมัด
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
ไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 10% ลดได้ 200,000 ใน 20 ปี คุ้มไหม
ดูรายละเอียด
ประกันชีวิตคู่บำนาญ เริ่มอายุ 30 หรือ 40 ต่างกันแค่ไหน
ดูรายละเอียด
ลดหย่อนภาษีเดือนธันวาคม ปีแรกที่เริ่มเสียภาษี ใช้เบี้ยไม่ถึงแสนก็พอ
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 10% ลดได้ 200,000 ใน 20 ปี คุ้มไหม
ดูรายละเอียดประกันชีวิตคู่บำนาญ เริ่มอายุ 30 หรือ 40 ต่างกันแค่ไหน
ดูรายละเอียดลดหย่อนภาษีเดือนธันวาคม ปีแรกที่เริ่มเสียภาษี ใช้เบี้ยไม่ถึงแสนก็พอ
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้