มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับคนที่ได้เงินก้อนจากมรดกหรือขายทรัพย์สิน เก็บอย่างไรไม่ให้หาย
คู่มือ มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้ได้รับเงินก้อนจากมรดกหรือการขายทรัพย์สิน แบ่งเงินตามหน้าที่ วางเบี้ย 4 งวด อ่านเงินคืน ค่าเวนคืน และปันผลที่ไม่รับรอง
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้ได้รับเงินก้อนจากมรดกหรือการขายทรัพย์สิน แบ่งเงินตามหน้าที่ วางเบี้ย 4 งวด อ่านเงินคืน ค่าเวนคืน และปันผลที่ไม่รับรอง บทความนี้ตอบเรื่องเงินมรดก เก็บที่ไหนดี, ได้เงินก้อน ทำอะไรดี, มันนี่ ฟิต เวลท์ตี้ 18/4 เงินคืน และมันนี่ ฟิต เวลท์ตี้ 18/4 ค่าเวนคืน
เงินก้อนที่ได้มาจากมรดก หรือจากการขายบ้าน ที่ดิน หรือหุ้นที่ถือมานาน มักมาพร้อมความรู้สึกสองแบบในเวลาเดียวกัน แบบแรกคือโล่งใจที่มีเงินอยู่ในมือ แบบที่สองคือกังวลว่าจะเก็บอย่างไรไม่ให้มันค่อย ๆ หายไปกับรายจ่ายจุกจิก ข้อเสนอการลงทุนที่เข้ามาไม่หยุด หรือการให้ยืมคนรอบตัวจนไม่เหลือ
บทความนี้เขียนสำหรับคนที่เพิ่งได้รับเงินก้อนแบบนั้น และกำลังมองหาที่วางเงินบางส่วนให้มีวินัยเป็นสิบปี มันนี่ ฟิต เวลท์ตี้ 18/4 เป็นหนึ่งในเครื่องมือที่ควรรู้จัก เพราะโครงของแบบบังคับให้เงินอยู่ในสัญญา 18 ปี จ่ายเบี้ยเพียง 4 ปี และมีเงินคืนตามสัญญาทยอยกลับมาทุกปีระหว่างทาง
ตัวเลขทั้งหมดในบทความมาจากตัวอย่างของบริษัท กรณีชายอายุ 35 ปี ทุนประกัน 100,000 บาท ถ้าเงินก้อนของคุณใหญ่กว่านี้ ให้คูณตามสัดส่วนทุน เพราะคนอายุไม่เกิน 60 ปีจ่ายเบี้ยเท่ากันทั้งชายและหญิง คือ 98,000 บาทต่อทุนแสน ทุนสูงสุดอยู่ที่ 5,000,000 บาทต่อราย
ปัญหาจริงของเงินก้อนที่ไม่ได้ตั้งใจหามา
เงินเดือนมาพร้อมแผนใช้จ่ายที่คุ้นเคย แต่เงินก้อนที่ได้มาครั้งเดียวไม่มีแผนติดมาด้วย หลายครอบครัวพบว่าภายในไม่กี่ปี เงินมรดกถูกใช้ไปกับการซ่อมบ้าน เปลี่ยนรถ และค่าใช้จ่ายที่ตอนแรกดูเล็กน้อย โดยที่ไม่มีใครตั้งใจผิดอะไรเลย เพียงแต่เงินที่วางไว้ในบัญชีออมทรัพย์ถอนง่ายเกินไป
อีกด้านหนึ่ง คนที่ได้เงินก้อนมักเป็นเป้าของข้อเสนอที่ฟังดูดี ทั้งธุรกิจของญาติ การลงทุนที่สัญญาผลตอบแทนสูง หรือการร่วมหุ้นเร่งด่วน การมีเงินบางส่วนที่ "ถอนออกมาไม่สะดวก" โดยตั้งใจ จึงช่วยให้คุณมีเหตุผลที่สุภาพในการปฏิเสธ และยังมีเวลาคิดกับเงินส่วนที่เหลือ
แต่การล็อกเงินก็มีราคา ถ้าเอาเงินที่ยังต้องใช้ไปใส่ในสัญญายาว คุณอาจต้องเวนคืนก่อนกำหนดและได้เงินน้อยกว่าที่จ่าย ขั้นแรกจึงไม่ใช่การเลือกแบบประกัน แต่คือการแบ่งเงินก้อนออกเป็นกองตามหน้าที่
แบ่งเงินก้อนเป็น 3 กองก่อนตัดสินใจ
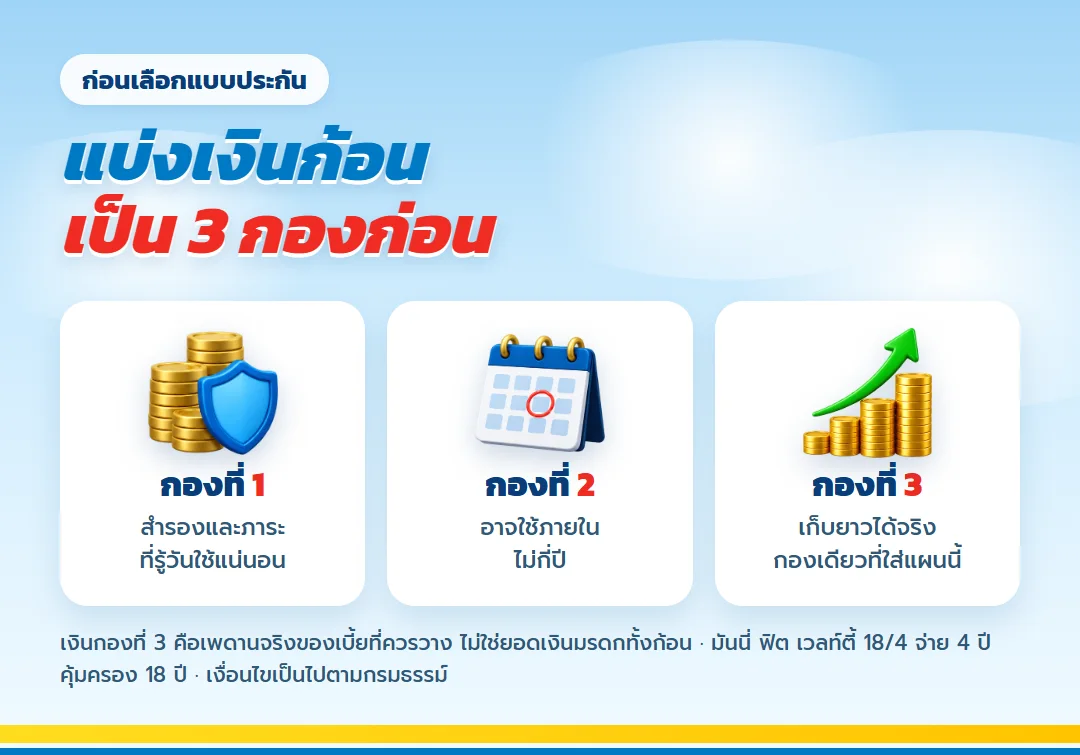
- กองที่ 1 เงินสำรองและภาระที่รู้วันใช้แน่นอน เช่น ภาษีหรือค่าธรรมเนียมที่เกี่ยวกับการรับมรดกหรือขายทรัพย์ หนี้ที่ควรปิด และค่าใช้จ่ายครอบครัวช่วงเปลี่ยนผ่าน กองนี้ต้องอยู่ในที่ถอนได้ทันที
- กองที่ 2 เงินที่อาจใช้ภายในไม่กี่ปี เช่น ทุนเปลี่ยนงาน ค่าเรียนลูกในอนาคตใกล้ หรือเงินดาวน์ที่อยู่อาศัย กองนี้ไม่ควรถูกผูกในสัญญา 18 ปี
- กองที่ 3 เงินที่ตั้งใจเก็บยาวจริง ๆ และอยากให้มีวินัยโดยไม่ต้องตัดสินใจใหม่ทุกปี กองนี้เท่านั้นที่ควรนำมาพิจารณากับแผนจ่ายสั้นคุ้มครองยาว
เมื่อแบ่งแล้ว คุณจะรู้ว่าเงินกองที่ 3 มีเท่าไร และนั่นคือเพดานจริงของเบี้ยที่ควรวาง ไม่ใช่ยอดเงินมรดกหรือยอดขายทรัพย์ทั้งก้อน
มันนี่ ฟิต เวลท์ตี้ 18/4 ทำงานกับเงินกองยาวอย่างไร
ข้อมูลพื้นฐานของแบบในใบเสนอขายตัวอย่างสรุปได้ตามตารางนี้
| เรื่องที่คนได้เงินก้อนถาม | คำตอบ |
| ต้องจ่ายกี่งวด | ปีละครั้ง 4 งวด แล้วสัญญาเดินต่อจนครบ 18 ปี |
| รับคนอายุเท่าไร | 1 เดือน ถึง 65 ปี |
| วางเงินได้ตั้งแต่เท่าไร | ทุน 50,000 บาท ถึง 5,000,000 บาทต่อราย |
| เบี้ยต่อทุน 100,000 บาท | อายุไม่เกิน 60 ปี 98,000 บาท · 61–65 ปี 99,500 บาท |
| ต้องตรวจสุขภาพไหม | ไม่ตรวจ และไม่ต้องตอบคำถามสุขภาพ |
| เงินปันผล | จ่ายครั้งเดียวตอนครบสัญญา ไม่รับรองการจ่าย |
จุดที่ควรเข้าใจให้ตรงตั้งแต่แรกมีสี่เรื่อง
- เบี้ยจ่ายแค่ 4 ปี แต่สัญญามีอายุ 18 ปี เงินก้อนครบกำหนดจะได้ในปีที่ 18 ไม่ใช่หลังจ่ายเบี้ยงวดสุดท้าย
- ตั้งแต่ครบรอบปีแรกถึงปีที่ 17 มีเงินคืนตามสัญญาปีละ 4% ของทุน ตัวเลข 4% คิดจากทุน ไม่ได้คิดจากเบี้ย
- เงินครบกำหนดใช้สูตรที่มากกว่าระหว่าง 350% ของทุน กับ 1.005 เท่าของเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนที่รับไป ซึ่งเคสตัวอย่างได้ 350,000 บาท
- เงินปันผลเป็นส่วนที่อาจได้เพิ่มเมื่อครบสัญญา และไม่รับรองการจ่าย
มันนี่ ฟิต เวลท์ตี้ 18/4 ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ คนที่เพิ่งผ่านช่วงดูแลญาติป่วยหรือมีโรคประจำตัวจึงสมัครได้ แต่ข้อมูลอื่นในใบคำขอต้องแถลงตามจริง และบริษัทเป็นผู้พิจารณารับประกัน
แผนภาพ 18 ปีของเงินกองยาว
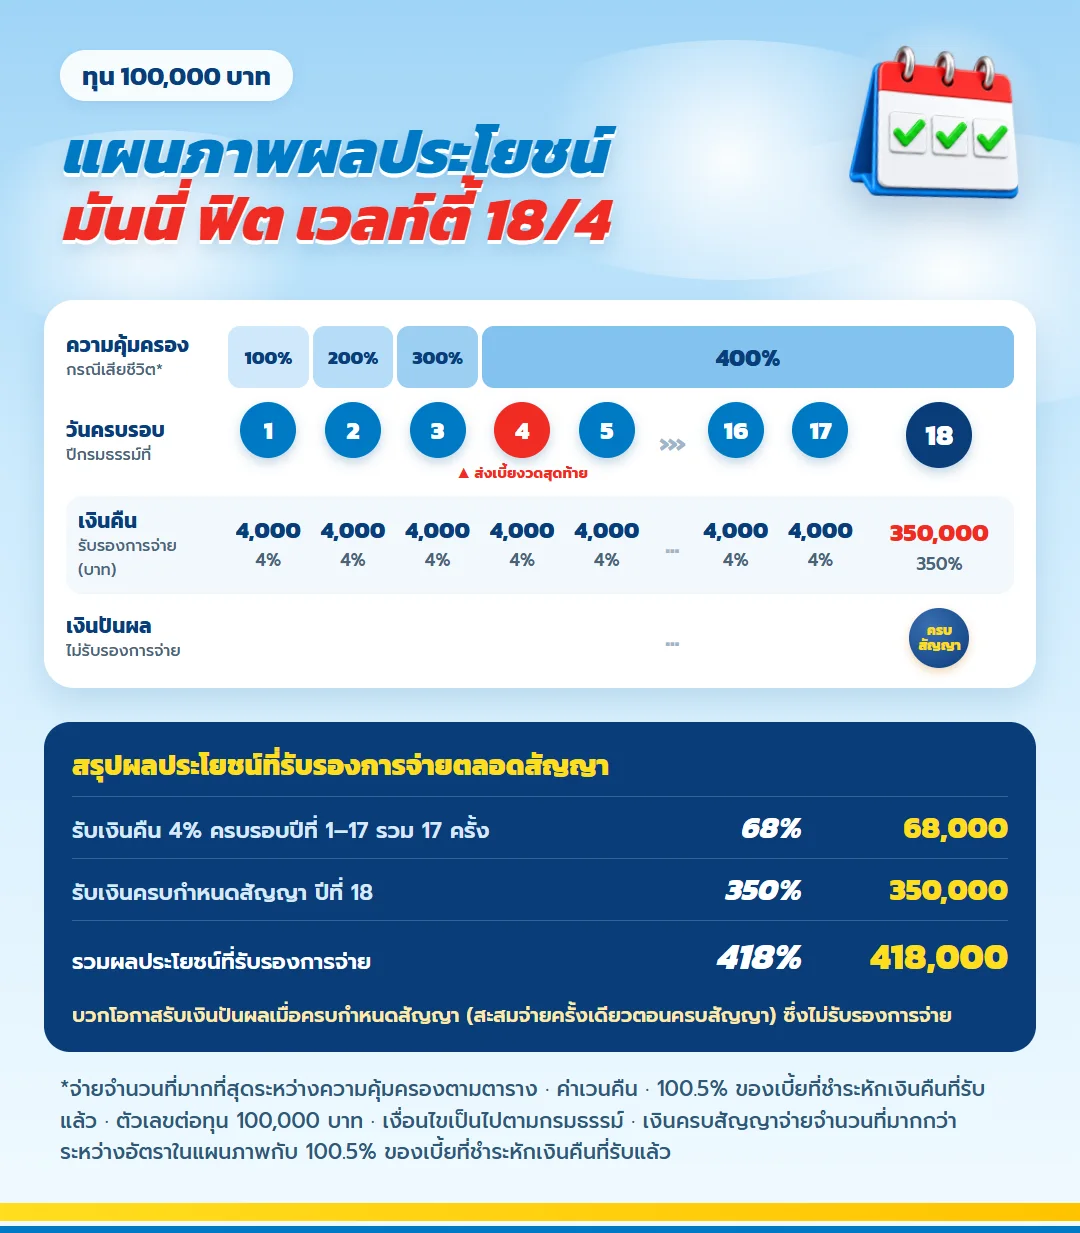
ภาพนี้คือเส้นทางของเงินกองที่ 3 ตลอด 18 ปี วงกลมสี่วงแรกคือปีที่ต้องจ่ายเบี้ย วงสีแดงคืองวดสุดท้าย จากนั้นมีเงินคืนเข้าทุกวันครบรอบปีจนถึงปีที่ 17 และปีที่ 18 คือวันที่เงินก้อนกลับมา ส่วนเหรียญท้ายสุดคือเงินปันผลที่อาจได้ตอนครบสัญญา
| เงินกองยาวที่ได้คืนแน่นอน | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีละ 4% ครบรอบปีที่ 1 ถึง 17 | 68% | 68,000 |
| เงินครบสัญญาปีที่ 18 | 350% | 350,000 |
| รวมส่วนที่กลับมาแน่นอน | 418% | 418,000 |
ตัวเลขชุดนี้คือส่วนที่กรมธรรม์รับรองต่อทุน 100,000 บาท ถ้าเงินกองที่ 3 ของคุณใหญ่กว่านี้ ให้คูณตามสัดส่วนทุน เงินปันผลเป็นส่วนเพิ่มที่บริษัทไม่รับรอง จึงไม่ได้รวมไว้ในตาราง
ถ้าเงินมาครั้งเดียว แต่เบี้ยต้องจ่าย 4 งวด
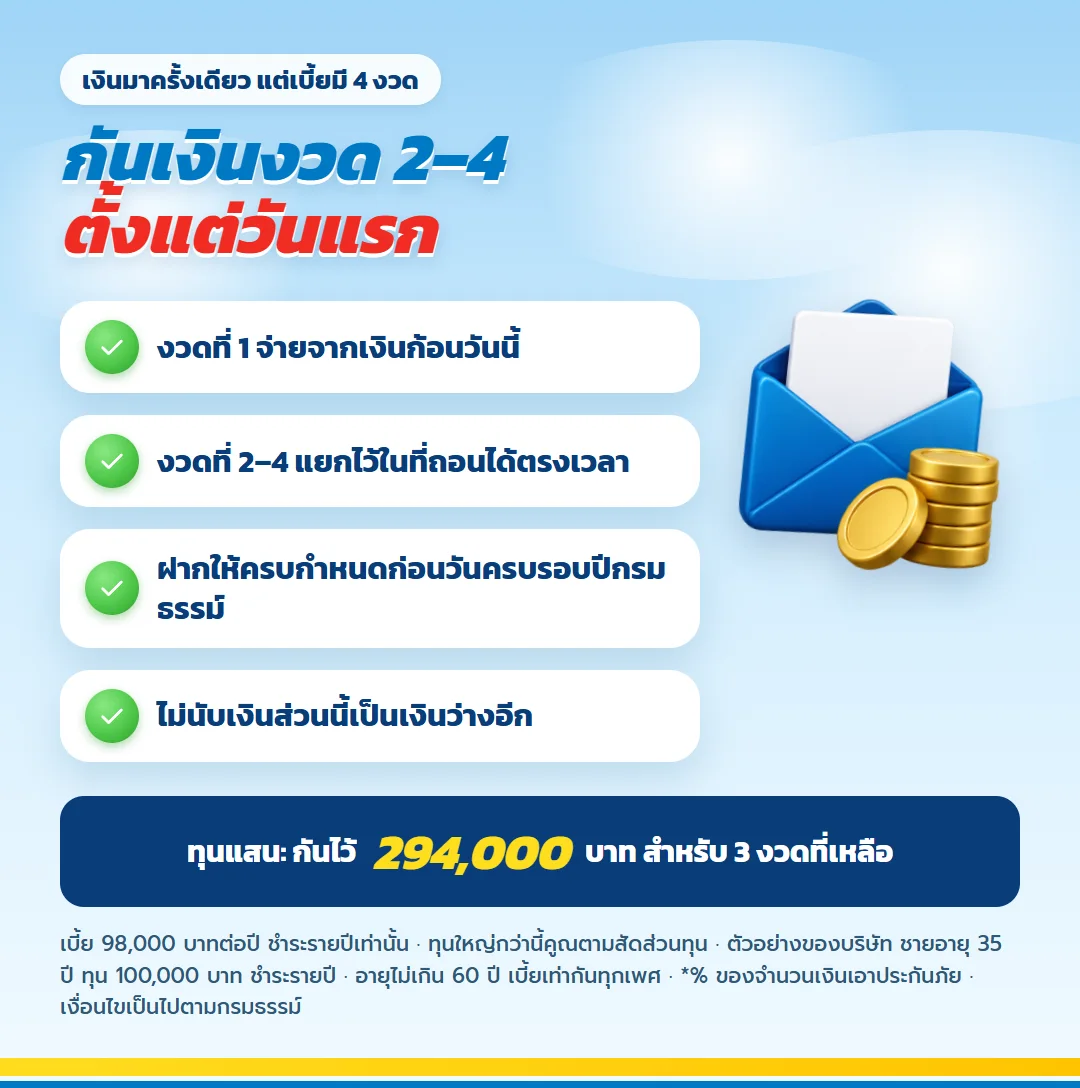
คนที่ได้เงินก้อนมักลืมไปว่าแผนนี้ไม่ได้รับเบี้ยครั้งเดียว ในเคสตัวอย่าง เบี้ยคือปีละ 98,000 บาท จ่าย 4 ปี รวม 392,000 บาท ถ้าเงินก้อนเข้ามาวันนี้ คุณจ่ายงวดแรกได้ทันที แต่อีก 3 งวดต้องมีเงินรอไว้ในที่ปลอดภัยและถอนได้ตรงเวลา
วิธีที่ใช้ได้จริงคือ กันเงินสำหรับงวดที่ 2 ถึงงวดที่ 4 แยกไว้ตั้งแต่วันแรกในบัญชีหรือเงินฝากที่ครบกำหนดก่อนวันครบรอบปีกรมธรรม์ แล้วอย่านับเงินส่วนนี้เป็นเงินว่างอีก ในเคสทุนแสนคือกันไว้ 294,000 บาทสำหรับสามงวดที่เหลือ ถ้าคุณวางทุนหนึ่งล้านบาท ตัวเลขทุกช่องคูณสิบ
ถ้าเงินกองที่ 3 ของคุณไม่ถึงยอดเบี้ยรวมของเคสตัวอย่าง ให้ลดทุนลง เบี้ย เงินคืน และเงินครบกำหนดจะลดลงตามตารางที่บริษัทออกให้ อย่าฝืนเลือกทุนสูงแล้วหวังว่าจะหาเงินงวดหลังได้ทีหลัง เพราะเงินก้อนแบบนี้มักไม่มาซ้ำ
เงินที่จะทยอยกลับมาตลอด 18 ปี
ตารางด้านล่างแสดงเบี้ย เบี้ยสะสม เงินรับรอง และค่าเวนคืนรายปีของเคสตัวอย่าง ทุกตัวเลขเป็นส่วนรับรองตามสัญญา ยังไม่รวมเงินปันผล หน่วยเป็นบาท
| ปีกรมธรรม์ | เบี้ยรายปี | เบี้ยสะสม | เงินรับรอง | ค่าเวนคืน | ได้คืนรวม (เวนคืน + เงินคืนที่รับแล้ว) |
|---|---|---|---|---|---|
| 1 | 98,000 | 98,000 | 4,000 | 36,000 | 40,000 |
| 2 | 98,000 | 196,000 | 4,000 | 102,100 | 110,100 |
| 3 | 98,000 | 294,000 | 4,000 | 177,600 | 189,600 |
| 4 | 98,000 | 392,000 | 4,000 | 269,200 | 285,200 |
| 5 | 0 | 392,000 | 4,000 | 273,700 | 293,700 |
| 6 | 0 | 392,000 | 4,000 | 278,200 | 302,200 |
| 7 | 0 | 392,000 | 4,000 | 283,000 | 311,000 |
| 8 | 0 | 392,000 | 4,000 | 287,800 | 319,800 |
| 9 | 0 | 392,000 | 4,000 | 292,800 | 328,800 |
| 10 | 0 | 392,000 | 4,000 | 298,000 | 338,000 |
| 11 | 0 | 392,000 | 4,000 | 303,400 | 347,400 |
| 12 | 0 | 392,000 | 4,000 | 308,900 | 356,900 |
| 13 | 0 | 392,000 | 4,000 | 314,600 | 366,600 |
| 14 | 0 | 392,000 | 4,000 | 320,400 | 376,400 |
| 15 | 0 | 392,000 | 4,000 | 326,500 | 386,500 |
| 16 | 0 | 392,000 | 4,000 | 332,800 | 396,800 |
| 17 | 0 | 392,000 | 4,000 | 339,300 | 407,300 |
| 18 | 0 | 392,000 | 350,000 | 350,000 | 418,000 |
สำหรับคนที่กังวลว่าเงินมรดกจะหายไปเงียบ ๆ เงินคืน 4% ของทุนทุกปีในปีที่ 1 ถึง 17 ทำหน้าที่เหมือนเงินก้อนเล็กประจำปีที่ใช้ได้โดยไม่ต้องแตะเงินในสัญญา ทุนแสนได้ปีละ 4,000 บาท ทุนห้าแสนได้ปีละ 20,000 บาท บางครอบครัวใช้เป็นงบทำบุญหรืองบดูแลพ่อแม่ อีกทางคือฝากเงินคืนไว้กับบริษัท ดอกเบี้ยปัจจุบัน 1% ต่อปี ซึ่งเปลี่ยนได้และไม่ใช่เงินปันผล
รวม 17 งวด เงินคืนเท่ากับ 68,000 บาท และในปีที่ 18 รับเงินครบกำหนด 350,000 บาท ส่วนรับรองทั้งหมดจึงเป็น 418,000 บาท เมื่อหักเบี้ยรวม 392,000 บาท ส่วนต่างคือ 26,000 บาท กรณีมีชีวิตอยู่ครบสัญญาและรับเงินคืนออกไปตามงวด
ส่วนต่างนี้เป็นจำนวนเงิน ไม่ใช่อัตราผลตอบแทนต่อปี และเกิดขึ้นเมื่อถือจนครบ 18 ปีเท่านั้น ถ้าเป้าหมายของคุณคือเงินที่โตเร็ว แผนนี้อาจไม่ใช่คำตอบ แต่ถ้าเป้าหมายคือรักษาเงินกองยาวให้กลับมาครบพร้อมเงินคืนระหว่างทาง ตัวเลขนี้คือสิ่งที่ควรใช้ประเมิน
ค่าเวนคืน: ราคาของการเปลี่ยนใจกลางทาง
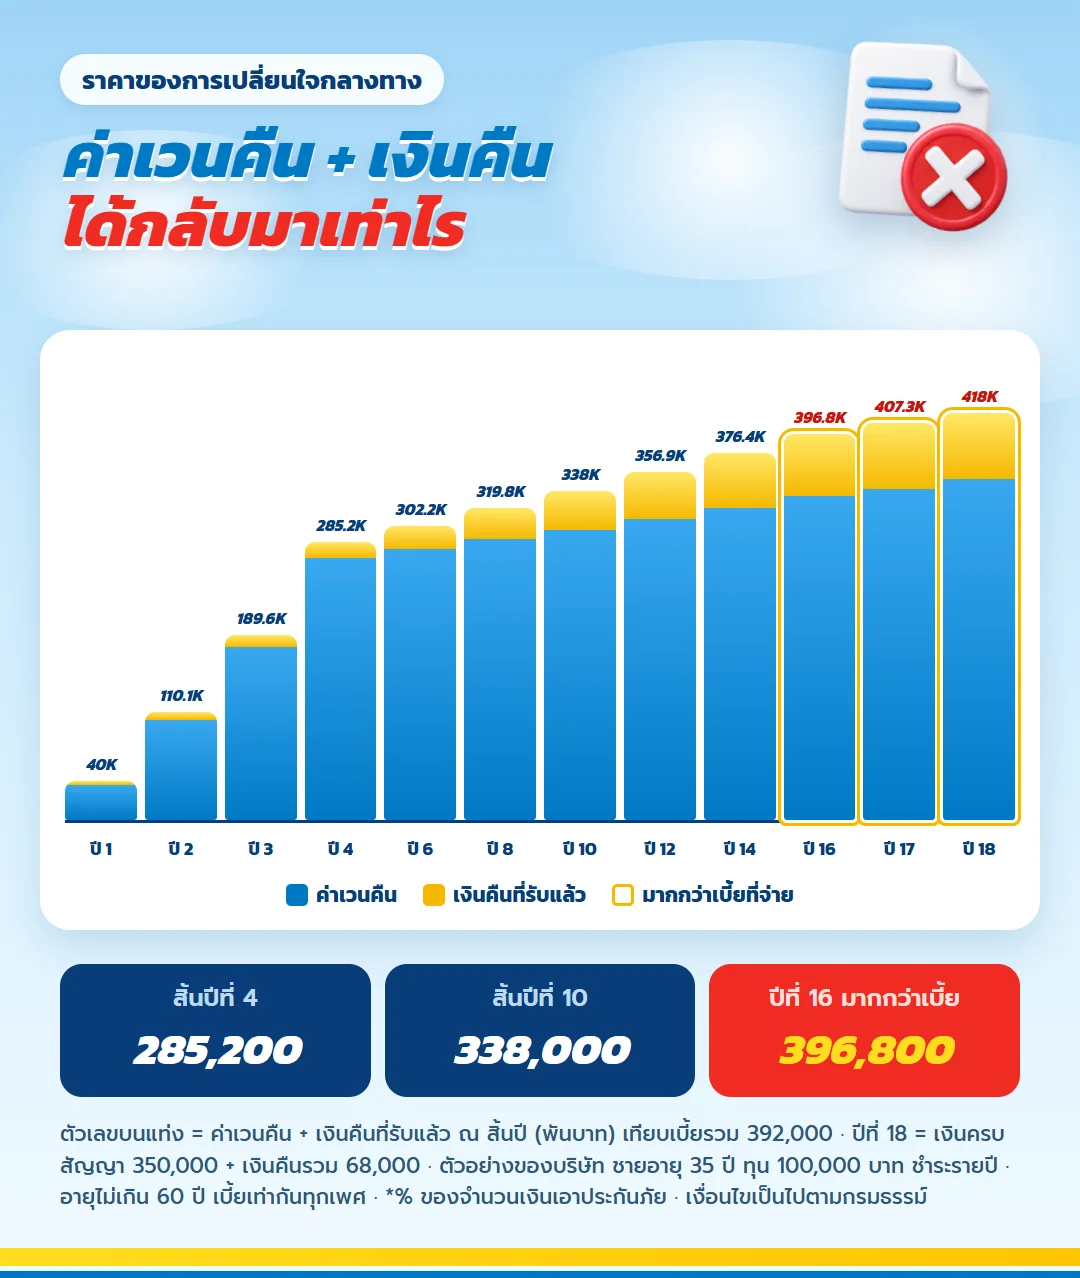
ถ้าต้องเวนคืน ให้นับเงินคืนที่รับไปแล้วรวมด้วย สิ้นปีที่ 4 จ่ายเบี้ยครบ 392,000 บาท ได้ค่าเวนคืน 269,200 บาท บวกเงินคืนที่รับแล้ว 16,000 บาท รวม 285,200 บาท ยอดรวมนี้ค่อย ๆ ขยับขึ้นทุกปี และมากกว่าเบี้ยที่จ่ายครั้งแรกเมื่อสิ้นปีที่ 16 คือ 396,800 บาท ตัวเลขเป็นมูลค่า ณ วันครบรอบปีก่อนหักหนี้สินตามกรมธรรม์
นี่คือเหตุผลที่เงินกองที่ 1 และกองที่ 2 ต้องอยู่นอกสัญญา ถ้าวันหนึ่งญาติต้องการความช่วยเหลือเร่งด่วน หรือมีโอกาสซื้อทรัพย์ที่อยากได้ คุณควรมีเงินส่วนอื่นรองรับ ไม่ใช่ต้องเวนคืนแผนนี้แล้วยอมรับส่วนที่หายไป นอกจากนี้การเลิกสัญญาก่อนเงื่อนไขอาจกระทบสิทธิภาษีที่ใช้ไปแล้วด้วย
เงินปันผล: อ่านเป็นโบนัสที่ไม่แน่นอน
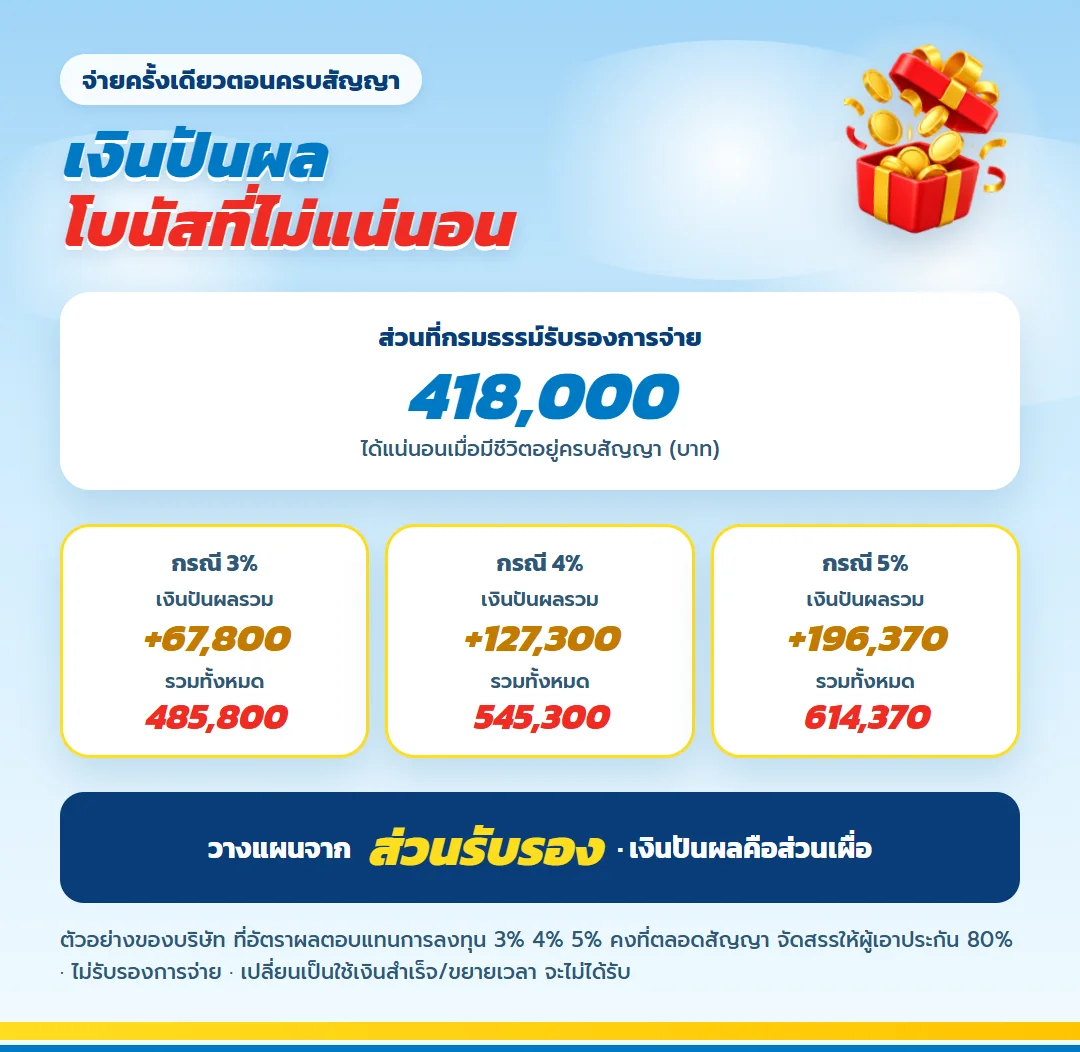
ใบเสนอขายแสดงตัวอย่างเงินปันผลเมื่อครบสัญญาไว้ 3 สมมติฐาน คำนวณจากผลตอบแทนสินทรัพย์ของกลุ่มผลิตภัณฑ์ หักต้นทุนของกรมธรรม์ แล้วจัดสรรในอัตรา 80% ตามวิธีที่บริษัทกำหนด ตัวเลขเหล่านี้ไม่ใช่อัตราที่เบี้ยของคุณจะงอกเงยโดยตรง
| สมมติฐานในข้อมูลตัวอย่าง | ปันผลตัวอย่างตอนครบ 18 ปี | สถานะ |
|---|---|---|
| ไม่มีการจ่ายเงินปันผล | 0 บาท | ไม่เพิ่มจากส่วนรับรอง |
| 3% ต่อปี | 67,800 บาท | ไม่รับรองการจ่าย |
| 4% ต่อปี | 127,300 บาท | ไม่รับรองการจ่าย |
| 5% ต่อปี | 196,370 บาท | ไม่รับรองการจ่าย |
สำหรับเงินมรดกที่คุณอยากรักษาไว้ ให้ตัดสินใจจากส่วนรับรองเท่านั้น แล้วมองเงินปันผลเป็นสิ่งที่ถ้าได้ก็ดี ถ้าแผนของคุณจะสมเหตุสมผลก็ต่อเมื่อได้ปันผลกรณี 5% แปลว่าแผนนั้นกำลังพึ่งตัวเลขที่ไม่มีใครรับประกัน
อีกเรื่องที่ควรรู้คือ ถ้ากรมธรรม์ถูกเปลี่ยนเป็นแบบใช้เงินสำเร็จหรือขยายเวลา เอกสารระบุว่าจะไม่ได้รับเงินปันผลดังกล่าว ส่วนกรณีเสียชีวิตก่อนครบสัญญา เงินปันผลอาจจ่ายเมื่อถึงกำหนดตามส่วนที่สะสมถึงวันครบรอบก่อนเสียชีวิต ซึ่งก็ไม่รับรองเช่นกัน
ระหว่างถือสัญญา คนข้างหลังได้รับความคุ้มครองแค่ไหน
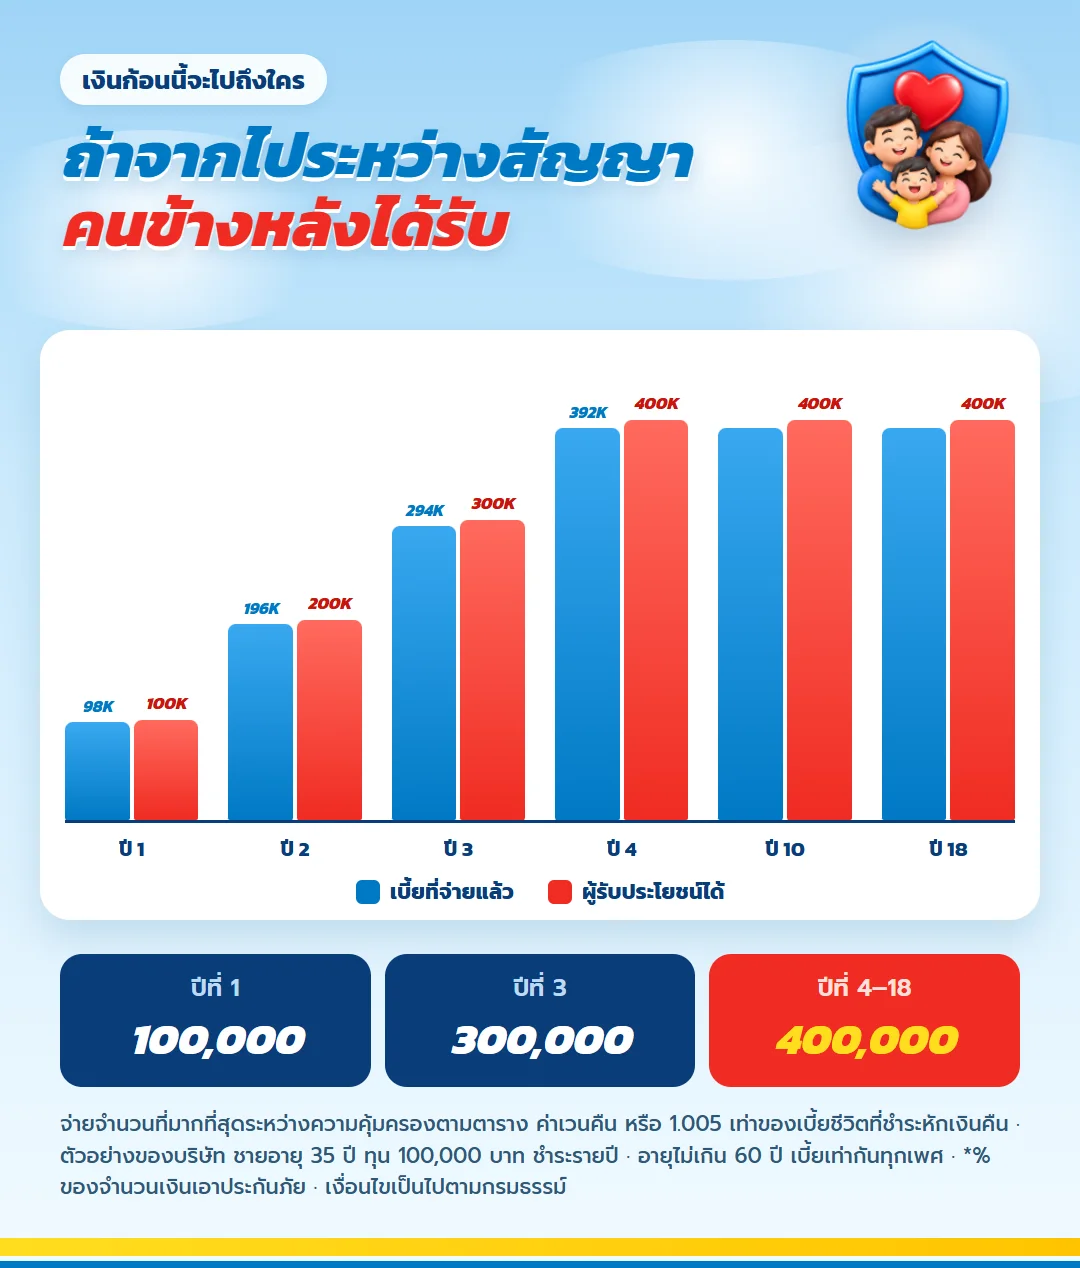
หลายคนที่ได้รับมรดกเพิ่งผ่านการสูญเสียมา จึงคิดถึงคำถามว่า "ถ้าเป็นอะไรไป เงินก้อนนี้จะไปถึงใคร" แผนนี้มีความคุ้มครองชีวิตที่เพิ่มตามปี คือ 100% ของทุนในปีแรก 200% ในปีที่ 2 300% ในปีที่ 3 และ 400% ตั้งแต่ปีที่ 4 เป็นต้นไป สำหรับเคสตัวอย่างคือ 100,000 บาท 200,000 บาท 300,000 บาท และ 400,000 บาท
บริษัทจ่ายจำนวนที่สูงที่สุดระหว่างความคุ้มครองตามตาราง ค่าเวนคืน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่ชำระแล้วหักเงินคืนที่รับไป ไม่ได้นำทั้งสามจำนวนมาบวกกัน การระบุผู้รับประโยชน์ให้ชัดตั้งแต่วันสมัครจึงช่วยให้เงินส่วนนี้ส่งต่อไปถึงคนที่คุณตั้งใจได้ตรงตามกรมธรรม์
สิทธิลดหย่อนภาษีที่ควรคาดหวังอย่างพอดี
เบี้ยลดหย่อนภาษีได้ตามที่จ่ายจริง ไม่เกิน 100,000 บาทต่อปี เคสทุนแสนจ่าย 98,000 บาท จึงใช้สิทธิได้เกือบเต็มเพดานทั้ง 4 ปี ถ้ายังไม่มีกรมธรรม์ประกันชีวิตอื่น แต่ถ้าวางทุนสูงกว่านี้ เบี้ยส่วนที่เกินเพดานจะไม่ได้ลดหย่อนเพิ่ม
เงินมรดกหรือเงินจากการขายทรัพย์อาจมีภาระภาษีของตัวเองที่ต้องดูแยก บทความนี้ไม่ได้รวมเรื่องนั้น และไม่ได้นำประโยชน์ภาษีไปบวกกับส่วนต่างรับรอง ตรวจ หลักเกณฑ์ลดหย่อนเบี้ยประกันชีวิตของกรมสรรพากร ก่อนใช้สิทธิทุกปีภาษี
คำถามที่คนได้เงินก้อนมักถาม
ได้เงินก้อนทีเดียว จ่ายเบี้ย 4 งวดรวดเดียวได้ไหม?
ในเคสตัวอย่างเบี้ยกำหนดจ่ายเป็นรายปี 4 งวด คุณควรกันเงินสำหรับงวดที่เหลือไว้แยก และสอบถามวิธีชำระที่บริษัทรับก่อนวางแผนโอนเงินจำนวนมาก
อยากให้เงินก้อนนี้ไปถึงลูกในอนาคต ทำได้อย่างไร?
ระบุผู้รับประโยชน์ในกรมธรรม์ตามที่ต้องการ กรณีเสียชีวิตระหว่างสัญญา บริษัทจ่ายตามเงื่อนไขผลประโยชน์เสียชีวิต ส่วนถ้ามีชีวิตครบสัญญา เงินครบกำหนดจะจ่ายให้ผู้เอาประกัน
เงินคืนปีละ 4% แปลว่าได้ผลตอบแทน 4% ต่อปีไหม?
ไม่ใช่ 4% คิดจากทุน 100,000 บาท ได้ปีละ 4,000 บาท ขณะที่เบี้ยรวม 392,000 บาท จึงไม่ใช่อัตราผลตอบแทนเทียบกับเงินที่จ่าย
ถ้าจ่ายครบ 4 ปีแล้วอยากเอาเงินออกทั้งหมด ได้เท่าไร?
ดูคอลัมน์ได้คืนรวมในตาราง สิ้นปีที่ 4 ได้ค่าเวนคืน 269,200 บาท บวกเงินคืนที่รับแล้ว 16,000 บาท รวม 285,200 บาท ยังน้อยกว่าเบี้ยที่จ่าย 392,000 บาท และอาจกระทบสิทธิภาษีที่ใช้ไปแล้ว
เงินปันผลกรณี 5% ที่ 196,370 บาท นับรวมในแผนได้ไหม?
ไม่ควรนับ เพราะเป็นตัวอย่างที่ไม่รับรองการจ่าย ผลจริงอาจต่างไปมากหรือไม่มีการจ่าย ให้วางแผนจากส่วนรับรองเป็นหลัก
ข้อกำหนดและคำเตือนที่ต้องอ่านคู่กัน
- ตัวเลขเป็นตัวอย่างของบริษัท ชายอายุ 35 ปี ทุน 100,000 บาท ทุนอื่นคิดตามสัดส่วน
- ส่วนต่าง 26,000 บาท คือส่วนรับรอง 418,000 ลบเบี้ย 392,000 กรณีรับเงินคืนออกทุกปีและอยู่ครบสัญญา
- เงินปันผลเป็นตัวอย่าง ไม่รับรองการจ่าย และจะไม่ได้ถ้าเปลี่ยนเป็นใช้เงินสำเร็จหรือขยายเวลา
- เวนคืนก่อนครบ ได้คืนรวมช่วงแรกต่ำกว่าเบี้ย และอาจกระทบสิทธิลดหย่อนที่ใช้ไปแล้ว
- หนี้สินที่ค้างตามกรมธรรม์จะถูกหักก่อนจ่ายผลประโยชน์
- ยกเลิกได้ใน 15 วันหลังได้รับกรมธรรม์ บริษัทหักค่าใช้จ่าย 500 บาท
- เงื่อนไขและข้อยกเว้นทั้งหมดยึดตามกรมธรรม์ที่ออกจริง
ก่อนย้ายเงินก้อนเข้าสัญญา ให้ทำ 3 อย่างนี้
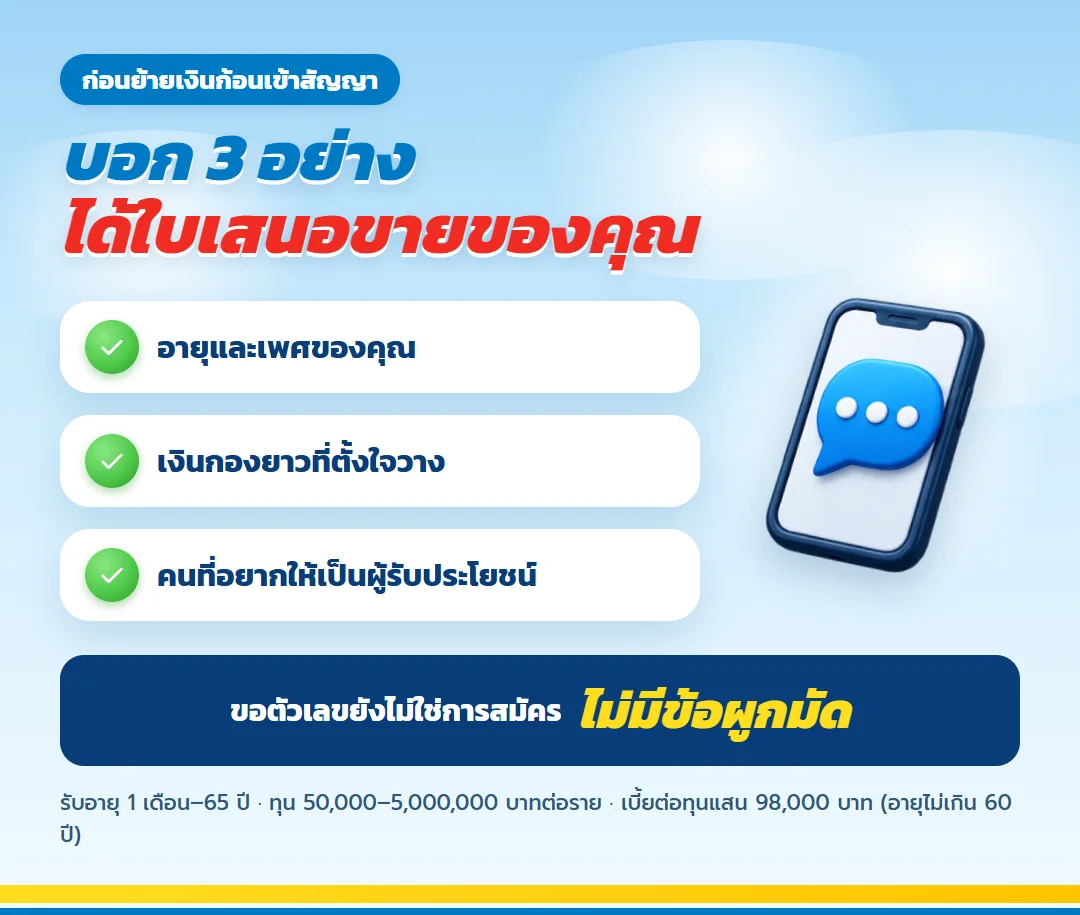
- เขียนรายการเงิน 3 กองให้ชัด และยืนยันว่ากองสำรองกับกองใช้ใกล้ไม่ถูกนำมาจ่ายเบี้ย
- ตั้งที่พักเงินสำหรับเบี้ยงวดที่ 2 ถึง 4 ให้ครบกำหนดก่อนวันครบรอบปีกรมธรรม์
- ขอใบเสนอขายตามอายุและทุนจริง แล้วอ่านเฉพาะส่วนรับรองก่อนดูตัวอย่างปันผล
การขอใบเสนอขายยังไม่ใช่การสมัครและไม่มีข้อผูกมัด ส่งอายุ เพศ และจำนวนเงินกองยาวที่คุณตั้งใจวาง เพื่อดูว่าเงินก้อนนี้จะทยอยกลับมาหาคุณอย่างไรตลอด 18 ปี
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
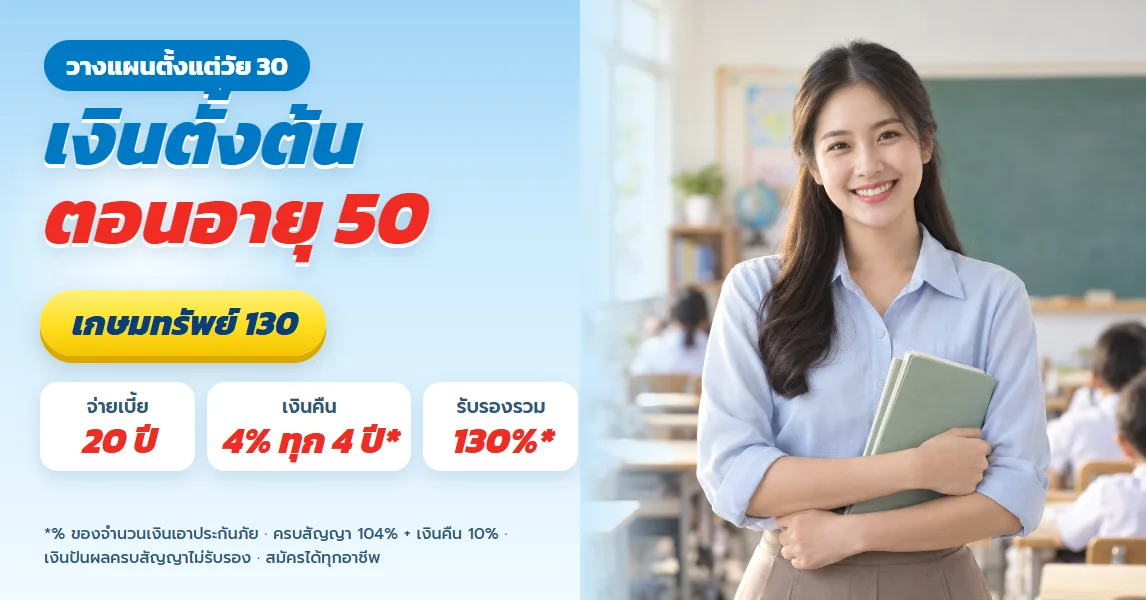
เกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียด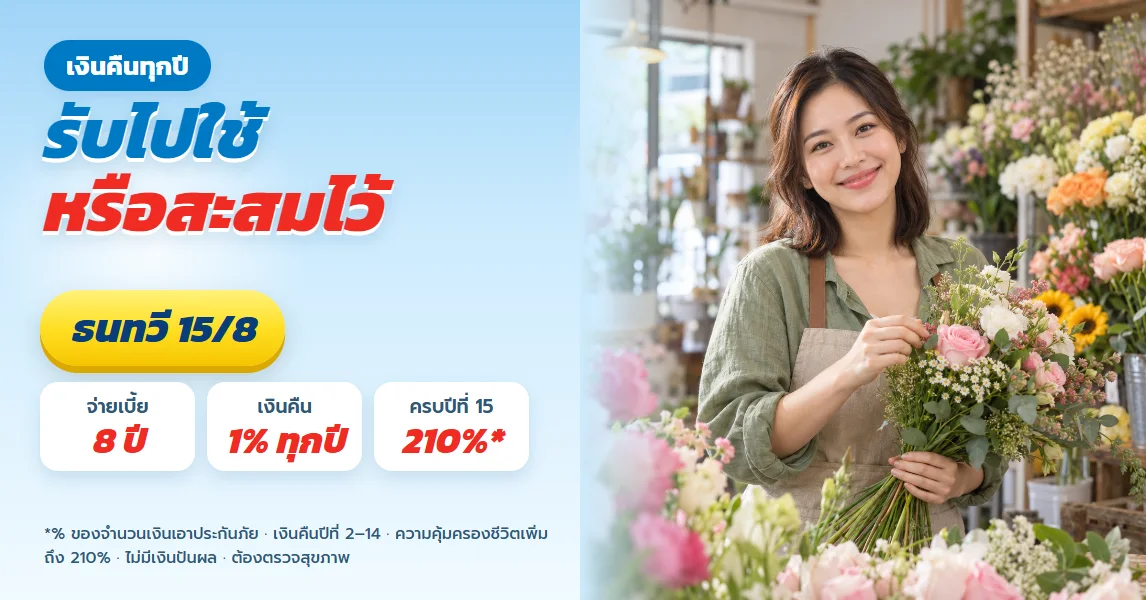
ธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียด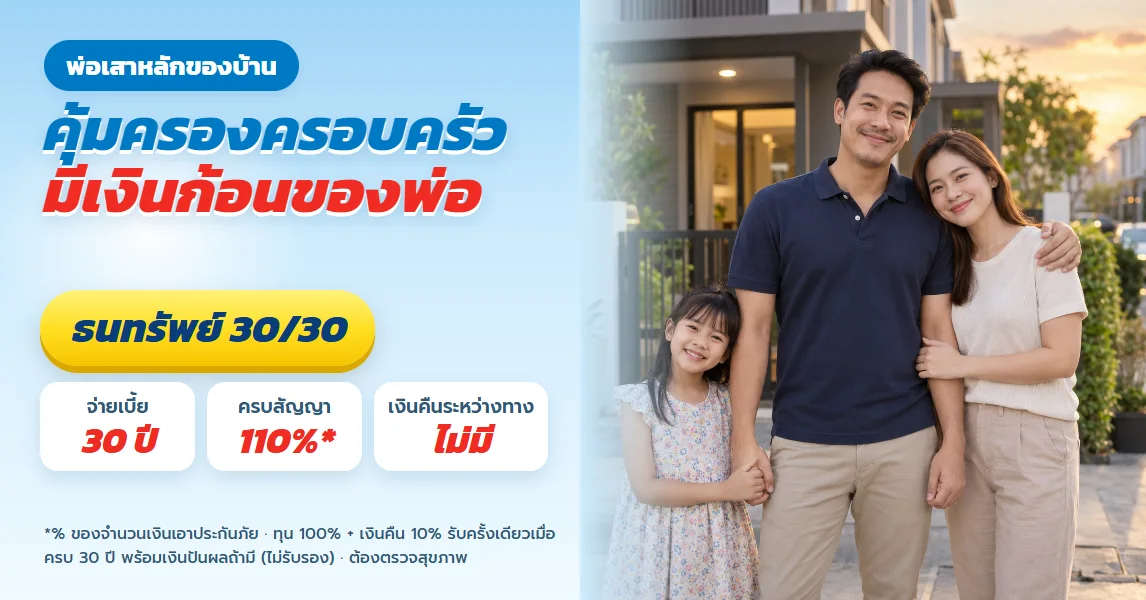
ธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียด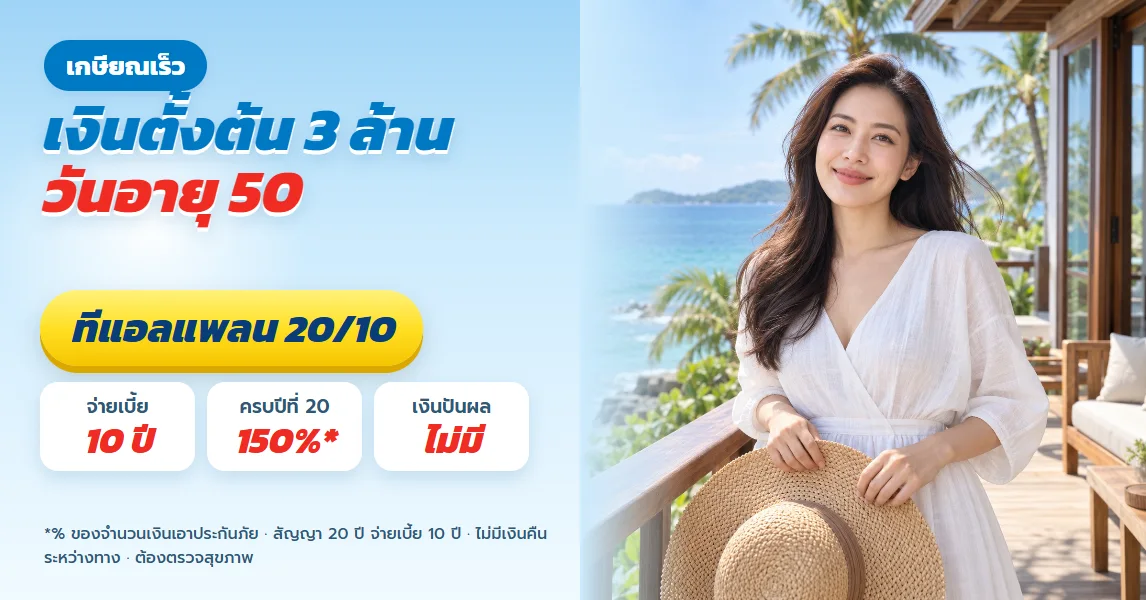
ทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียด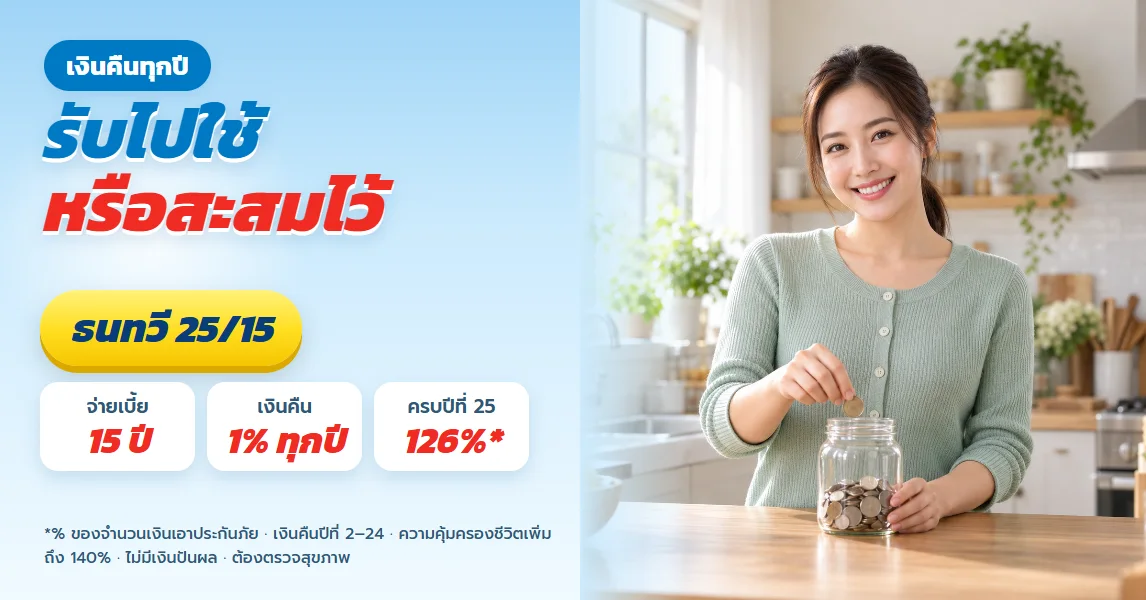
ธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียด
เกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ถาม-ตอบสำหรับวัยก่อนเกษียณและวัยเกษียณตอนต้นที่มีเงินก้อน
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 สำหรับข้าราชการและพนักงานรัฐวิสาหกิจ เตรียมเงินก้อนเสริมวันเกษียณ
ดูรายละเอียดเกษมทรัพย์ 130 สำหรับคนวัย 30 ที่อยากมีเงินตั้งต้นชีวิตช่วงใหม่ตอนอายุ 50
ดูรายละเอียดธนทวี 15/8 เงินคืนทุกปี รับไปใช้หรือสะสมไว้ ทุนล้าน เทียบเป็นตัวเลข
ดูรายละเอียดธนทรัพย์ 30/30 สำหรับพ่อเสาหลักครอบครัว ทุนชีวิต 500,000 ตลอด 30 ปีพร้อมเงินก้อนตอนอายุ 65
ดูรายละเอียดทีแอลแพลน 20/10 วางแผนเกษียณเร็วอายุ 50 เงินตั้งต้น 3 ล้านจากเบี้ย 10 ปี
ดูรายละเอียดธนทวี 25/15 เงินคืนปีละ 10,000 รับไปใช้หรือสะสมไว้ เทียบเป็นตัวเลข
ดูรายละเอียดเกษมเกษียณ สำหรับเสาหลักของครอบครัว คุ้มครองคนที่รักและมีเงินก้อนของตัวเองตอนอายุ 60
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ถาม-ตอบสำหรับวัยก่อนเกษียณและวัยเกษียณตอนต้นที่มีเงินก้อน
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 สำหรับข้าราชการและพนักงานรัฐวิสาหกิจ เตรียมเงินก้อนเสริมวันเกษียณ
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้