เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับคนที่เพิ่งขายที่ดินหรือขายกิจการ เปลี่ยนเงินก้อนเป็นเงินคืนรายปี
คู่มือ เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับคนที่เพิ่งขายที่ดินหรือขายกิจการ แบ่งกองเงินก้อน ดูเงินคืนรายปี ค่าเวนคืน และทุนส่งต่อก่อนตัดสินใจ
เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับคนที่เพิ่งขายที่ดินหรือขายกิจการ แบ่งกองเงินก้อน ดูเงินคืนรายปี ค่าเวนคืน และทุนส่งต่อก่อนตัดสินใจ บทความนี้ตอบเรื่องได้เงินก้อน ทำอะไรดี, ขายที่ดิน วางแผนเงินก้อน, เลกาซี ฟิต เวลท์ตี้ 99/1 เงินคืนรายปี และประกันจ่ายครั้งเดียว เงินก้อน
วันที่ขายที่ดินแปลงใหญ่ ขายหุ้นในกิจการ หรือได้รับเงินก้อนจากการขายทรัพย์สินที่ถือมานาน หลายคนรู้สึกโล่งใจ แต่ไม่นานก็ตามมาด้วยคำถามชุดใหม่ เงินจำนวนนี้ควรวางไว้ตรงไหน จะใช้เป็นรายได้ของตัวเองอย่างไร และจะทำให้ส่วนหนึ่งถึงมือลูกหลานอย่างเป็นระเบียบได้อย่างไร โดยไม่ต้องคอยตัดสินใจเรื่องเงินก้อนนี้ใหม่ทุกปี
บทความนี้เขียนให้คนที่เพิ่งได้เงินก้อนใหญ่จากการขายทรัพย์สินหรือขายกิจการ และกำลังมองหาที่พักเงินระยะยาวที่มีทั้งเงินคืนรายปีและทุนชีวิตสำหรับคนข้างหลัง โดยใช้ เลกาซี ฟิต เวลท์ตี้ 99/1 เป็นตัวอย่าง แบบนี้ชำระเบี้ยครั้งเดียว รับเงินคืนทุกปีตั้งแต่ครบรอบปีแรก และคุ้มครองชีวิตจนถึงอายุ 99 ปี
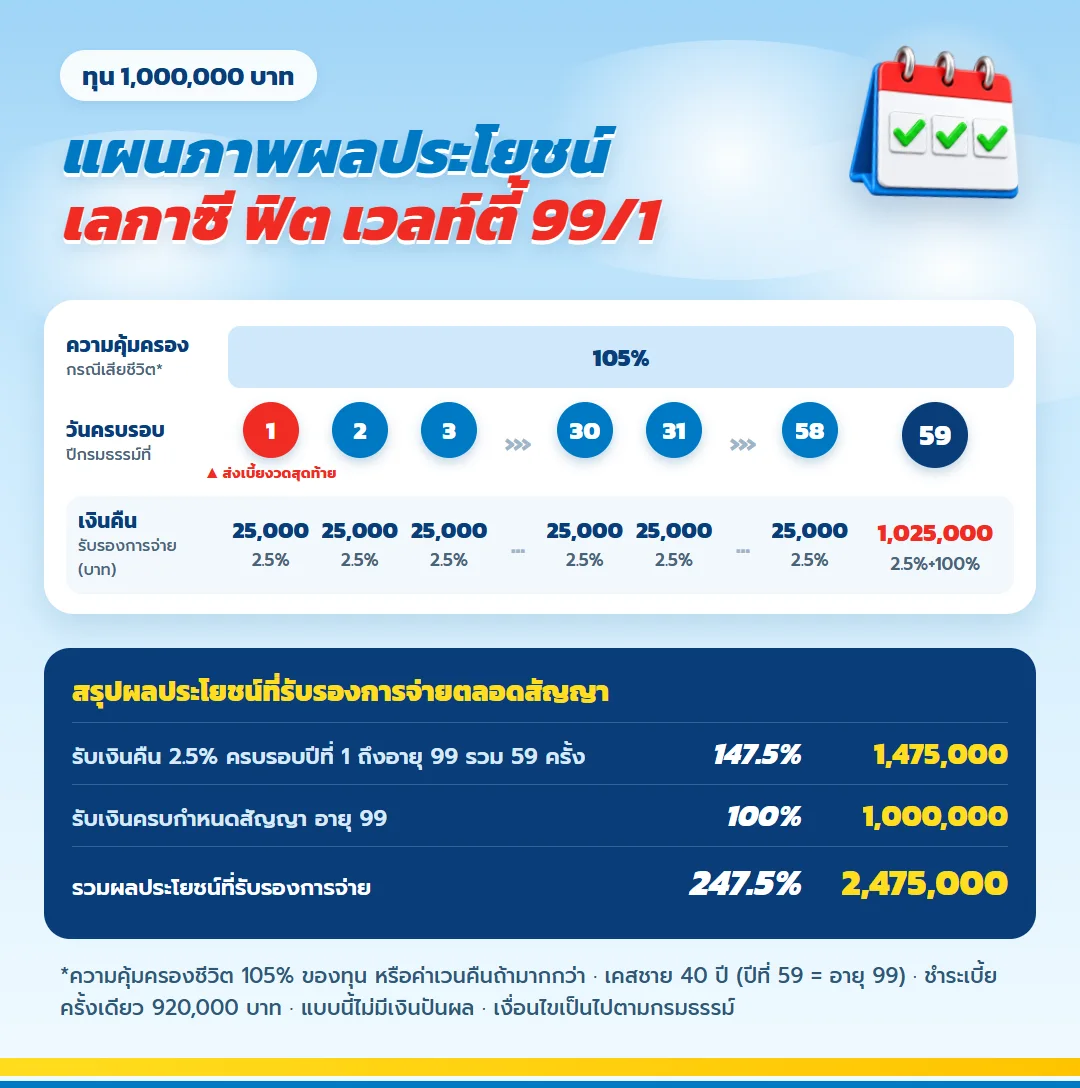
ตัวเลขทั้งหมดมาจากตัวอย่างในเอกสารแนะนำแบบของบริษัท กรณีชายอายุ 40 ปี ทุน 1,000,000 บาท ซึ่งเป็นทุนขั้นต่ำของแบบ เบี้ยครั้งเดียว 920,000 บาท ถ้าเงินก้อนของคุณใหญ่กว่านี้ ทุกยอดเพิ่มตามทุน แต่ไม่เกิน 20,000,000 บาทต่อราย
เงินก้อนจากการขายทรัพย์สิน มักเจอโจทย์ 3 ข้อพร้อมกัน
เงินที่ได้จากการขายกิจการหรือที่ดินต่างจากเงินออมที่ค่อย ๆ สะสม เพราะมาทีเดียวเป็นก้อนใหญ่ และมักมาในช่วงที่เจ้าของเริ่มลดบทบาทการทำงาน รายได้ประจำที่เคยได้จากกิจการหรือค่าเช่าจึงหายไปพร้อมกับทรัพย์สินที่ขาย
- โจทย์รายได้: เดิมทรัพย์สินสร้างรายได้ให้ทุกปี พอขายไปแล้ว ต้องหาอะไรมาทำหน้าที่แทน
- โจทย์ความเสี่ยง: เงินก้อนใหญ่ที่วางไว้ในบัญชีเฉย ๆ มักถูกดึงไปใช้ ให้ยืม หรือลงทุนตามคำชวนโดยไม่ได้วางแผน
- โจทย์การส่งต่อ: อยากกันส่วนหนึ่งไว้ให้ลูกหลานแน่นอน โดยไม่ต้องรอจัดการภายหลัง
เลกาซี ฟิต เวลท์ตี้ 99/1 ไม่ได้แก้ทุกโจทย์ แต่ทำหน้าที่ได้ชัดในส่วนที่เลือกจะ "ล็อก" ไว้ คือแปลงเงินก้อนส่วนหนึ่งเป็นเงินรับรายปีที่รู้จำนวนล่วงหน้า และมีทุนชีวิตรองรับครอบครัวตามเงื่อนไข ส่วนเงินที่ต้องคล่องตัวหรือใช้ลงทุนเพื่อการเติบโต ควรวางแยกไว้ที่อื่น
รู้จักแบบประกันก่อนกันเงินก้อน
| รายการ | ข้อมูลตามเอกสารบริษัท |
| แบบประกัน | เลกาซี ฟิต เวลท์ตี้ 99/1 (W011) |
| ระยะคุ้มครอง / จ่ายเบี้ย | ถึงอายุ 99 / ครั้งเดียว |
| เคสบริษัท | ชายอายุ 40 ปี ทุน 1,000,000 บาท |
| เบี้ยของเคส | 920,000 บาท |
| เงินคืน | 2.5% ของทุน ปีละ 25,000 บาท ถึงอายุ 99 |
| สุขภาพ | ไม่ตรวจ ไม่ถามสุขภาพ |
| รับอายุ / ทุน | 1 เดือน–70 ปี · 1 ล้าน ถึง 20 ล้านบาทต่อราย |
จุดที่คนได้เงินก้อนชอบมากคือ จ่ายครั้งเดียวแล้วจบ ไม่มีภาระเบี้ยงวดถัดไป และแบบนี้ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ รับอายุ 1 เดือนถึง 70 ปี ส่วนข้อมูลส่วนตัว เช่น อายุ ยังต้องแถลงตามจริง
อายุ 60 ในตัวอย่างไม่ได้หมายความว่าสมัครได้เฉพาะอายุนี้ ถ้าคุณอายุต่างออกไป เบี้ย จำนวนงวดเงินคืน และวันครบกำหนดจะเปลี่ยน ต้องขอข้อมูลตามอายุจริง
เปลี่ยนเงินก้อนให้กลายเป็น "ค่าเช่า" ที่รู้จำนวนล่วงหน้า
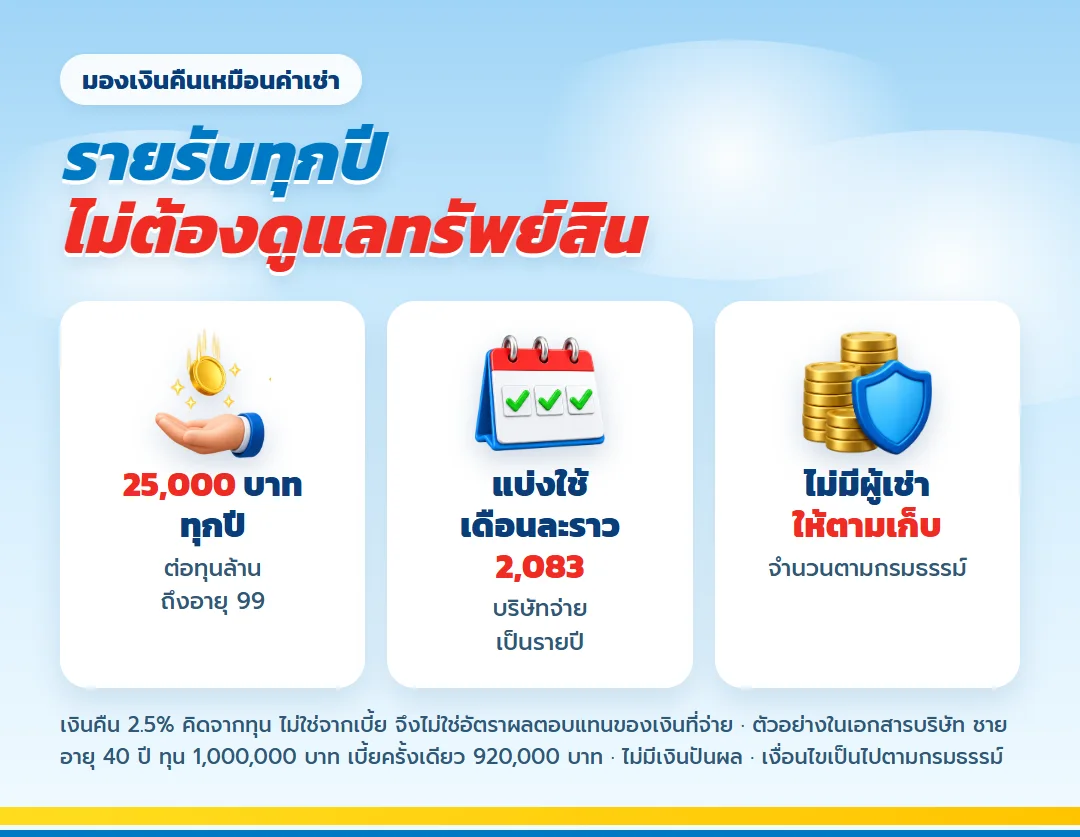
สำหรับคนที่เคยมีรายได้จากที่ดินหรือกิจการ วิธีคิดที่เข้าใจง่ายคือมองเงินคืนรายปีเหมือนค่าเช่าที่ได้ทุกปีโดยไม่ต้องดูแลทรัพย์สิน แบบนี้จ่ายเงินคืน 2.5% ของทุนทุกวันครบรอบปีกรมธรรม์ ในเคสตัวอย่างเท่ากับปีละ 25,000 บาท
ถ้าแบ่งใช้เองเป็นรายเดือน ยอดนี้เฉลี่ยราว 2,083 บาทต่อเดือน แต่บริษัทจ่ายเป็นรายปี ไม่มีตัวเลือกรายเดือนในเอกสาร คุณจึงต้องจัดสรรเองว่าจะเก็บไว้ในบัญชีแยกแล้วทยอยใช้อย่างไร
อีกเรื่องที่ต้องอ่านให้ถูกคือ 2.5% คิดจากทุน 1,000,000 บาท ไม่ได้คิดจากเบี้ย 920,000 บาท จึงไม่ใช่อัตราผลตอบแทนของเงินที่คุณจ่าย และไม่ใช่ดอกเบี้ยแบบเงินฝาก
ดูทั้งสัญญาของเคส 920,000 บาท ทีละช่วงปี
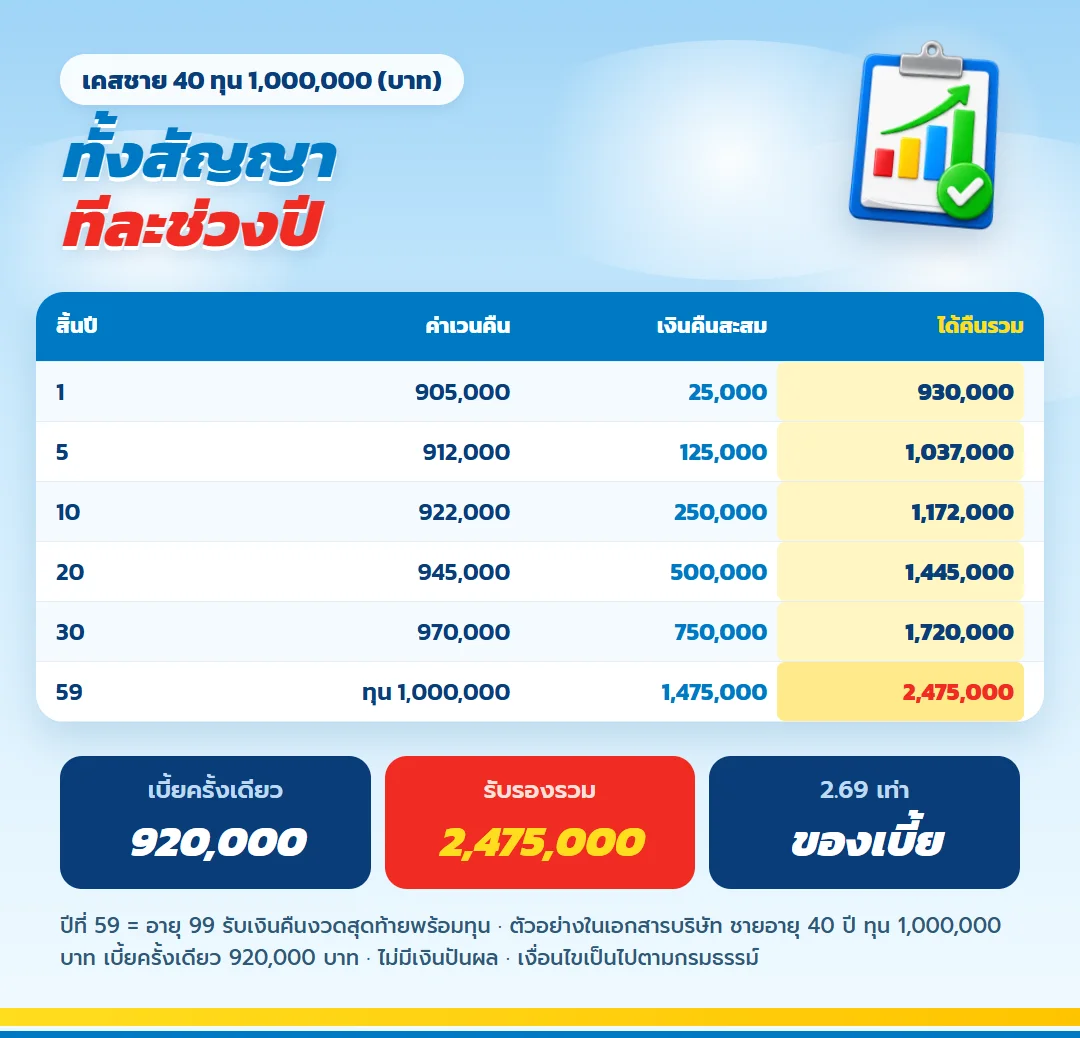
ตารางด้านล่างแสดงเงินคืนรายปี เงินคืนสะสมเมื่อรับออกมาทุกปี ทุนครบกำหนด และค่าเวนคืนในแต่ละปีกรมธรรม์ หน่วยเป็นบาท ค่าเวนคืนเป็นสิ่งที่ได้เมื่อเลิกสัญญาเท่านั้น ไม่ได้บวกเพิ่มกับเงินที่รับตามปกติ
| สิ้นปี | เบี้ย | ค่าเวนคืน | เงินคืนสะสม | ได้คืนรวม |
| 1 | 920,000 | 905,000 | 25,000 | 930,000 |
| 5 | 920,000 | 912,000 | 125,000 | 1,037,000 |
| 10 | 920,000 | 922,000 | 250,000 | 1,172,000 |
| 20 | 920,000 | 945,000 | 500,000 | 1,445,000 |
| 30 | 920,000 | 970,000 | 750,000 | 1,720,000 |
| 59 (อายุ 99) | 920,000 | ครบสัญญา 1,000,000 | 1,475,000 | 2,475,000 |
เคสนี้รับเงินคืน 59 งวดถึงอายุ 99 รวม 1,475,000 บาท บวกทุนครบกำหนดอีก 1,000,000 บาท รวมตลอดสัญญา 2,475,000 บาท เมื่อหักเบี้ย 920,000 บาท ผลต่างเท่ากับ 1,555,000 บาท หรือ 2.69 เท่าของเบี้ย ในกรณีมีชีวิตอยู่ครบและรับเงินคืนออกมาทุกปี
ผลตอบแทนเฉลี่ยของกระแสเงินในเคสนี้ประมาณ 2.76–2.78% ต่อปี คำนวณจากการจ่ายเบี้ยครั้งเดียวตอนเริ่มและรับเงินทุกสิ้นปี ตัวเลขนี้ใช้กับเคสตัวอย่าง ยังไม่รวมภาษี เงินเฟ้อ หรือดอกเบี้ยจากการคงเงินคืนไว้กับบริษัท
ปีครบกำหนดอ่านอย่างไร
ในปีครบสัญญา (ปีที่ 59) คุณรับเงินคืนงวดสุดท้าย 25,000 บาท พร้อมทุน 1,000,000 บาท รวมปีนั้น 1,025,000 บาท ไม่ได้มีเงินก้อนที่สามเพิ่มเข้ามา
ถ้าต้องดึงเงินคืนก่อนกำหนด จะเป็นอย่างไร
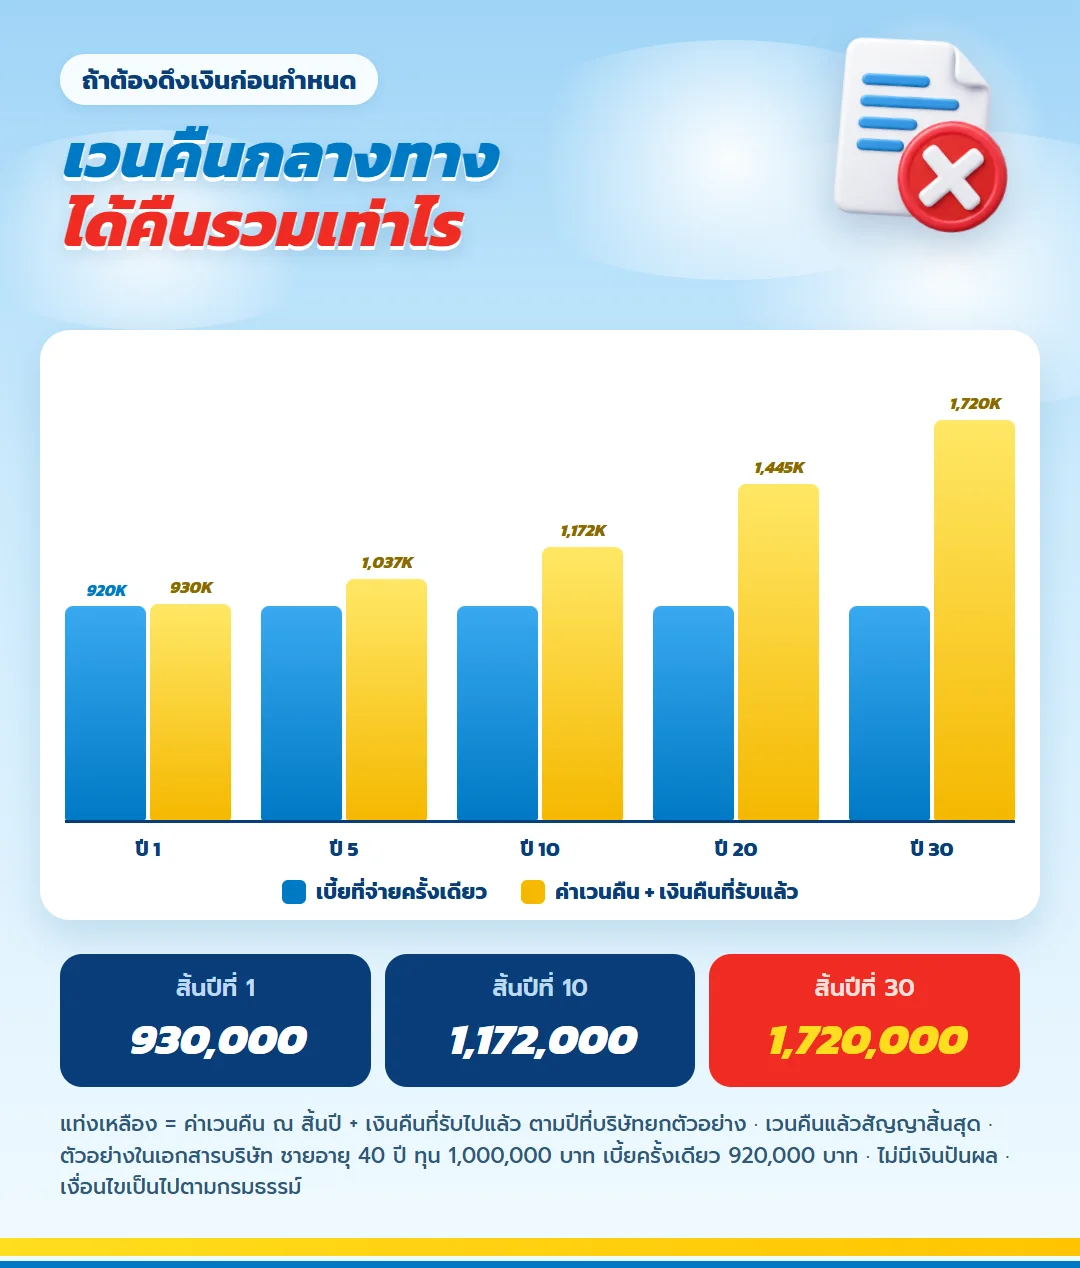
คนที่เพิ่งขายทรัพย์สินมักมีแผนใช้เงินอื่นตามมา เช่น ซื้อบ้านให้ลูก ลงทุนธุรกิจใหม่ หรือช่วยเหลือญาติ ถ้าเงินที่จะใช้กับเรื่องเหล่านี้ถูกใส่ในกรมธรรม์ไปด้วย อาจต้องเวนคืนกลางทางซึ่งไม่คุ้ม
จากตาราง ค่าเวนคืนล้วนสิ้นปีแรกอยู่ที่ 905,000 บาท ต่ำกว่าเบี้ย 920,000 บาท แต่เมื่อนับเงินคืนที่รับไปแล้ว 25,000 บาทรวมด้วย ยอดได้คืนรวมเป็น 930,000 บาท มากกว่าเบี้ยตั้งแต่สิ้นปีแรก และขึ้นเป็น 1,172,000 บาทเมื่อสิ้นปีที่ 10 การเวนคืนยังทำให้ความคุ้มครองและเงินคืนงวดต่อไปสิ้นสุดลงด้วย
- แบ่งเงินก้อนเป็นอย่างน้อยสามกอง: เงินใช้จ่ายใกล้ตัว เงินสำรองฉุกเฉิน และเงินที่จัดระยะยาวได้จริง
- ใส่ในกรมธรรม์เฉพาะกองสุดท้าย
- ถ้ายังมีแผนใช้เงินก้อนในไม่กี่ปีข้างหน้า ให้ลดขนาดทุนลงก่อนสมัคร
ส่วนที่ตั้งใจส่งต่อให้ลูกหลาน
ระหว่างสัญญา หากผู้เอาประกันเสียชีวิต ผู้รับประโยชน์จะได้รับ 105% ของทุน หรือค่าเวนคืนหากสูงกว่าตามเงื่อนไข ในเคสนี้คือ 1,050,000 บาท ซึ่งเป็นคนละกรณีกับการอยู่ครบสัญญาแล้วรับทุน 1,000,000 บาท สองกรณีนี้ไม่เกิดพร้อมกัน
สำหรับคนที่ขายทรัพย์สินแล้วต้องการกันส่วนหนึ่งไว้ให้ครอบครัว การระบุผู้รับประโยชน์ให้ชัดเจนเป็นขั้นที่สำคัญ และควรคุยกับคนในครอบครัวเรื่องความตั้งใจไว้ล่วงหน้า ส่วนประเด็นภาระทางกฎหมาย หนี้สิน หรือภาษีเฉพาะกรณี ควรปรึกษาผู้เชี่ยวชาญตามข้อเท็จจริงของแต่ละบ้าน ไม่ควรสรุปแบบเหมารวม
ทางเลือกคงเงินคืนไว้กับบริษัท
ใบเสนอขายมีทางเลือกให้คงเงินคืนสะสมไว้กับบริษัทด้วย แต่ดอกเบี้ยของทางนี้เปลี่ยนได้ตามประกาศ บทความนี้จึงใช้เฉพาะกรณีรับเงินคืนออกมาทุกปี ถ้าคุณมีรายได้ทางอื่นพอและสนใจทางคงสะสม ให้ขอเงื่อนไขล่าสุดก่อนตัดสินใจ และอย่านับยอดคงสะสมซ้ำกับเงินคืนที่รับออกมา
ย้ำอีกครั้งว่าเงินคืน 2.5% เป็นผลประโยชน์ตามสัญญา ไม่ใช่เงินปันผล บทความจึงไม่มีกรณีปันผลมาบวกเพิ่ม
สิทธิลดหย่อนภาษีจากเบี้ยก้อนเดียว
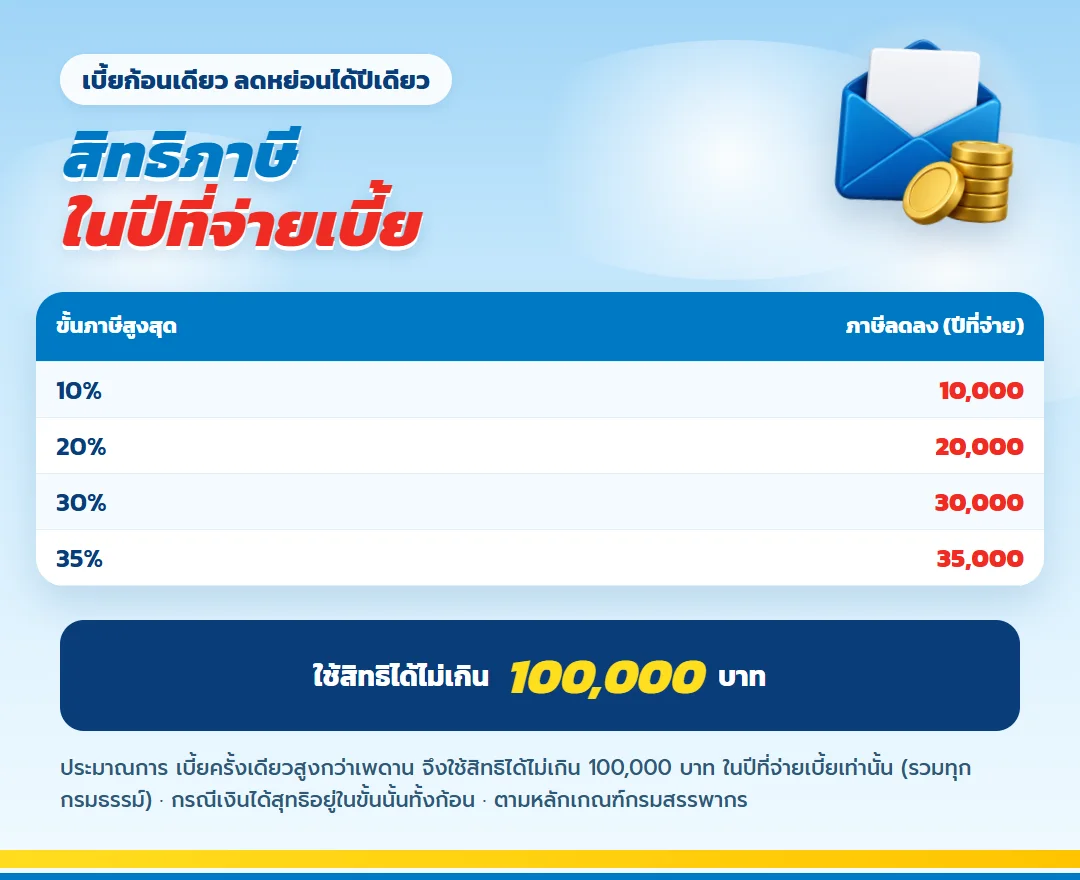
เบี้ยของแบบนี้ใช้สิทธิลดหย่อนเบี้ยประกันชีวิตได้ตามที่จ่ายจริง แต่ไม่เกิน 100,000 บาทต่อปี และใช้ได้เฉพาะปีที่จ่ายเบี้ยเท่านั้น การจ่ายครั้งเดียว 920,000 บาทจึงไม่ได้ทำให้ลดหย่อนได้มากขึ้น และปีถัดไปที่ไม่มีการจ่ายก็ไม่มีสิทธิจากกรมธรรม์นี้
สำหรับคนขายทรัพย์สิน เรื่องภาษีของการขายเป็นคนละเรื่องกับสิทธิลดหย่อนเบี้ยประกัน ไม่ควรวางแผนซื้อกรมธรรม์โดยหวังผลภาษีเป็นหลัก ตรวจหลักเกณฑ์ได้ที่ ประกาศอธิบดีกรมสรรพากรที่เกี่ยวข้อง และนับรวมกับกรมธรรม์ชีวิตฉบับอื่นที่มีอยู่แล้ว
คำถามจากคนที่เพิ่งได้เงินก้อน
ควรใส่เงินที่ได้จากการขายทั้งหมดในแผนนี้ไหม?
ไม่ควร ควรใส่เฉพาะส่วนที่ตั้งใจจัดระยะยาวและไม่ต้องดึงออกมาใช้ เพราะค่าเวนคืนช่วงต้นต่ำกว่าเบี้ย และควรเหลือเงินพร้อมใช้กับเงินฉุกเฉินแยกไว้เสมอ
จ่ายครั้งเดียวแล้วต้องจ่ายอะไรเพิ่มอีกไหม?
ไม่มีเบี้ยหลักงวดถัดไปตามแบบ เคสตัวอย่างจ่าย 920,000 บาทครั้งเดียว
เงินคืนปีละ 25,000 บาทได้เมื่อไร?
ได้ทุกวันครบรอบปีกรมธรรม์ เริ่มตั้งแต่ครบปีแรก ไม่ได้ทันทีในวันที่จ่ายเบี้ย เคสนี้รับ 59 งวดถึงอายุ 99
ถ้าเสียชีวิตก่อนครบสัญญา ครอบครัวได้เท่าไร?
ได้ 105% ของทุน หรือค่าเวนคืนหากสูงกว่าตามเงื่อนไข เคสนี้เท่ากับ 1,050,000 บาท
ไม่ต้องตรวจสุขภาพแปลว่าสมัครได้ทุกคนไหม?
ไม่ใช่ แบบนี้ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพก็จริง แต่ต้องอยู่ในอายุ 1 เดือนถึง 70 ปี ทุนไม่เกิน 20,000,000 บาทต่อราย และข้อมูลส่วนตัว เช่น อายุ ต้องแถลงตามจริง
ข้อกำหนดที่ต้องรู้
- ตัวเลขทั้งหมดเป็นกรณีชายอายุ 40 ปี ทุน 1,000,000 บาท ไม่ใช่เบี้ยหรือผลประโยชน์ของทุกคน
- ยอดรับรวมและผลต่างเป็นกรณีอยู่ครบและรับเงินคืนออกมา ไม่รวมยอดคงสะสม ภาษี เงินเฟ้อ และเงินกรณีเสียชีวิต
- เงินคืนคิดจากทุน ไม่ใช่ผลตอบแทนจากเบี้ยโดยตรง และไม่ใช่เงินปันผล
- ประกันชีวิตไม่ใช่เงินฝาก การเวนคืนก่อนครบอาจได้เงินน้อยกว่าเบี้ยและอาจกระทบสิทธิภาษี
- ข้อยกเว้นความคุ้มครอง เช่น การแถลงข้อความเท็จ การฆ่าตัวตายในระยะที่กำหนด และกรณีอื่นตามกรมธรรม์
- ส่งคืนกรมธรรม์ได้ภายใน 15 วันนับแต่ได้รับ ตามเงื่อนไข โดยหักค่าใช้จ่าย 500 บาท
- เงื่อนไขที่สมบูรณ์ให้ยึดตามกรมธรรม์และหลักเกณฑ์ของบริษัท
ก่อนตัดสินใจ ลองให้ตัวเลขของคุณเองทำงาน
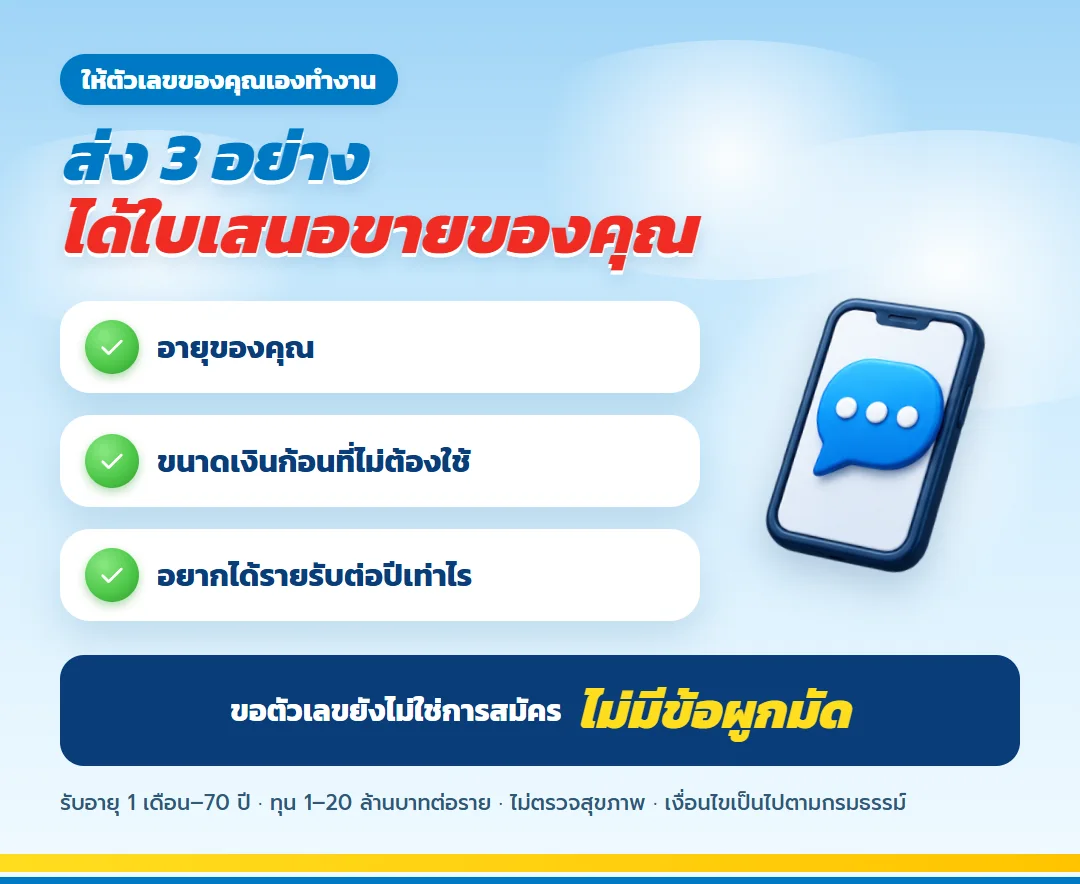
ส่งอายุ เพศ จำนวนเงินก้อนที่ได้รับ และส่วนที่คิดว่าจัดระยะยาวได้ ตัวแทนจะช่วยแบ่งกองเงินและจัดทำใบเสนอขายพร้อมตารางเงินคืนตามอายุจริงของคุณ การขอใบเสนอขายยังไม่ใช่การสมัคร และไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
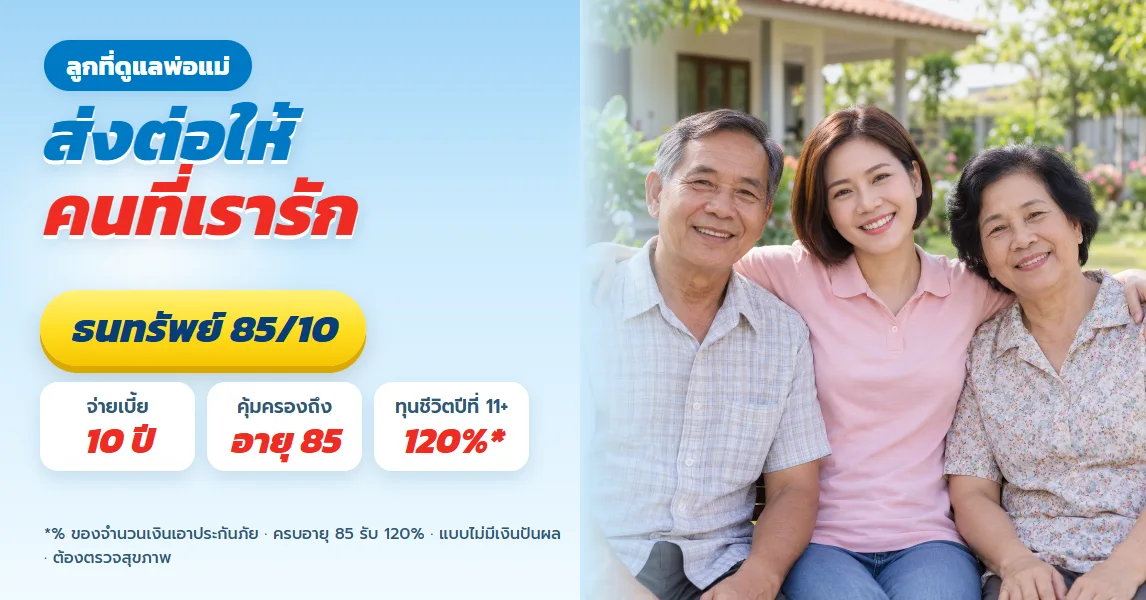
ธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียด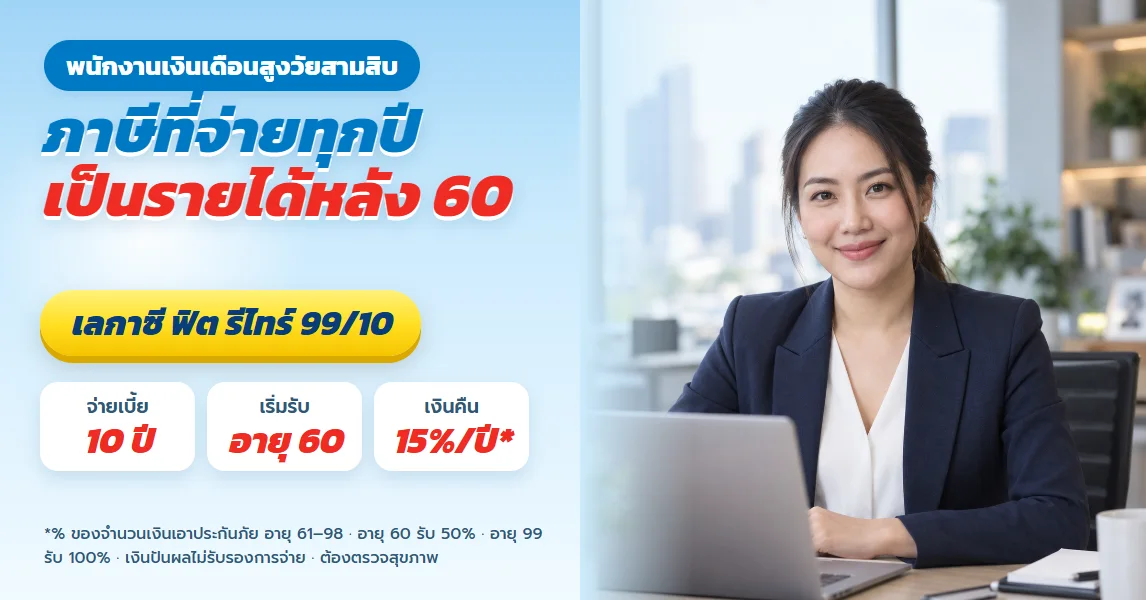
เลกาซี ฟิต รีไทร์ 99/10 สำหรับพนักงานประจำรายได้สูงวัย 30 ที่ภาษีเริ่มหนัก
ดูรายละเอียด
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับคู่ชีวิตไม่มีบุตร (DINK) วางหลักประกันให้กันและกันจนถึงอายุ 80
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับพนักงานประจำรายได้สูงวัย 30 ที่ภาษีเริ่มหนัก
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับคู่ชีวิตไม่มีบุตร (DINK) วางหลักประกันให้กันและกันจนถึงอายุ 80
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้