เลกาซี ฟิต รีไทร์ 99/10 สำหรับพนักงานประจำรายได้สูงวัย 30 ที่ภาษีเริ่มหนัก
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับพนักงานประจำรายได้สูงวัย 30 เทียบเบี้ยกับเงินเดือน ดูเงินคืนหลังอายุ 60 ภาษีที่ประหยัดได้ และข้อควรระวังก่อนเริ่ม
เลกาซี ฟิต รีไทร์ 99/10 สำหรับพนักงานประจำรายได้สูงวัย 30 เทียบเบี้ยกับเงินเดือน ดูเงินคืนหลังอายุ 60 ภาษีที่ประหยัดได้ และข้อควรระวังก่อนเริ่ม บทความนี้ตอบเรื่องประกันลดหย่อนภาษี พนักงานประจำ, ประกันเกษียณ วัย 30, เลกาซี ฟิต รีไทร์ 99/10 เบี้ยรายเดือน และเลกาซี ฟิต รีไทร์ 99/10 ลดหย่อนภาษี
อายุสามสิบต้น ๆ เป็นช่วงที่หลายคนเพิ่งรู้สึกว่าเงินเดือนขยับขึ้นจริงจัง ได้เลื่อนตำแหน่ง ได้โบนัส แต่สลิปเงินเดือนก็บอกอีกเรื่องหนึ่งพร้อมกัน คือภาษีหัก ณ ที่จ่ายที่โตเร็วกว่าที่คิด และเมื่อมองไปข้างหน้าอีกเกือบสามสิบปี ภาพหลังเกษียณยังว่างอยู่ เพราะเงินจากกองทุนสำรองเลี้ยงชีพกับประกันสังคมอาจไม่พอกับไลฟ์สไตล์ที่คุ้นอยู่ทุกวันนี้
บทความนี้เขียนสำหรับพนักงานประจำรายได้สูงวัยสามสิบที่เริ่มเสียภาษีหนักขึ้นทุกปี และอยากให้เงินก้อนที่ต้องจ่ายภาษีอยู่แล้วกลายเป็นรายได้ของตัวเองในอนาคต โดยใช้ เลกาซี ฟิต รีไทร์ 99/10 เป็นตัวอย่างเครื่องมือ แผนนี้จ่ายเบี้ยเพียง 10 ปี คือจบในช่วงที่คุณยังทำงานเต็มกำลัง แล้วเริ่มคืนเงินตั้งแต่อายุ 60 ต่อเนื่องไปจนถึงอายุ 99
ตัวเลขในบทความมาจากตัวอย่างในเอกสารแนะนำแบบของบริษัท กรณีชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยปีละ 33,835 บาท ถ้าเริ่มอายุ 35 เบี้ยลดเหลือปีละ 29,735 บาท แต่เงินคืนและเงินครบสัญญาที่รับรองยังเท่าเดิม เพราะคิดจากทุนและอายุ 60 ถึง 99 ไม่ได้คิดจากอายุตอนเริ่ม ใครอยากได้รายได้ก้อนใหญ่กว่านี้ ทุกยอดเพิ่มตามทุนที่เลือก
ปัญหาของคนเงินเดือนดี: รายได้โต แต่ไม่มีอะไรล็อกไว้ให้วันหลังเกษียณ
พนักงานบริษัทวัยนี้มักมีรายจ่ายที่ขยายตามรายได้โดยไม่รู้ตัว ทั้งค่าผ่อนรถ ค่าคอนโด ค่าท่องเที่ยว และค่าใช้จ่ายสังสรรค์ เงินที่เหลือเก็บจึงไม่ได้เพิ่มเท่าที่เงินเดือนเพิ่ม ขณะเดียวกันฐานภาษีก็ขยับขึ้นขั้นตามเงินได้สุทธิ ทำให้รู้สึกว่าทำงานหนักขึ้นแต่เงินเหลือในมือไม่ต่างจากเดิมมากนัก
อีกเรื่องที่คนวัยสามสิบไม่ค่อยคิดคือ วันที่เงินเดือนหยุดเข้ามา รายจ่ายไม่ได้หยุดตาม ค่าใช้จ่ายประจำ ค่ารักษาพยาบาล และค่าใช้ชีวิตยังเดินต่อไปอีกหลายสิบปี ถ้าไม่มีระบบที่บังคับให้ออมตั้งแต่ตอนนี้ เงินออมก้อนใหญ่มักถูกดึงไปใช้กับเป้าหมายระยะสั้นก่อนเสมอ
- ฐานภาษีเริ่มแตะขั้น 20% ขึ้นไป และอยากใช้สิทธิลดหย่อนให้คุ้มทุกปี
- ยังไม่มีแผนรายได้หลังเกษียณนอกจากกองทุนของบริษัท
- อยากออมแบบมีวินัย จ่ายจบเร็ว ไม่ลากยาวไปถึงอายุ 50 หรือ 60
- รับได้กับการตรวจสุขภาพ ซึ่งวัยนี้ส่วนใหญ่ยังผ่านได้ง่าย
ถ้าคุณตรงกับหลายข้อในรายการนี้ ลองดูว่าโครงของแผนตอบโจทย์อย่างไร ก่อนจะไปดูตัวเลขเงินจริง
เลกาซี ฟิต รีไทร์ 99/10 ทำงานอย่างไรสำหรับคนวัยสามสิบ
ลองนึกภาพเป็นสามช่วงของชีวิต ถ้าเริ่มตอนอายุ 35 ช่วงแรกคืออายุ 35 ถึง 44 ที่จ่ายเบี้ยครบ 10 งวด ช่วงที่สองคืออายุ 45 ถึง 59 ที่ไม่ต้องจ่ายอะไรเพิ่ม แต่ความคุ้มครองชีวิตยังอยู่ และช่วงที่สามคือตั้งแต่อายุ 60 ที่กรมธรรม์เริ่มส่งเงินกลับมาเป็นงวด ใครเริ่มช้ากว่านี้ ช่วงรอจะสั้นลง แต่เบี้ยต่อปีสูงขึ้น
| หัวข้อ | เงื่อนไขตามเอกสารบริษัท |
| แบบ | เลกาซี ฟิต รีไทร์ 99/10 (แบบมีส่วนร่วมในเงินปันผล) |
| จ่ายเบี้ย / คุ้มครอง | 10 ปี / ถึงอายุ 99 |
| รับอายุ | 15 วัน–50 ปี |
| ทุนขั้นต่ำ | 50,000 บาท |
| สุขภาพ | ตรวจและตอบคำถามสุขภาพ ตามหลักเกณฑ์บริษัท |
| สัญญาเพิ่มเติม ทพ. | แถมฟรีเมื่อรับประกันแบบภัยมาตรฐาน |
| ลดหย่อนภาษี | หมวดประกันชีวิต ตามที่จ่ายจริง ไม่เกิน 100,000 บาทต่อปี |
รายละเอียดที่ควรจับตาสำหรับคนทำงานประจำคือ แบบนี้ต้องตรวจและตอบคำถามสุขภาพ การสมัครตอนอายุยังน้อยและยังไม่มีโรคประจำตัวจึงเป็นข้อได้เปรียบชัดเจน และยังมีสัญญายกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงติดมาให้ฟรีเมื่อรับประกันแบบภัยมาตรฐาน ถ้าเกิดเหตุจนทำงานต่อไม่ได้ระหว่างที่ยังจ่ายเบี้ยไม่ครบ แผนยังเดินต่อไปได้
สัดส่วนผลประโยชน์ที่ระบุไว้ในสัญญา
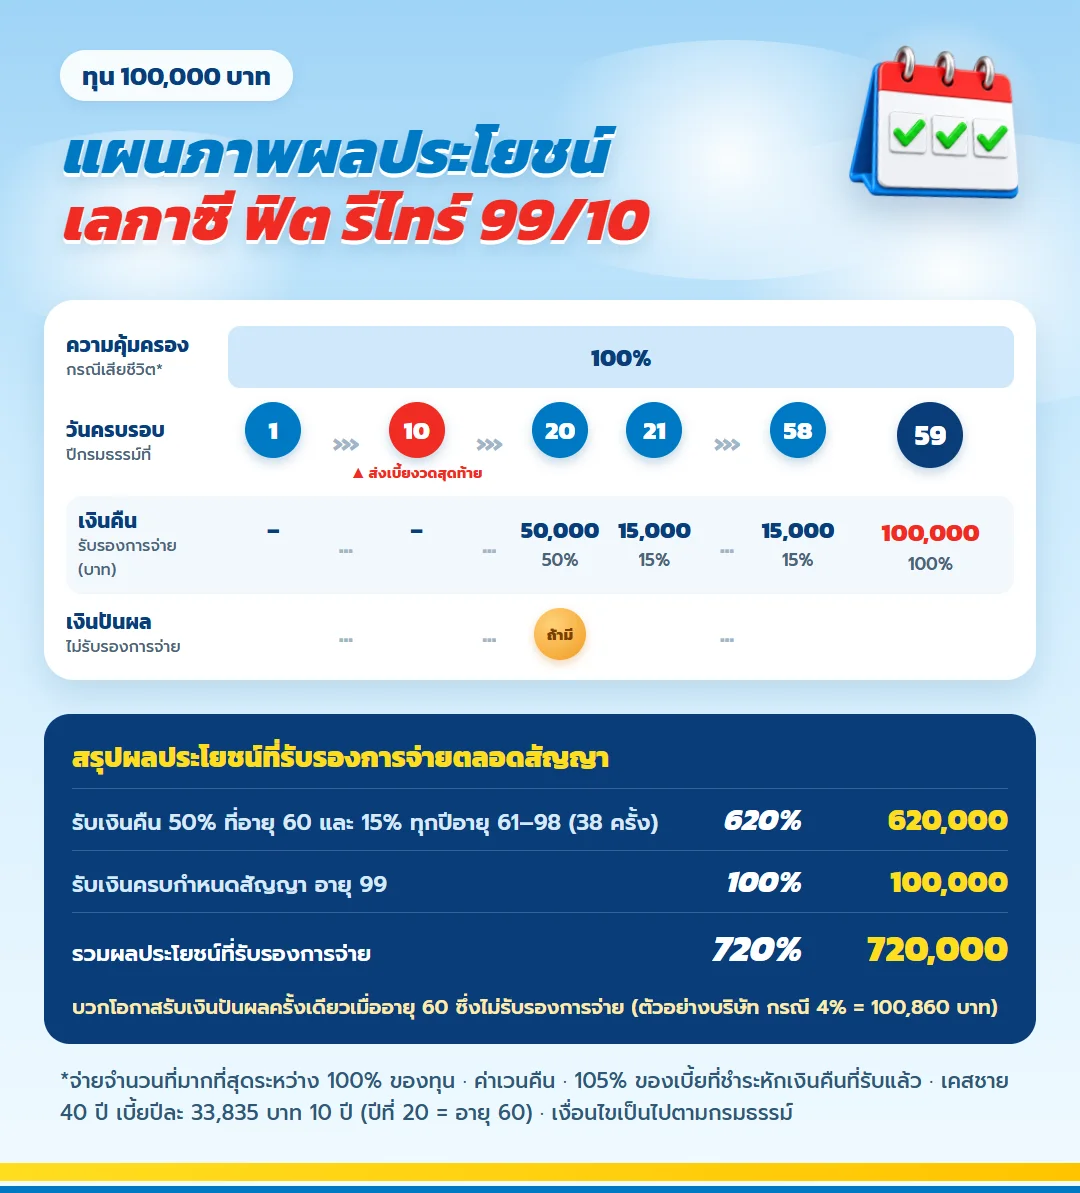
ตารางนี้แสดงเป็นเปอร์เซ็นต์ของจำนวนเงินเอาประกันภัย จึงใช้ได้กับทุกทุนที่คุณเลือก ไม่ว่าจะเริ่มที่ทุนเท่าไร สัดส่วนที่ได้รับจะเป็นแบบเดียวกัน
| ช่วงอายุ (เคสเริ่ม 40) | สิ่งที่เกิดขึ้น | การจ่าย |
| 40–49 | จ่ายเบี้ย 10 งวด · คุ้มครองชีวิต | — |
| 50–59 | ไม่มีเบี้ย · ยังคุ้มครอง | — |
| 60 | เงินคืน 50% ของทุน | รับรอง |
| 61–98 | เงินคืนปีละ 15% ของทุน | รับรอง |
| 99 | ครบสัญญา 100% ของทุน | รับรอง |
| 60 | เงินปันผลครั้งเดียว (ถ้ามี) | ไม่รับรอง |
ถ้ารวมเฉพาะส่วนที่รับรองการจ่าย เงินคืนตลอดสัญญาคิดเป็น 620% ของทุน บวกเงินครบกำหนดอีก 100% รวมเป็น 720% ส่วนเงินปันผลที่อายุ 60 เป็นโบนัสที่บริษัทไม่รับรองว่าจะจ่าย และอาจไม่ได้รับเลยก็ได้
เทียบเบี้ยกับเงินเดือน: ภาระต่อเดือนหน้าตาเป็นอย่างไร
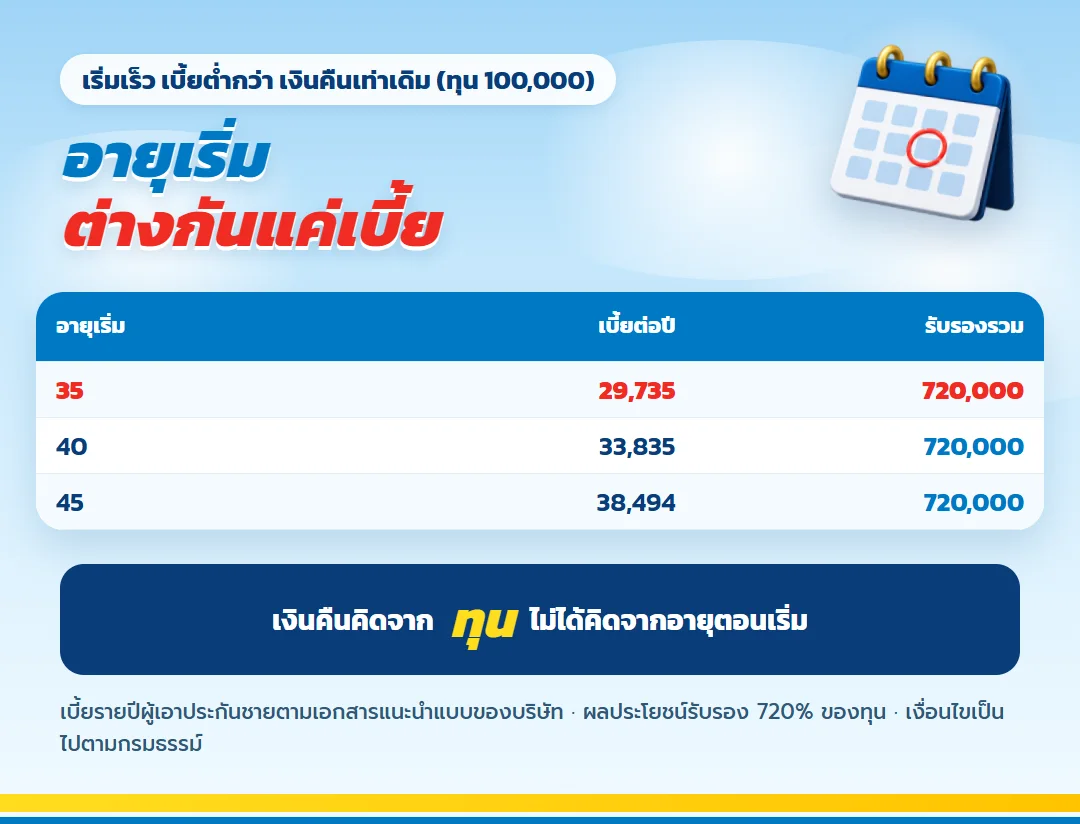
เคสของบริษัทจ่ายเบี้ยปีละ 33,835 บาทต่อทุน 100,000 บาท ถ้าเฉลี่ยเป็นรายเดือนราว 2,820 บาท แบบนี้เลือกจ่ายรายเดือน ราย 3 เดือน หรือราย 6 เดือนได้ด้วย แต่เบี้ยรวมต่อปีของงวดย่อยอาจต่างจากรายปี ให้ดูจากใบเสนอขายของคุณ
ทุน 100,000 บาทในตัวอย่างเป็นหน่วยที่คิดง่าย ไม่ใช่คำแนะนำว่าทุกคนต้องทำเท่านี้ ทุนขั้นต่ำของแบบคือ 50,000 บาท ถ้าต้องการรายได้หลังเกษียณมากขึ้นก็เพิ่มทุน ทุกยอดในบทความเพิ่มตามสัดส่วนเดียวกัน หลักง่าย ๆ คือ ตั้งเบี้ยจากเงินเดือนปกติ ไม่ใช่จากปีที่ได้โบนัสสูงเป็นพิเศษ
- ใช้โบนัสเป็นตัวเสริม ไม่ใช่ตัวหลักในการจ่ายเบี้ย
- กันเงินเข้าบัญชีแยกทุกเดือนหลังเงินเดือนออก ให้ยอดถึงงวดเบี้ยพอดี
- เผื่อเงินสำรองฉุกเฉินไว้ก่อน เพราะเงินในกรมธรรม์ไม่ได้มีไว้ดึงออกมาใช้ระยะสั้น
- คิดเผื่อเป้าหมายอื่นในสิบปีข้างหน้า เช่น ซื้อบ้านหรือแต่งงาน
ตัวเลขจริงของเคสบริษัท ชาย 40 ทุน 100,000 บาท
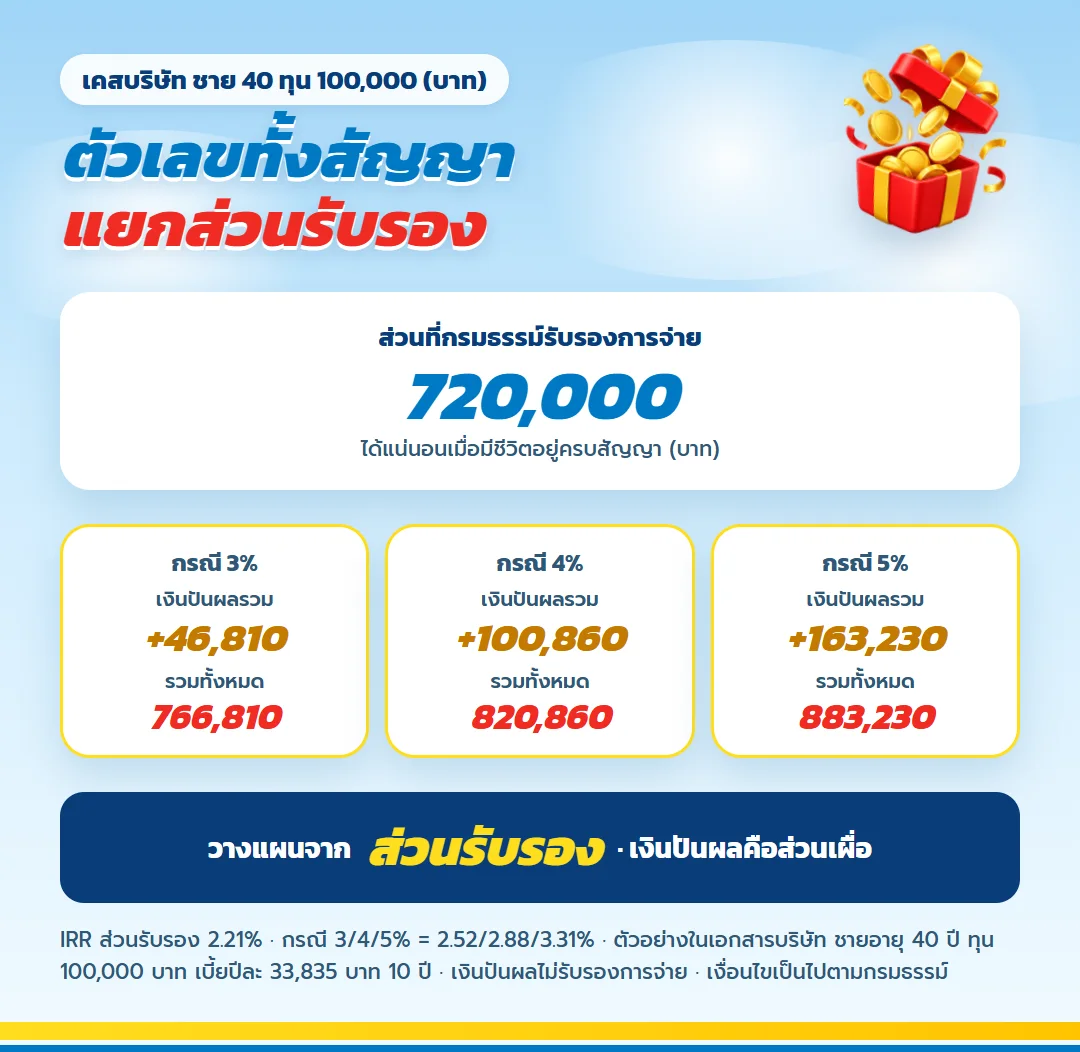
ตารางถัดไปคือจำนวนเงินเป็นบาทของเคสตัวอย่าง โดยแยกส่วนที่รับรองการจ่ายออกจากกรณีเงินปันผลสมมติที่อัตราผลตอบแทนการลงทุน 3% 4% และ 5% ซึ่งเป็นเพียงตัวอย่างการคำนวณ ไม่ใช่สิ่งที่บริษัทสัญญาไว้
| รายการ (ทุน 100,000) | รับรองการจ่าย | ปันผล 3% | ปันผล 4% | ปันผล 5% |
| เงินคืนอายุ 60 | 50,000 | 50,000 | 50,000 | 50,000 |
| เงินคืนอายุ 61–98 ปีละ 15,000 | 570,000 | 570,000 | 570,000 | 570,000 |
| ครบสัญญาอายุ 99 | 100,000 | 100,000 | 100,000 | 100,000 |
| เงินปันผลอายุ 60 (ไม่รับรอง) | 0 | 46,810 | 100,860 | 163,230 |
| รวมตลอดสัญญา | 720,000 | 766,810 | 820,860 | 883,230 |
| เบี้ยรวม 10 ปี | 338,350 | 338,350 | 338,350 | 338,350 |
| มากกว่าเบี้ย | 381,650 | 428,460 | 482,510 | 544,880 |
| IRR | 2.21% | 2.52% | 2.88% | 3.31% |
อ่านเฉพาะคอลัมน์รับรองการจ่าย เคสอายุ 40 จ่ายเบี้ยรวม 338,350 บาทระหว่างอายุ 40 ถึง 49 แล้วได้เงินกลับมารวม 720,000 บาท มากกว่าเบี้ย 381,650 บาท หรือ 2.13 เท่า ผลตอบแทนเฉลี่ย (IRR) ของส่วนที่รับรองอยู่ที่ 2.21% ต่อปี คอลัมน์ปันผลบอกว่าถ้าผลดำเนินงานดี ยอดรวมอาจสูงขึ้น แต่การตัดสินใจควรยืนอยู่บนตัวเลขที่รับรองเท่านั้น
สำหรับคนวัยสามสิบ จุดที่น่าสนใจคือระยะเวลา คุณใช้ช่วงสิบปีที่รายได้กำลังเติบโตเป็นช่วงจ่าย แล้วอีกหลายปีถัดมาไม่มีภาระเบี้ยเลย ช่วงอายุสี่สิบถึงห้าสิบกว่าที่ค่าใช้จ่ายครอบครัวอาจสูงที่สุด คุณจึงไม่ต้องแบกแผนนี้ไปพร้อมกัน ยิ่งเริ่มเร็ว เบี้ยต่อปียิ่งต่ำ แต่เงินคืนที่ได้เท่าเดิม
ภาษีที่ได้คืน: เหตุผลที่คนเงินเดือนสูงควรเริ่มเร็ว
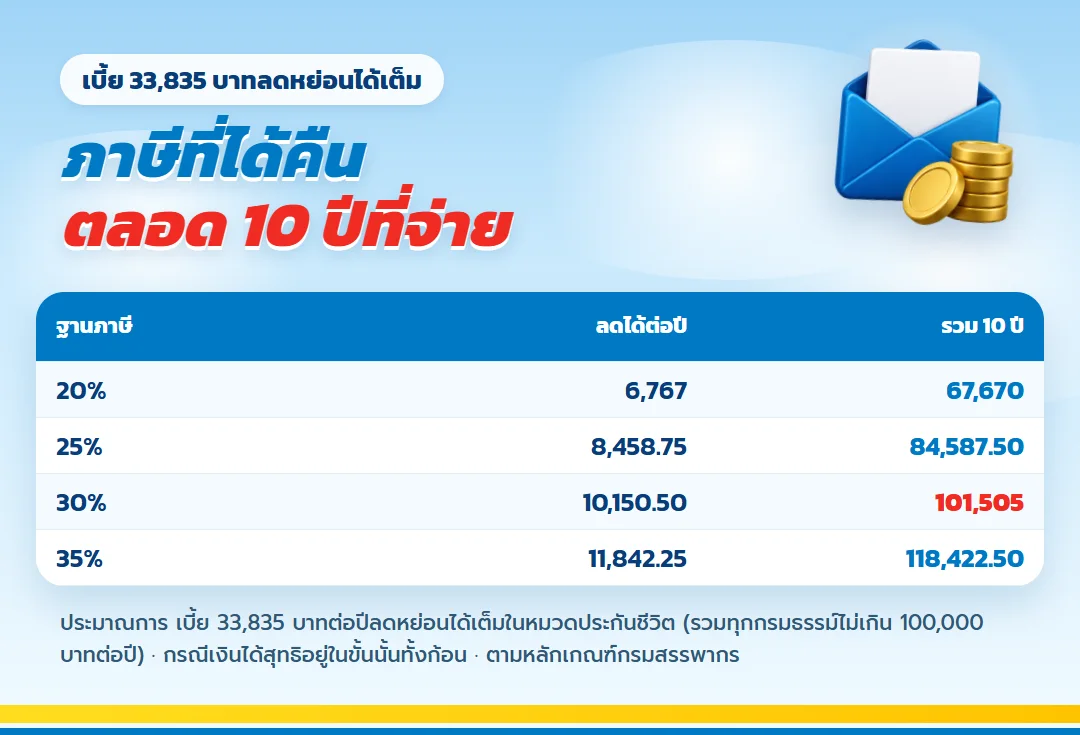
เบี้ยของแบบนี้ใช้สิทธิลดหย่อนในหมวดเบี้ยประกันชีวิต ตามที่จ่ายจริงแต่ไม่เกิน 100,000 บาทต่อปี ไม่ใช่สิทธิของประกันบำนาญ จึงต้องนับรวมกับกรมธรรม์ชีวิตฉบับอื่นที่คุณอาจมีอยู่แล้ว เช่น ประกันที่ทำไว้ตอนเริ่มทำงาน
| ฐานภาษี | ลดได้ต่อปี | รวม 10 ปี | ผลประโยชน์ต่อเบี้ย 1 บาท (รวมภาษี) |
| 10% | 3,383.50 | 33,835 | 2.23 |
| 15% | 5,075.25 | 50,752.50 | 2.28 |
| 20% | 6,767 | 67,670 | 2.33 |
| 25% | 8,458.75 | 84,587.50 | 2.38 |
| 30% | 10,150.50 | 101,505 | 2.43 |
| 35% | 11,842.25 | 118,422.50 | 2.48 |
เบี้ยปีละ 33,835 บาทยังไม่ถึงเพดาน จึงลดหย่อนได้เต็มจำนวน พนักงานที่อยู่ฐาน 20% ประหยัดภาษีได้ปีละ 6,767 บาท สิบปีรวม 67,670 บาท ถ้าเงินเดือนขยับจนอยู่ฐาน 30% จะประหยัดได้ปีละ 10,150.50 บาท ภาษีที่ประหยัดได้เป็นส่วนที่ไม่ได้รวมในผลตอบแทน 2.21% ข้างต้น ถ้าเพิ่มทุนจนเบี้ยเกิน 100,000 บาทต่อปี ส่วนที่เกินลดหย่อนไม่ได้
ข้อควรรู้คือ ถ้าคุณใช้สิทธิประกันชีวิตจากกรมธรรม์อื่นจนเต็ม 100,000 บาทแล้ว เบี้ยของแผนนี้จะไม่ได้ช่วยลดภาษีเพิ่มอีก ก่อนตั้งงบจึงควรเช็กหนังสือรับรองการชำระเบี้ยของปีที่แล้วว่าใช้สิทธิไปเท่าไร
อ้างอิงหลักเกณฑ์ได้ที่ คำอธิบายสิทธิลดหย่อนเบี้ยประกันชีวิตของกรมสรรพากร และตรวจเงื่อนไขของปีภาษีที่ยื่นจริงทุกครั้ง
ใกล้อายุ 60 ค่อยเลือกว่าจะรับเงินคืนอย่างไร
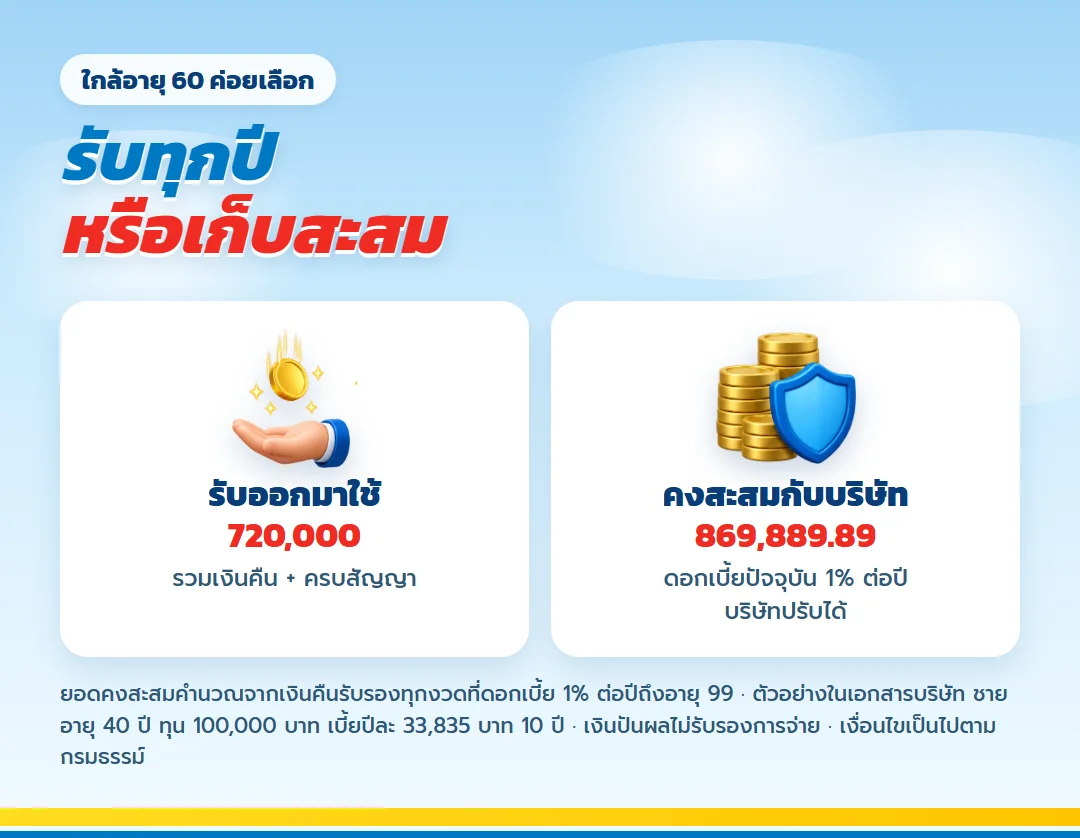
ข้อดีสำหรับคนที่ยังอายุน้อยคือ คุณไม่จำเป็นต้องตัดสินใจเรื่องวิธีรับเงินคืนตั้งแต่วันนี้ ตอนใกล้เกษียณคุณจะรู้แล้วว่ามีรายได้ทางอื่นมากแค่ไหน แล้วค่อยเลือกว่าจะรับออกมาใช้ทุกปี หรือคงไว้สะสมกับบริษัท
| เมื่อใกล้อายุ 60 เลือกได้ | ยอดรวมที่รับรอง (ทุน 100,000) | เหมาะกับ |
| รับเงินคืนออกมาทุกปี | 720,000 บาท | คนที่ต้องการเงินใช้จ่ายทุกปีหลังเกษียณ |
| เก็บเงินคืนสะสมไว้กับบริษัท | 869,889.89 บาท | คนที่มีรายได้อื่นพอและอยากเก็บไว้ส่งต่อ |
ถ้าถึงวันนั้นคุณมีเงินบำนาญหรือรายได้อื่นพอใช้แล้ว ทางคงสะสมให้ยอดปลายทางสูงกว่า ยอด 869,889.89 บาทคิดที่ดอกเบี้ยเงินคืนสะสมปัจจุบัน 1% ต่อปี ซึ่งบริษัทอาจปรับได้ ส่วนถ้าต้องการกระแสเงินสดรายปีเพื่อเสริมค่าครองชีพ ทางรับทุกปีจะตอบโจทย์กว่า
สิ่งที่ต้องยอมรับก่อนเริ่ม
เงินคืนสะสมจะเกินเบี้ยรวมช่วงอายุ 80
แผนนี้ไม่ได้ออกแบบมาให้เห็นผลเร็ว ในเคสอายุ 40 เงินคืนที่ทยอยรับจะเกินเบี้ยที่จ่ายไปทั้งหมดในปีที่อายุ 80 ถ้านับภาษีที่ประหยัดได้ที่ฐาน 20% จะเร็วขึ้นเป็นอายุ 75 คนวัยสามสิบที่ต้องการเงินก้อนกลับมาภายในสิบหรือยี่สิบปีควรมองเครื่องมืออื่นควบคู่ไปด้วย
เลิกกลางทางมีโอกาสขาดทุน
ก่อนอายุ 60 แบบนี้ยังไม่มีเงินคืนออกมาเลย ถ้ายกเลิกช่วงนี้ สิ่งที่ได้คือค่าเวนคืนอย่างเดียว ซึ่งช่วงต้นมักน้อยกว่าเบี้ยที่จ่าย ถ้าต้องย้ายงาน ตกงาน หรือมีเหตุใช้เงินด่วน จึงไม่ควรใช้แผนนี้เป็นทางออก ขอตารางค่าเวนคืนรายปีตามอายุจริงจากใบเสนอขายก่อนเริ่ม และมีเงินสำรองฉุกเฉินแยกไว้
ปันผลไม่แน่นอน
ตัวเลขปันผลในตารางคำนวณจากอัตราผลตอบแทนสมมติแบบคงที่ ของจริงขึ้นกับผลดำเนินงานของบริษัทในอนาคต ให้ใช้ยอดรับรอง 720,000 บาทเป็นฐานในการตัดสินใจ
ระหว่างทาง ถ้าเกิดเหตุไม่คาดฝัน
หากผู้เอาประกันเสียชีวิตระหว่างสัญญา ผู้รับประโยชน์จะได้รับจำนวนที่มากกว่าระหว่างจำนวนเงินเอาประกันภัย เงินค่าเวนคืน ณ วันที่เสียชีวิต หรือ 1.05 เท่าของเบี้ยประกันชีวิตที่ชำระมาแล้ว หักด้วยเงินคืนที่รับไปแล้ว ตามเงื่อนไขกรมธรรม์ สำหรับคนโสดที่ดูแลพ่อแม่อยู่ ส่วนนี้ช่วยให้คนข้างหลังมีเงินก้อนรองรับ
ส่วนกรณีทุพพลภาพถาวรสิ้นเชิงระหว่างช่วงจ่ายเบี้ย สัญญาเพิ่มเติม ทพ. ที่แถมให้ฟรีเมื่อรับประกันแบบภัยมาตรฐานจะยกเว้นเบี้ยที่เหลือตามเงื่อนไข แผนออมจึงไม่สะดุดแม้รายได้จากงานประจำหายไป
คำถามจากพนักงานประจำวัยสามสิบ
มีกองทุนสำรองเลี้ยงชีพแล้ว ยังต้องทำแผนนี้ไหม?
กองทุนของบริษัทเป็นฐานที่ดี แต่ยอดสุดท้ายขึ้นกับเงินสมทบและผลการลงทุนในอนาคต แผนนี้เพิ่มรายได้อีกชั้นที่รู้จำนวนรับรองล่วงหน้า และใช้สิทธิลดหย่อนคนละหมวดกับกองทุน จึงใช้คู่กันได้
ถ้าย้ายงานหรือเปลี่ยนบริษัท กรมธรรม์ยังอยู่ไหม?
กรมธรรม์เป็นสัญญาระหว่างคุณกับบริษัทประกัน ไม่ผูกกับนายจ้าง การย้ายงานจึงไม่กระทบ ขอเพียงยังจ่ายเบี้ยต่อเนื่องจนครบ 10 ปี
ลดหย่อนภาษีได้เท่าไรต่อปี?
ใช้สิทธิเบี้ยประกันชีวิตได้ตามที่จ่ายจริง ไม่เกิน 100,000 บาทต่อปี รวมกับกรมธรรม์ชีวิตฉบับอื่น ตามประกาศอธิบดีกรมสรรพากรฯ ฉบับที่ 172
เริ่มรับเงินเมื่อไร และได้ถึงอายุเท่าไร?
ก้อนแรก 50% ของทุนที่วันครบรอบปีกรมธรรม์อายุ 60 จากนั้นรับปีละ 15% ของทุนตั้งแต่อายุ 61 ถึง 98 และรับเงินครบกำหนดอีก 100% ของทุนที่อายุ 99
ต้องตรวจสุขภาพจริงไหม?
ใช่ ต้องตรวจสุขภาพและตอบคำถามสุขภาพในใบคำขอตามหลักเกณฑ์ของบริษัท และนำทุนไปรวมพิจารณาการตรวจ รับอายุ 15 วันถึง 50 ปี การสมัครตอนอายุน้อยและสุขภาพดีมีโอกาสผ่านง่ายกว่า
ข้อกำหนดและคำเตือนที่ควรอ่าน
- ตัวเลขเป็นบาทคือเคสในเอกสารแนะนำแบบของบริษัท ชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยของแต่ละคนต่างกันตามอายุ เพศ และทุน
- เงินปันผลไม่รับรองการจ่าย ตัวเลขที่แสดงคำนวณจากอัตราผลตอบแทนสมมติคงที่ตลอดสัญญา
- ประกันชีวิตไม่ใช่เงินฝาก การถือไม่ครบกำหนดหรือเวนคืนกลางทางอาจได้เงินน้อยกว่าเบี้ยที่ชำระ
- ผลตอบแทนเฉลี่ยที่ระบุยังไม่รวมเงินคืนภาษี และไม่ใช่อัตราดอกเบี้ยของบริษัท
- การรับประกันเป็นไปตามหลักเกณฑ์ของบริษัท และแบบนี้ต้องตรวจและตอบคำถามสุขภาพ
- รายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นให้ยึดตามกรมธรรม์ที่ออกจริง
ขั้นต่อไป: ขอตัวเลขที่ตรงกับเงินเดือนของคุณ
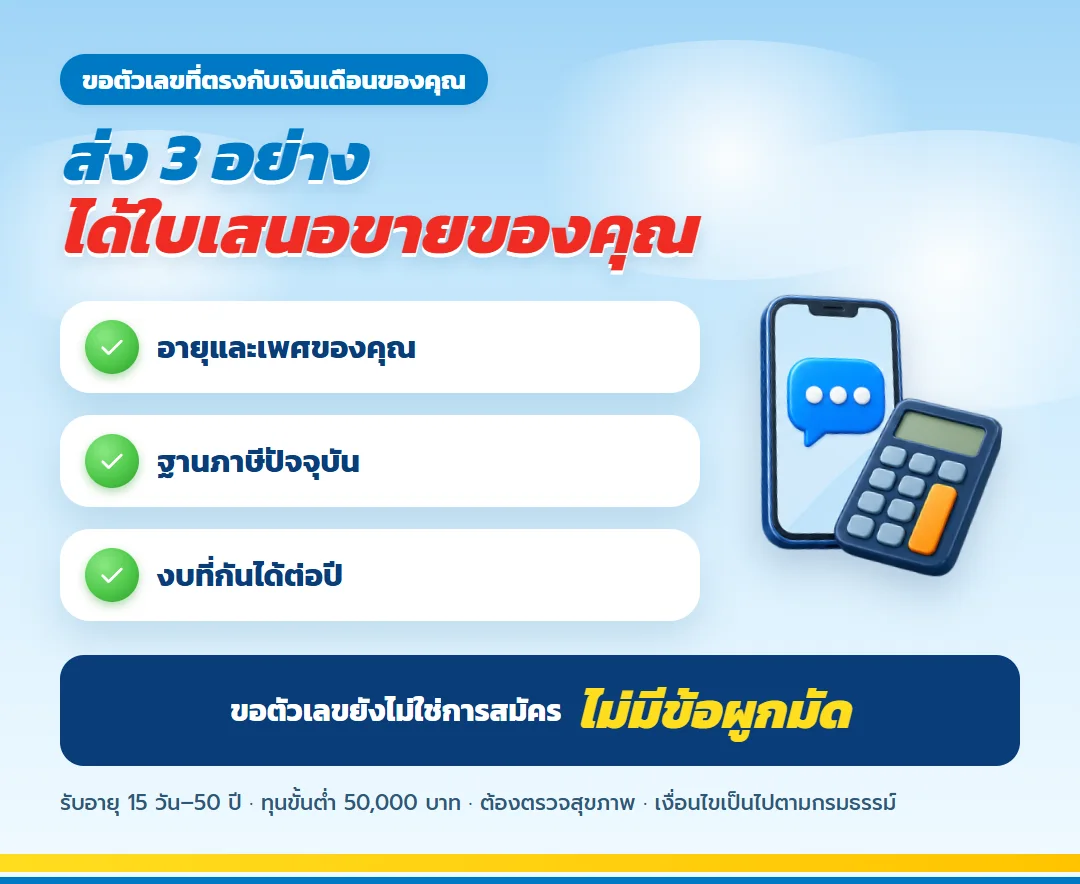
ส่งอายุ เพศ ช่วงเงินเดือน และงบที่กันได้ต่อปี เพื่อให้ตัวแทนจัดทำใบเสนอขายพร้อมตารางผลประโยชน์ตามข้อมูลจริง รวมถึงประมาณภาษีที่ประหยัดได้ตามฐานภาษีของคุณ การขอตัวเลขยังไม่ใช่การสมัคร และไม่มีข้อผูกมัดใด ๆ
ยิ่งเริ่มตอนอายุน้อย เบี้ยต่อปียิ่งต่ำ และคุณจะใช้สิทธิลดหย่อนได้ครบทุกปีในช่วงที่รายได้กำลังโต
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
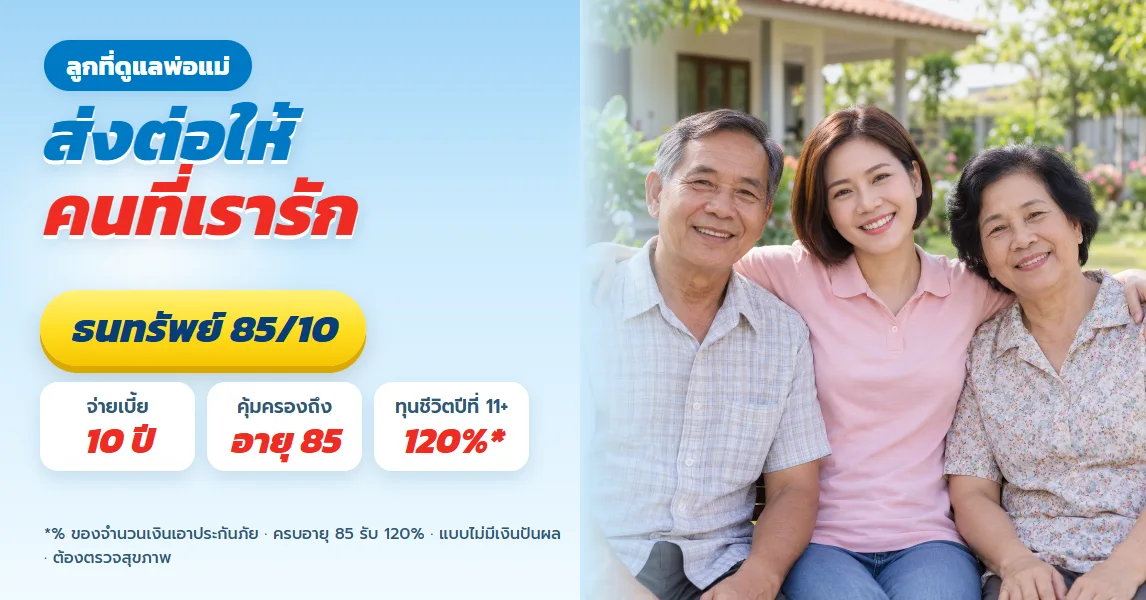
ธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียด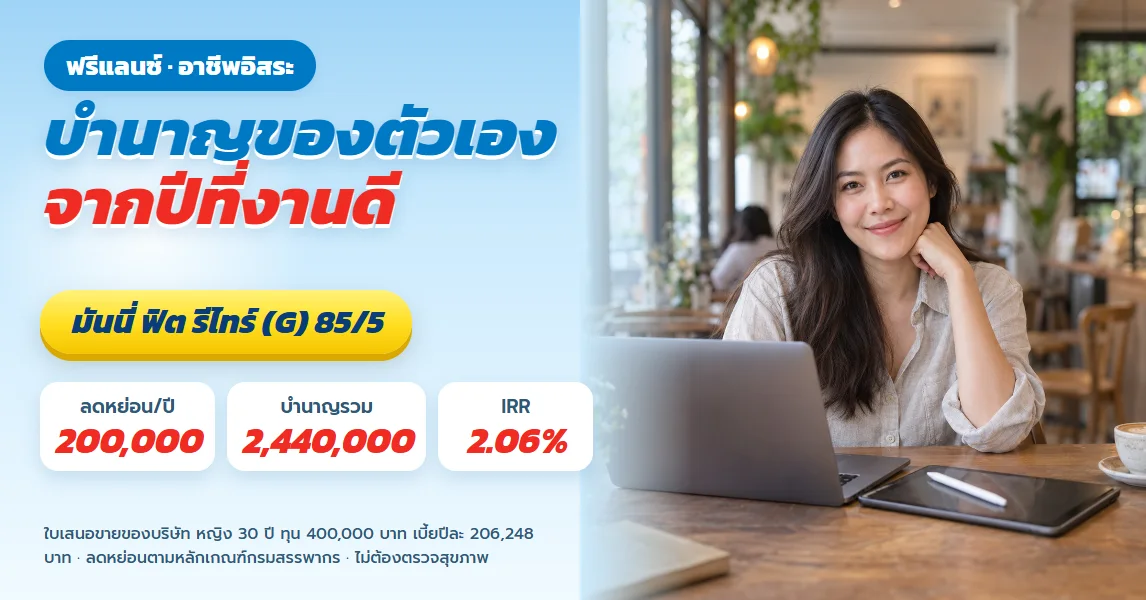
มันนี่ ฟิต รีไทร์ G 85/5 สำหรับฟรีแลนซ์และอาชีพอิสระ สร้างบำนาญของตัวเองจากปีที่งานดี
ดูรายละเอียด
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับคู่ชีวิตไม่มีบุตร (DINK) วางหลักประกันให้กันและกันจนถึงอายุ 80
ดูรายละเอียด
เลกาซี ฟิต รีไทร์ 99/10 สำหรับคนที่ใช้สิทธิบำนาญเต็มแล้ว เติมช่องลดหย่อนเบี้ยประกันชีวิต 100,000 ที่ยังว่าง
ดูรายละเอียด
เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับคนที่เพิ่งขายที่ดินหรือขายกิจการ เปลี่ยนเงินก้อนเป็นเงินคืนรายปี
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับลูกที่ดูแลพ่อแม่ ทุน 500,000 ส่งต่อเงินก้อนถ้าเราไม่อยู่
ดูรายละเอียดมันนี่ ฟิต รีไทร์ G 85/5 สำหรับฟรีแลนซ์และอาชีพอิสระ สร้างบำนาญของตัวเองจากปีที่งานดี
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับคู่ชีวิตไม่มีบุตร (DINK) วางหลักประกันให้กันและกันจนถึงอายุ 80
ดูรายละเอียดเลกาซี ฟิต รีไทร์ 99/10 สำหรับคนที่ใช้สิทธิบำนาญเต็มแล้ว เติมช่องลดหย่อนเบี้ยประกันชีวิต 100,000 ที่ยังว่าง
ดูรายละเอียดเลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับคนที่เพิ่งขายที่ดินหรือขายกิจการ เปลี่ยนเงินก้อนเป็นเงินคืนรายปี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้